高盛 第一拖拉机(0038.HK):分析师会议要点:第三季度需求坚挺;产品升级和海外扩张支撑长期增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在参加国机集团投资者日期间与第一拖拉机管理层进行了交流。 公司表示2026年第三季度需求同比持续改善,且淡季特征减弱。 产品端,动力换挡拖拉机在1H26高马力产品销售中占比达45%,CVT拖拉机已实现商业化销售。 海外市场方面,公司目标市场容量约75万台,目前市占率处于低个位数水平,具备广阔渗透空间。 高盛维持对第一拖拉机A股和H股的“买入”评级,认为其受益于农业机械化升级及海外扩张带来的长期增长潜力。
主要观点
- 2026年第三季度需求同比持续改善,且淡季效应减弱
- 产品升级成效显著,动力换挡拖拉机在高马力产品中占比达45%
- CVT拖拉机已进入商业化销售阶段
- 行业定价保持稳定,中高马力拖拉机竞争环境相对健康
- 海外市场具备巨大增长潜力,目标市场容量约75万台
- 海外销售全额付款比例预计在2026年达到约40%
论述逻辑
- 农业现代化需求驱动拖拉机大型化与智能化升级 -> 产品结构优化提升竞争力与盈利能力 -> 海外市场通过本地化策略(如巴西咖啡/果园拖拉机)渗透广阔目标市场 -> 长期利润率与回报率向全球同业收敛 -> 估值重估。
关键展望
- 厄尔尼诺现象的影响可能持续至2027年第一季度,对粮价的影响存在滞后性
- 公司预计2026年海外销售全额付款比例降至约40%
推荐标的
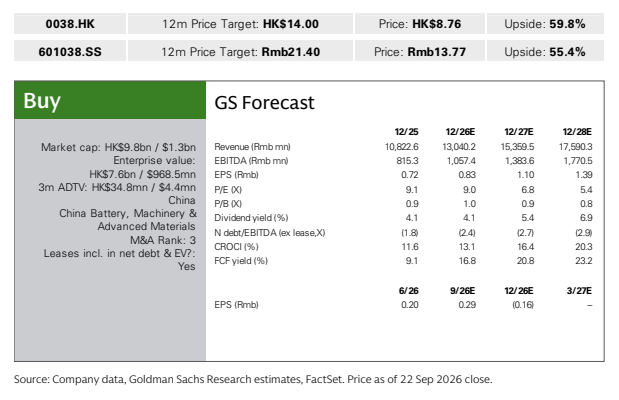
- 第一拖拉机(0038.HK):买入,目标价14.0港元
- 第一拖拉机(601038.SS):买入,目标价21.4元人民币
关键图表
图1. 0038.HK 12个月目标价:HK$14.00 股价:HK$8.76 上行空间:59.8%