伯恩斯坦 日本IT 硬件和电子村田制作所:MLCC 深度解析·从陶瓷到黄金以及人工智能数据中心催化剂(第1部分)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦发布村田制作所MLCC深度报告第1部分,核心论点是MLCC正从消费电子时代的量价商品转变为AI数据中心驱动的高端紧缺品。 报告认为,严格的数据中心规格不对称地利好高端/尖端MLCC:随着AI数据中心功耗以19% CAGR增长至2030E,尖端MLCC需求预计以33% CAGR增长,到2032E达到277亿美元。 供给端,尖端MLCC生产需要微型化、材料和制造工艺专长,目前仅村田和SEMCO(未覆盖)能以高良率有效量产,产能预计以50% CAGR扩张追赶30% CAGR的需求增长(至2031E),但供给紧张至少持续到2030E,意味着未来5年内价格仍有进一步上行动力;具体涨价幅度未在文本中给出。 村田是核心受益者,其在微型化与陶瓷制造上的技术优势使其能以更低成本量产47–100微法、0402–0603标准尺寸的高端MLCC,伯恩斯坦预计村田在AI数据中心MLCC的份额将从2025年的47%提升至2031E的76%,数据中心约占村田电容器收入的20%,汽车约占35%,MLCC产品组合升级与ASP提升将推动电容器总收入未来5年以+23% CAGR增长。 估值方面,村田当前股价7,763日元,对应2026E市盈率37.8倍、2026E市销率6.5倍,市值971.86亿美元。
主要观点
- AI数据中心需求使高端与边缘MLCC供给紧张,出现涨价与高Book-to-Bill比率,MLCC从消费电子的量产商品转变为紧缺的高端元件。
- 严格的数据中心规格不对称地利好高端/尖端MLCC,AI服务器电路板需在狭小空间承受高功率与快速电流波动。
- AI数据中心功耗以19% CAGR增长至2030E,尖端MLCC需求预计以33% CAGR增长至2032E的277亿美元。
- 尖端MLCC供给紧张至少持续至2030E:产能以50% CAGR扩张追赶30% CAGR的需求增长(至2031E),未来5年内难以解决,价格有进一步上行动力。
- 尖端MLCC生产需要微型化、材料与制造工艺专长,目前仅村田与SEMCO(未覆盖)能以高良率有效量产。
- 村田凭借微型化与陶瓷制造技术优势,能以更低成本量产47–100微法、0402–0603标准尺寸的高端/尖端MLCC。
- 伯恩斯坦预计村田在AI数据中心MLCC的份额将从2025年的47%提升至2031E的76%。
- 数据中心约占村田电容器收入的20%,汽车约占35%;MLCC组合升级与ASP提升将推动电容器总收入未来5年以+23% CAGR增长。
- 服务器高端MLCC需求量预计以+43% CAGR增长(数量口径),从2025E的8,893百万颗增至2032E的154,733百万颗。
- 村田、SEMCO、太阳诱电合计高端MLCC产能预计以16% CAGR增长,从2025年的97,952百万颗增至2031E的239,705百万颗,数据中心MLCC供给仍偏紧。
- 尖端MLCC供给紧张预计未来5年不会缓解,存在进一步涨价空间;AI DC MLCC产能预计以50% CAGR增长至2031E,村田与SEMCO(未覆盖)为可规模化量产的主要厂商。
- 村田电容器收入预计以+23% CAGR增长,从2025年的832(十亿日元口径的图中数值序列:739/754/832)升至2031E的3,229(JPY Bn)。
- 估值对比表中,村田股价7,763日元、市值97,186百万美元,对应2025年市盈率60.8倍、2026E市盈率37.8倍、2026E市销率6.5倍、2026E P/B 4.6倍。
- 其他电容技术各有定位:聚合物钽电容、混合电容、硅电容、超级电容分别适用于不同电压域与功能,硅电容是高端补充而非MLCC替代品,超级电容可能成为AI数据中心的新兴储能缓冲层。
论述逻辑
- MLCC长期是消费电子驱动的量产商品 → AI服务器电路板在GPU周边及下方狭小空间内需要高功率、高可靠、耐高温的电容 → 规格不对称地利好高端/尖端MLCC,叠加AI数据中心功耗19% CAGR增长(至2030E),推出尖端MLCC需求33% CAGR、2032E达277亿美元 → 但尖端MLCC量产依赖微型化与陶瓷工艺专长,仅村田与SEMCO可高良率量产,产能50% CAGR仍慢于30% CAGR的需求增速 → 供给紧张至少持续至2030E,支撑高端AI服务器MLCC ASP逐步扩张、尖端MLCC价格短期涨15–30% → 村田在尖端MLCC技术与成本上领先于SEMCO,份额有望从2025年的47%升至2031E的76% → MLCC组合升级与高ASP驱动村田电容器收入未来5年+23% CAGR。
关键展望
- 尖端MLCC供给紧张预计至少持续至2030E(未来5年),存在进一步涨价空间;文本未给出短期或长期价格涨幅的具体百分比。
- 尖端MLCC需求预计以33% CAGR增长至2032E的277亿美元;AI数据中心功耗以19% CAGR增长至2030E是关键前提。
- 村田在AIDC MLCC份额预计从2025年47%升至2031E的76%,电容器总收入未来5年以+23% CAGR增长。
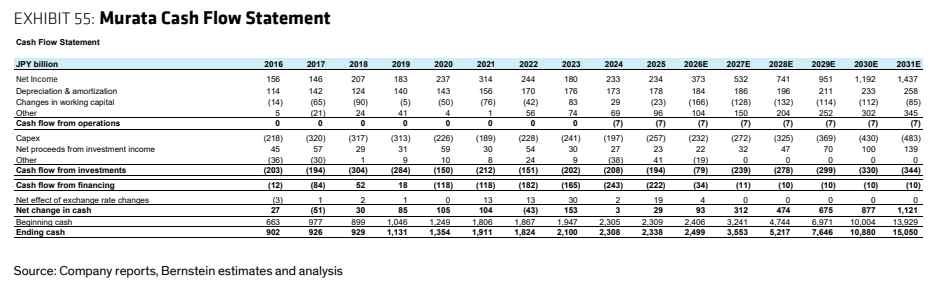
- 村田正以10–15%的年增速扩张高端产能以巩固数据中心份额,2026E净利润预计373(十亿日元)并升至2031E的1,437。
- 报告未给出新的目标价或评级调整;估值锚为2026E市盈率37.8倍、2026E市销率6.5倍(股价截至2026.09.23)。
推荐标的
- 村田制作所(6981 JP):报告明确的核心受益标的。理由为尖端MLCC微型化与陶瓷制造技术优势带来成本领先,AIDC MLCC份额预计从2025年47%升至2031E的76%,电容器收入未来5年+23% CAGR。股价7,763日元(截至2026.09.23),市值97,186百万美元,2026E市盈率37.8倍、2026E市销率6.5倍。
- SEMCO(009150 KS):作为尖端MLCC仅有的两家高良率厂商之一被重点对标,但报告明确标注未覆盖(not covered),其高端与尖端技术弱于村田。2026E市盈率34.4倍、2026E营收增速29.7%。
- 太阳诱电(6976 JP)、TDK(6762 JP)、京瓷(6971 JP)等列入日本电子元件可比公司组,报告未单独给出评级或目标价。
关键图表
图1. 不同电容器有不同的运行要求,因此各自最适合不同的用途
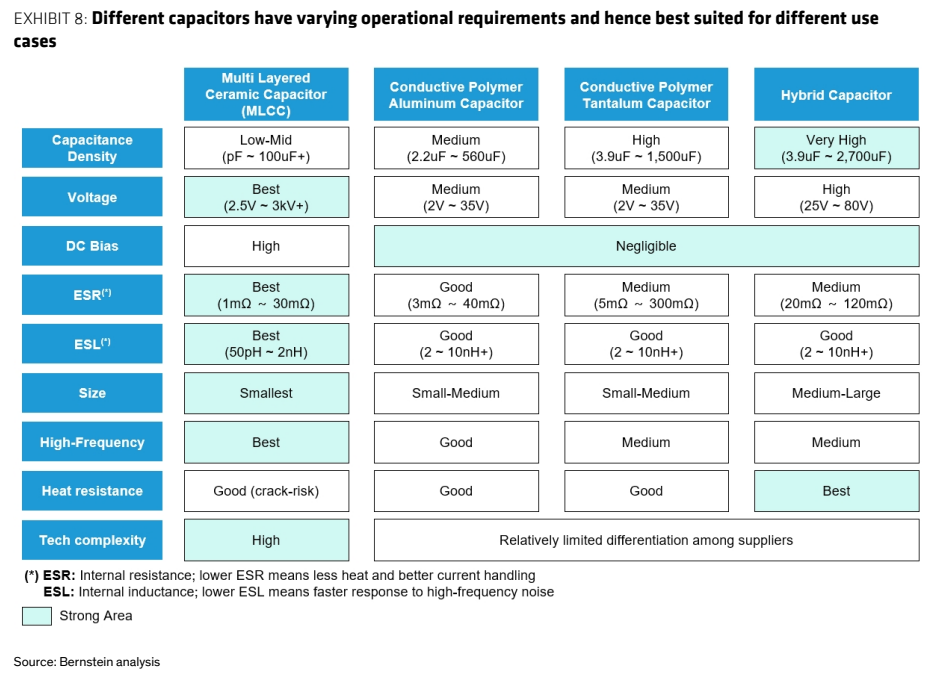
图2. MLCC广泛应用于各类终端市场
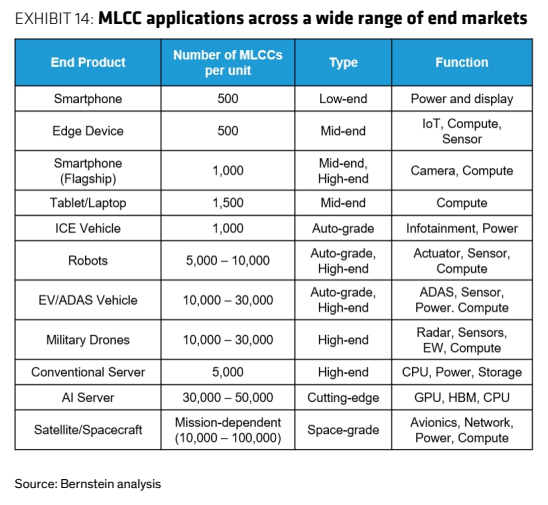
图3. 趋势是在保持相同容量下MLCC不断小型化
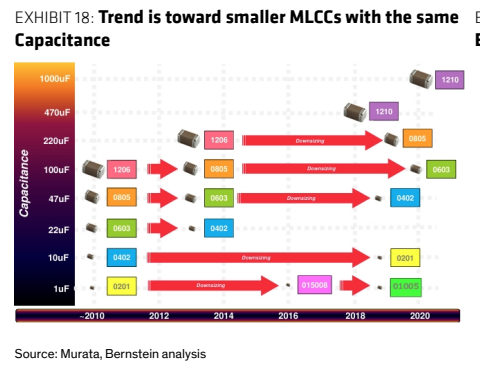
图4. 高端AI服务器MLCC市场预计将以51%的速度从8.45亿美元增长至2032E的233亿美元
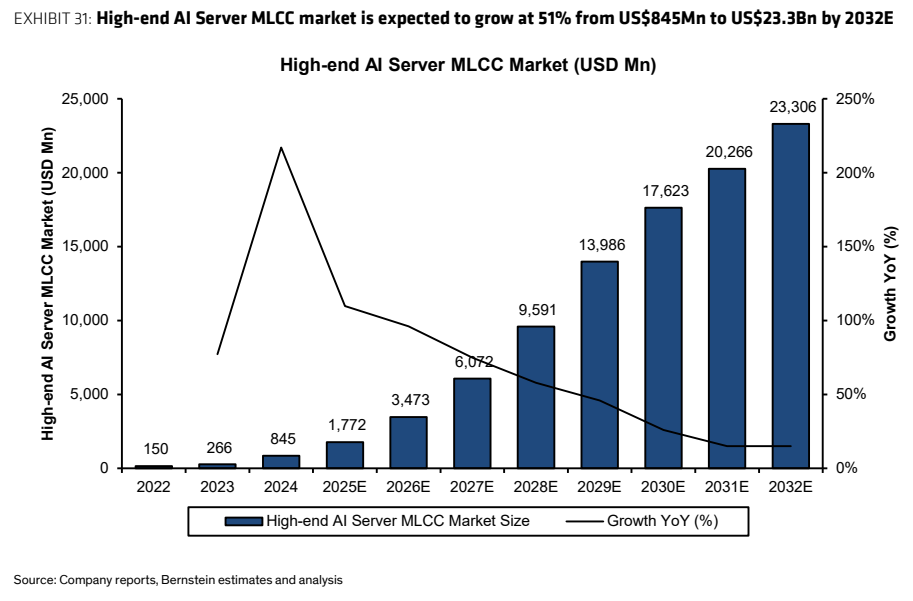
图5. 尽管产能扩张,AI数据中心MLCC供应仍将紧张,支撑价格进一步上行
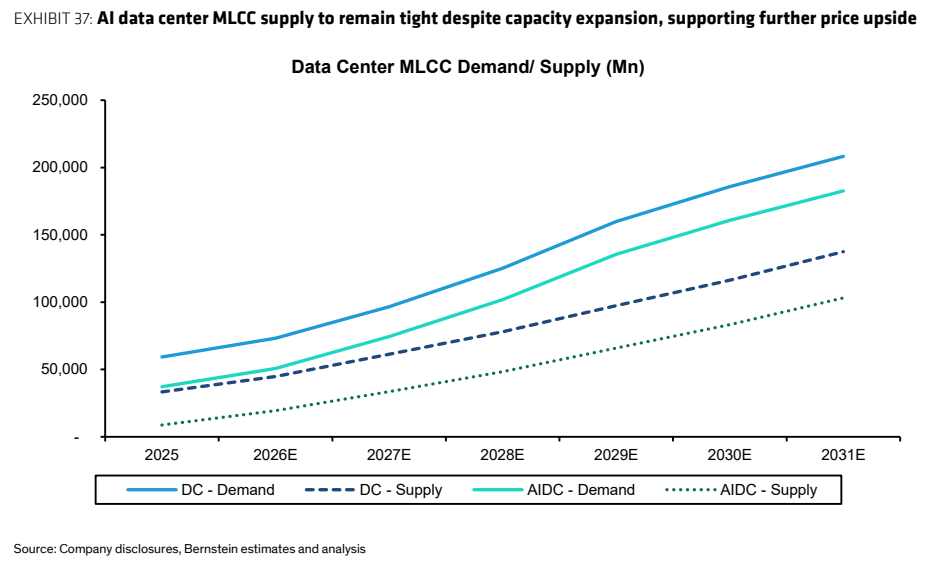
图6. 村田正以每年10-15%的速度扩大其高端产能,以满足高溢价MLCC需求
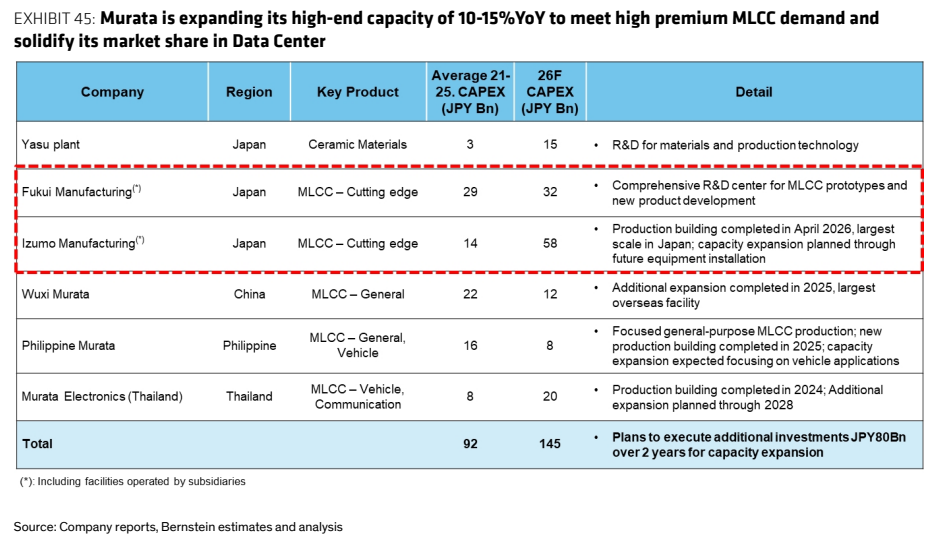
图7. 村田现金流量表