美国银行:美银 Take Two Interactive(TTWO.US)27财年第二季度前瞻:GTA 6历史性发布前估值具吸引力;买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行维持对 Take-Two Interactive (TTWO.US) 的“买入”评级及 368.00 USD 的目标价,对应现价 209.37 USD。 美银指出,尽管 GTA 6 发售时间线风险大幅降低且预售可见度改善,但公司盘中股价已跌至 2026 年 5 月 2 日宣布延期后的水平之下,估值具有吸引力。 目前 TTWO 交易于其 2028 财年仅限 PC/主机业务预期每股收益 10.7 美元的 20 倍市盈率,意味着移动业务基本未被市场定价。 美银预计投资者将基本忽略 2027 财年第二季度业绩本身,转而聚焦管理层对 GTA 6 的表态;调研显示十多位受访投资者平均预期 2027 财年 GTA 6 销量约为 5000 万套,主要分歧在于 GTA Online (GTAO) 的 2028 财年预订额预期(分布在 10 亿至 30 亿美元之间)。 美银维持原预测不变,假设 2027 财年 GTA 6 销量为 4500 万套,2028 财年 GTAO 预订额为 21.9 亿美元,并预测 GTA 6 在 2027 及 2028 财年分别贡献每股收益 4.79 美元和 6.57 美元。
主要观点
- 维持“买入”评级与 368.00 USD 目标价,现价 209.37 USD 展现出极高估值吸引力。
- 现价已跌破延期消息公布后的低点,当前估值仅反映 PC/主机业务,移动业务相当于被免费赠送。
- 预计投资者将忽略 2FQ 业绩,重心完全放在 GTA 6 预售评论以及 GTAO 更新进度上。
- 重申全新 GTAO 将于 1 月或 2 月推出,以支撑指引隐含的下半财年经常性消费支出环比大幅跃升。
- 买方对 GTA 6 销量预期基本锚定在 5000 万套左右,但对 GTAO 2028 财年预订额分歧巨大(10 亿至 30 亿美元)。
- 美银维持自身预测不变:预计 2027 财年 GTA 6 销量为 4500 万套,2028 财年 GTAO 预订额达 21.9 亿美元。
- 美银 2027 财年与 2028 财年总净预订额预测分别为 91.61 亿美元和 105.42 亿美元,分别较市场共识高出 8.1% 和 14.3%。
- GTA 6 单款产品预计在 2027 财年和 2028 财年分别贡献预订额 34.36 亿美元和 36.73 亿美元,贡献 EPS 分别为 4.79 美元和 6.57 美元。
- Rockstar 厂牌预订额预计从 2026 财年的 9.01 亿美元跃升至 2027 财年的 37.49 亿美元和 2028 财年的 42.43 亿美元。
- 目标价 368.00 USD 对应 2028 财年预期每股收益 14.13 美元的 26 倍市盈率,参照 2018 年《荒野大镖客 2》发售前的峰值估值水平。
论述逻辑
- 股价下跌导致估值过低:TTWO 盘中价格为 209 美元,已低于 5 月 2 日宣布延期后的股价水平,而发售时间线风险已大幅消除且预售能见度提高。
- 移动业务被低估:以 2028 财年 PC/主机业务单独 EPS(10.7 美元)计算市盈率仅为 20 倍,处于大型 PC/主机游戏发行商的合理乘数,相当于移动业务完全未被定价。
- GTA 6 与新版 GTAO 驱动业绩爆发:GTA 6 预计于 2026 年 11 月推出并贡献 4500 万套销量,结合 1-2 月更新的 GTAO,驱动 2027 财年净预订额升至 91.61 亿美元、Non-GAAP EPS 翻倍至 8.41 美元,并在 2028 财年进一步升至 14.13 美元。
- 历史峰值估值倍数锚定目标价:基于 2018 年推出《荒野大镖客 2》前 26 倍市盈率的历史高点,乘以 2028 财年 14.13 美元预期 EPS,推导出 368 美元的目标价并维持买入评级。
关键展望
- GTA 6 发售窗口设定于 2026 年 11 月,预计 2027 财年实现销量 45.0 百万套、单价 57.6 美元,产生购买预订额 25.92 亿美元。
- 更新版 GTAO 预计将于 2027 年 1 月或 2 月上线(搭载 GTA 6 地图),驱动 2028 财年 GTAO 6 虚拟货币预订额达到 21.87 亿美元。
- 财务指标展望:2027 财年与 2028 财年 Non-GAAP EPS 分别预计为 8.41 美元和 14.13 美元;自由现金流预计分别转正至 12.56 亿美元和 29.63 亿美元。
- 2027 财年指引任何上调预计均偏向象征性,不宜过度解读为 GTA 6 预售超强表现的明确信号。
- 下行风险与预测下修条件:除非有确凿证据表明全新 GTAO 或 PC 版 GTA 6 均无法在 2028 财年内上线,否则美银认为今年内不太可能大幅下调 2028 财年预期。
推荐标的
- Take-Two Interactive (TTWO.US):维持买入评级,目标价 368.00 USD,现价 209.37 USD。理由为 GTA 6 历史性发售前估值过于便宜,PC/主机单项估值已支撑现价,移动业务与 GTAO 潜在爆发构成强催化。
- Capcom (9697 JP):同业可比公司,股价 ¥4,421.0,CY26/CY27/CY28 预期市盈率分别为 28.9x、24.7x、22.4x。
- Nexon (3659 JP):同业可比公司,股价 ¥2,616.5,CY26/CY27/CY28 预期市盈率分别为 20.9x、20.6x、18.9x。
- 万代南梦宫 (7832 JP):同业可比公司,股价 ¥5,639.00,CY26/CY27/CY28 预期市盈率分别为 22.1x、20.4x、19.4x。
- 网易 (9999 HK):同业可比公司,股价 HK$188.50,CY26/CY27/CY28 预期市盈率分别为 13.0x、11.2x、10.4x。
- Bending Spoons SpA (BSP US):互联网覆盖群组标的,分析师评级为跑输大盘(UNDERPERFORM)。
- Bumble (BMBL US):互联网覆盖群组标的,分析师评级为跑输大盘(UNDERPERFORM)。
- Cardlytics, Inc (CDLX US):互联网覆盖群组标的,分析师评级为跑输大盘(UNDERPERFORM)。
- Duolingo (DUOL US):互联网覆盖群组标的,分析师评级为跑输大盘(UNDERPERFORM)。
- Ibotta (IBTA US):互联网覆盖群组标的,分析师评级为跑输大盘(UNDERPERFORM)。
- Lyft, Inc. (LYFT US):互联网覆盖群组标的,分析师评级为跑输大盘(UNDERPERFORM)。
- StubHub Holdings (STUB US):互联网覆盖群组标的,分析师评级为跑输大盘(UNDERPERFORM)。
- Yelp (YELP US):互联网覆盖群组标的,分析师评级为跑输大盘(UNDERPERFORM)。
关键图表
图1. 合并实体预订量预测(美银)
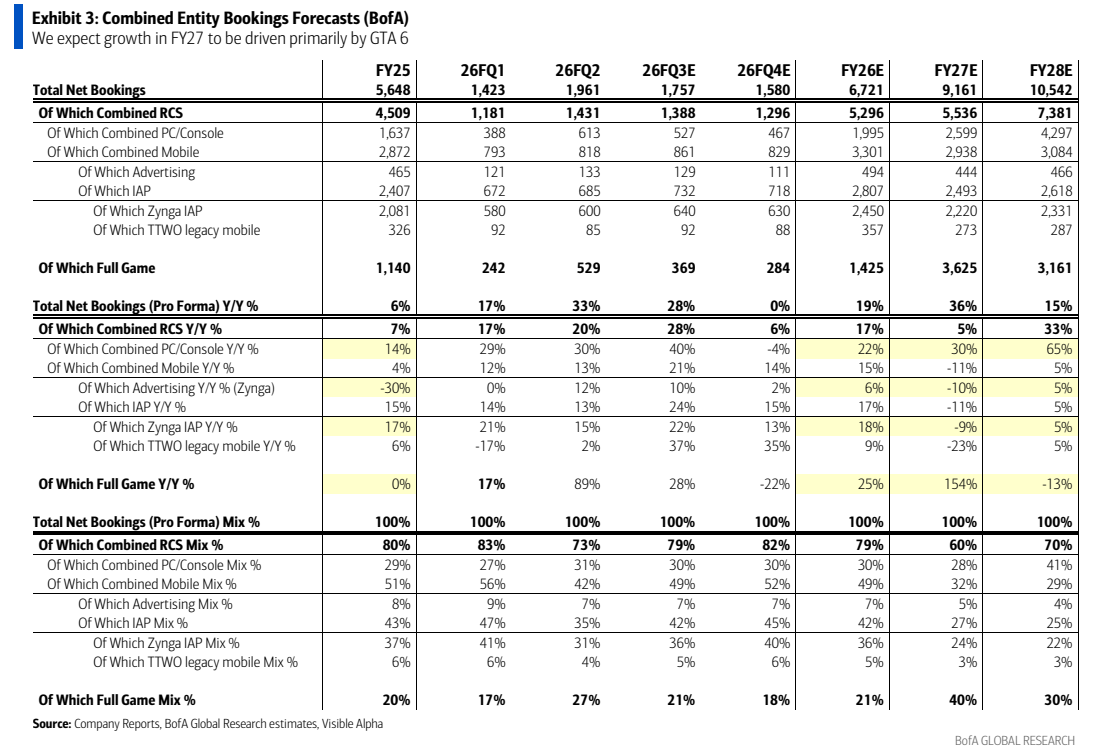
图2. 25财年至28财年TTWO模型拆解:GTA 6、其他游戏、Zynga及协同效应
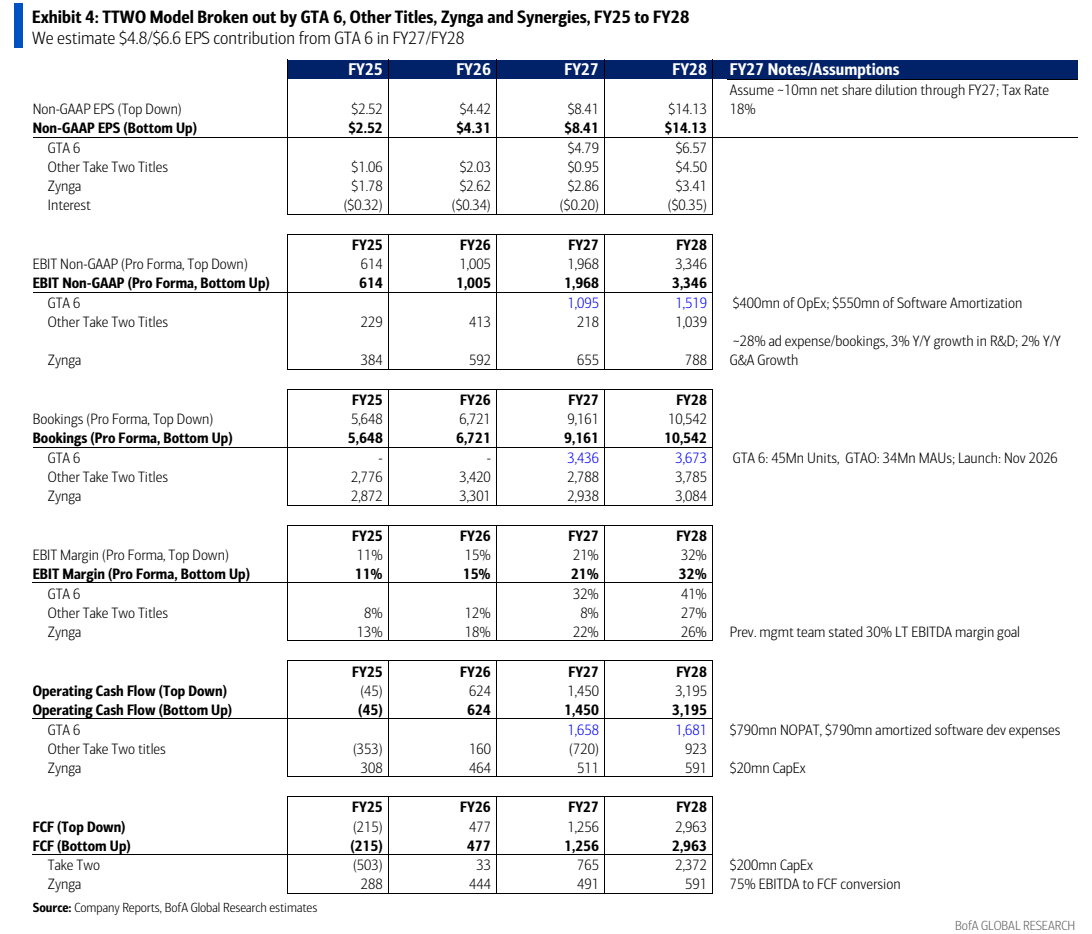
图3. 26财年至28财年美银TTWO各品牌预订量假设
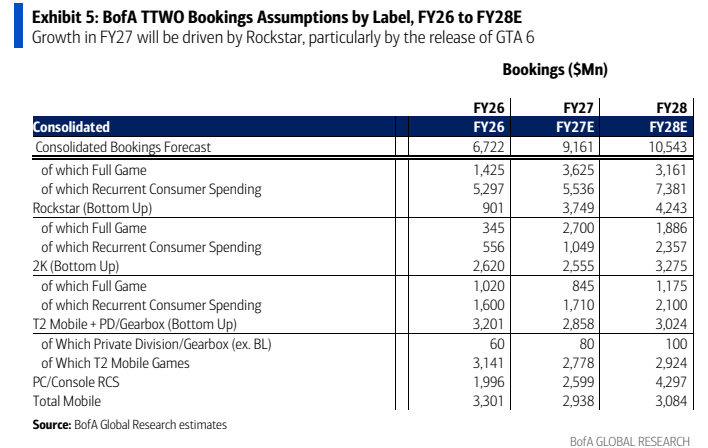
图4. 26财年至28财年美银Rockstar预订量假设
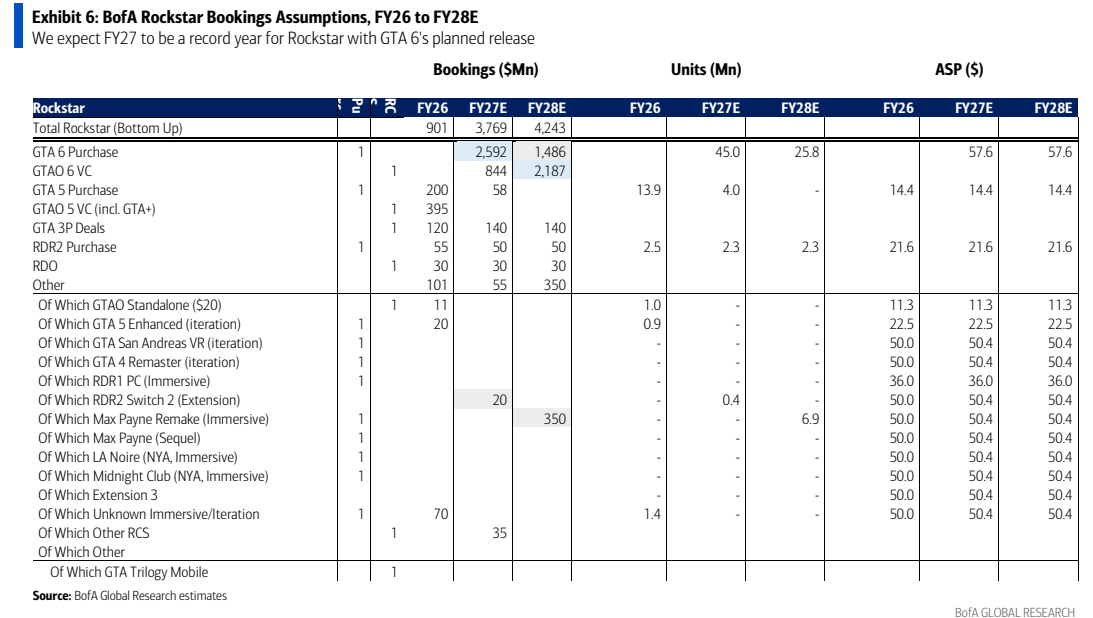
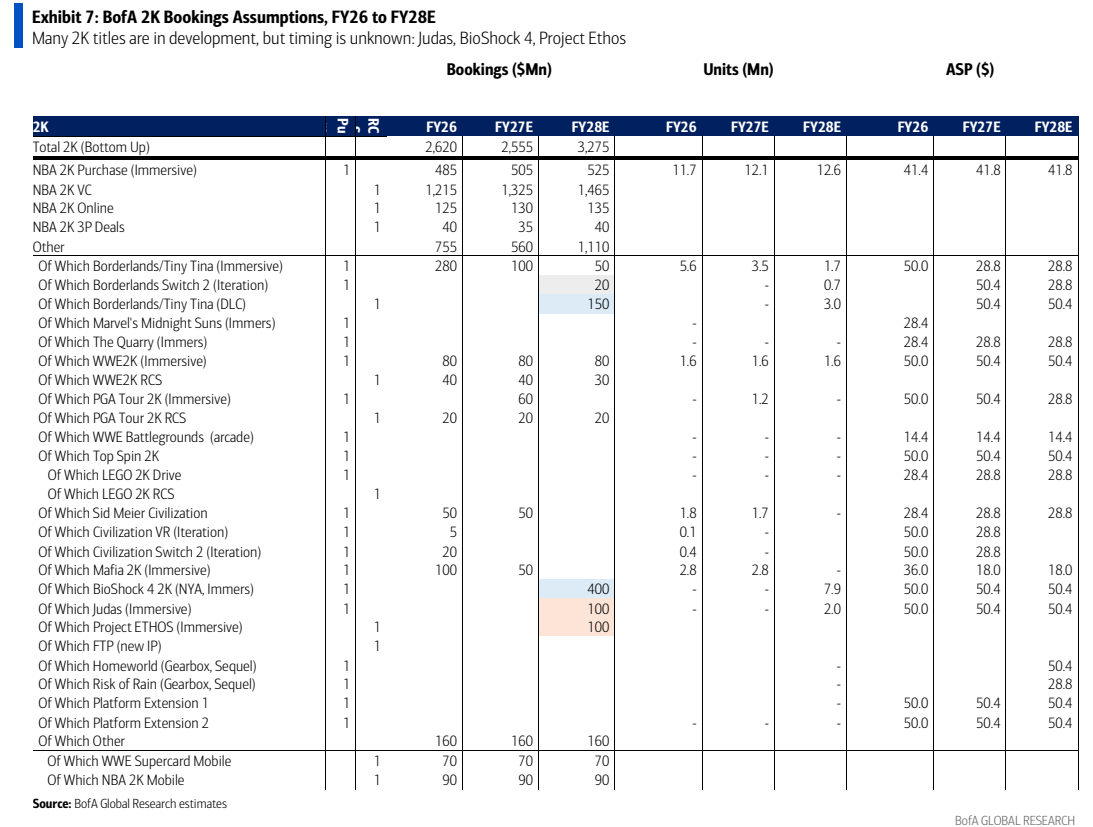
图5. 26财年至28财年美银2K预订量假设