国金证券 公用事业行业研究三维提升长协电价,电力板块再显超额
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国金证券公用事业行业周报维持行业买入评级,预计2027年年度长协电价将从三个维度获得支撑:用户侧因2026年现货及月度电价逐步高于长协电价而提升购买长协需求;售电公司因批零价格倒挂(2026上半年广东售电公司平均度电获利仅0.39厘/千瓦时、上年同期17厘/千瓦时,202家累计盈利、298家累计亏损)有望降低敞口;沿海气电出力下降收紧供给,电力板块收入端有望走出通缩、利润端迎来反转。 价格验证方面,10月广东月度交易电价升至0.457元/千瓦时、较年度长协上涨8.5分/千瓦时,江苏升至0.395元/千瓦时、上涨5.1分/千瓦时,分别自5月、6月起连续超过年度长协。 节后10月8-9日公用指数上涨2.44%(火电/水电分别上涨3.55%/2.59%),超额收益3.09个百分点;火电作为红利资产向兼具高股息与业绩弹性的红与红利转变中的优选,具备长协电价对煤价上涨的补偿(10月广东、江苏月度价格较2026年长协上涨约8分、5分)、容量电价有望向上、火电资本开支2024年见顶后2026上半年自由现金流347亿元支撑分红(A股火电4%股息、H股约6%)三维改善。 成本端10月10日秦皇岛港5500大卡现货煤价998元/吨、同比+42.0%,10月8日欧洲TTF现货77.60欧元/兆瓦时、同比+137.4%,天然气价格上涨抑制沿海电力供应。 风格均衡下长江电力股息率约3.6%对比10年期国债1.68%、息差近200bp且从资金池息差角度亦有50bp回落空间,水电、核电等传统红利资产有望获估值体现,2026年起核电进入装机投产高峰。 报告建议先全国再区域、持续评估电价弹性,关注国电电力、华能蒙电、宝新能源、华润电力、华能国际、华电国际、广西能源等火电,水电川投能源、国投电力、长江电力,核电中国核电、中国广核。
主要观点
- 展望2027年,用户侧长协需求提升、售电公司长协需求提升、气电出力下降影响供给三维度支撑长协电价签订,电力收入利润反转在即
- 用户侧维度:过去几年现货及月度电价低于年度长协导致签订意愿偏低、年长协电量电价双降,2026年内现货及月度电价逐步高于长协电价,预计27年用户购买长协需求提升利好电价
- 售电公司维度:26年内批零价格倒挂明显,2026上半年广东售电公司平均度电获利仅0.39厘/千瓦时(上年同期17厘/千瓦时),202家累计盈利、298家累计亏损,2027年售电公司有望降低敞口、提升长协电需求
- 供给维度:沿海地区气电占比高,受天然气电量下降影响,电量/电力供需或比市场预期更加紧张,亦可能导致年度长协供需紧张
- 节后A股电力股表现出色,10月8-9日公用指数上涨2.44%(火电/水电分别上涨3.55%/2.59%),较指数具备超额收益3.09个百分点;红利配置转向兼具高股息与业绩弹性的红与红利,火电是优选方向
- 新型红利火电三维改善:10月广东、江苏月度价格接近基准电价(较2026年长协电价上涨约8分、5分);十五五可靠容量供需紧平衡下容量电价有望向上;火电资本开支2024年见顶,2026上半年自由现金流347亿元,底部利润下A股火电仍具备4%股息、H股约6%
- 月度电价修复强化:10月全国代购电均价环比仅下降3厘、8-10月基本稳定,广东月度交易电价10月升至0.457元/千瓦时、较年度长协上涨8.5分/千瓦时(环比+5.4分),江苏升至0.395元/千瓦时、上涨5.1分/千瓦时(环比+5分)
- 现货电价对月度长协形成前置指引:广东燃煤现货截至10月6日0.375元/千瓦时(同比+94.9%)、9月均价0.459元/千瓦时环比+17.9%;山西日前市场10月9日0.332元/千瓦时(周环比+32.1%)、9月均价0.341元/千瓦时环比+10.0%
- 10月9日《中共中央 国务院关于发展新质生产力的意见》提出19条重大发展改革任务,能源方向包括壮大绿色能源产业、全面实施碳排放双控、碳市场扩容并完善全国统一绿证市场、有序发展先进核裂变能
- 煤炭高频:现货煤价9月以来大幅上涨并创年内新高,10月10日秦皇岛港5500大卡现货煤价998元/吨(同比+42.0%、较节前+1.2%),二十五省电厂日耗468.7万吨(同比-12.3%),北方港口库存3177.0万吨(同比+7.5%)
- 10月主要流域来水分化:溪洛渡入库流量同比-46.2%、三峡-30.0%、龙滩-92.5%,锦屏一级+46.0%、猴子岩+144.7%、水布垭+92.1%;天然气方面欧洲TTF同比+137.4%、美国NYMEX同比-1.2%、全国LNG出厂价格指数6405元/吨同比+58.9%
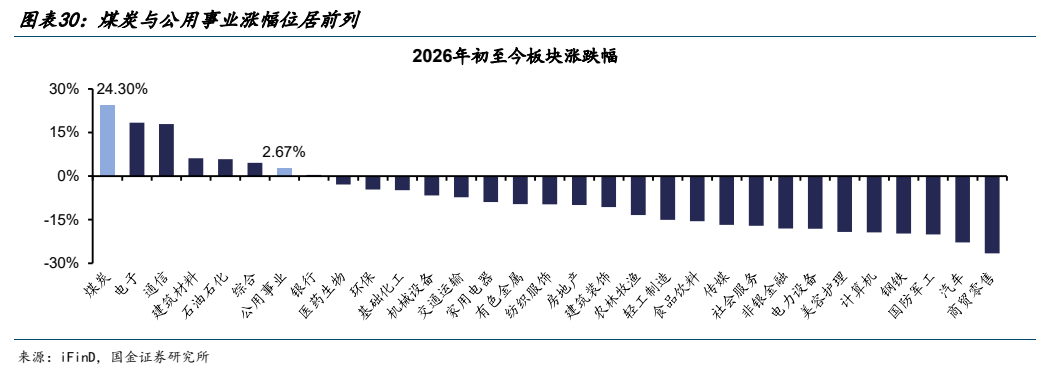
- 息差与估值交易面:长江电力股息率约3.6%对比10年期国债约1.68%、息差近200bp且从资金池息差角度亦有50bp回落空间;公用事业板块PE 20.53(近十年分位62.83%)、PB 1.74(42.67%),年初至今煤炭、公用事业分别上涨24.30%、2.67%,位列SW一级行业第一、第七
论述逻辑
- 报告以月度与现货电价高频跟踪为起点→10月广东、江苏月度交易电价分别自5月、6月起连续超过年度长协并接近燃煤基准价(0.457元/千瓦时、0.395元/千瓦时),验证2026年内现货及月度电价高于长协、用户购电成本抬升→叠加2026上半年广东售电公司批零倒挂下平均度电获利仅0.39厘/千瓦时且298家亏损、售电公司有望降低敞口,以及沿海气电出力下降收紧供给→三维度共同推动2027年年度长协供需改善、签订电价提升→各电力板块收入端走出通缩、利润端迎来反转→进一步结合火电三维改善(长协电价补偿煤价上涨、十五五容量电价有望向上、自由现金流转正增强分红)提出红利配置从利与红利转向红与红利、火电为优选→同时长江电力息差扩至近200bp存在约50bp回落空间、核电进入装机投产高峰,传统红利水电核电有望获估值重估→据此维持行业买入评级并按先全国再区域、评估电价弹性列示火电、水电、核电标的。
关键展望
- 预计27年年度长协供需改善、电价签订结果提升,伴随年底电价逐步签订落地,部分区域高弹性地方火电值得关注
- 随着多家公司明确分红比例或绝对分红金额承诺,预计明年盈利修复将进一步增强分红能力和盈利稳定性,推动板块估值中枢回升
- 长江电力息差从资金池息差角度看有50bp回落空间,国内低利率环境维持和资金池债券到期置换下未来仍有更大空间,水电、核电、煤炭、垃圾焚烧等传统稳定型红利资产将在股息率要求下降过程中获估值体现
- 2026年起核电进入装机投产高峰,10月9日新质生产力文件提到有序发展先进核裂变能,展望明年电价修复、装机投产,核电有望成为利与红利品种
- 风险提示:煤价波动幅度超预期;绿电装机及消纳情况不及预期;电力体制改革政策出台不及预期
推荐标的
- 行业评级:买入(维持评级)
- 火电/全国性及电价上涨弹性较大的区域公司:国电电力、华能蒙电、宝新能源、华润电力、华能国际、华电国际、广西能源等,逻辑为先全国再区域、持续评估电价弹性,并关注年底电价签订落地后的区域高弹性地方火电
- 水电标的:川投能源、国投电力、长江电力
- 核电标的:中国核电、中国广核
关键图表
图1. 图表 1: 2026 年 6 月代购电价见底开始回升
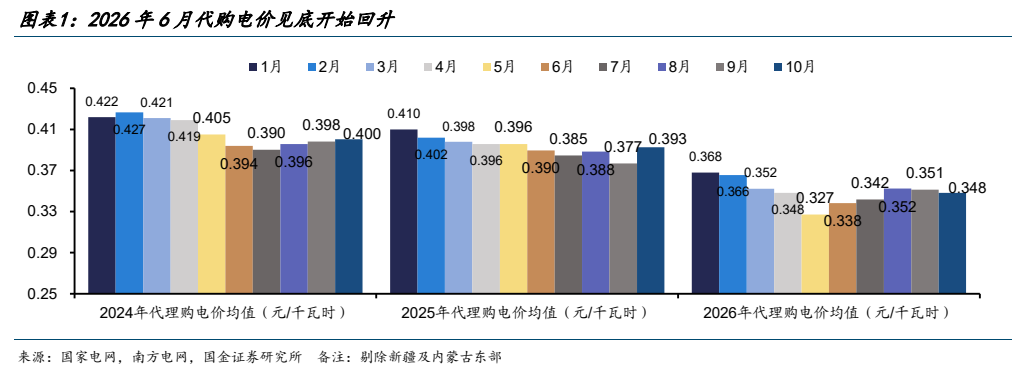
图2. 图表 4: 节前广东燃煤现货电价中枢抬升(元/兆瓦时)
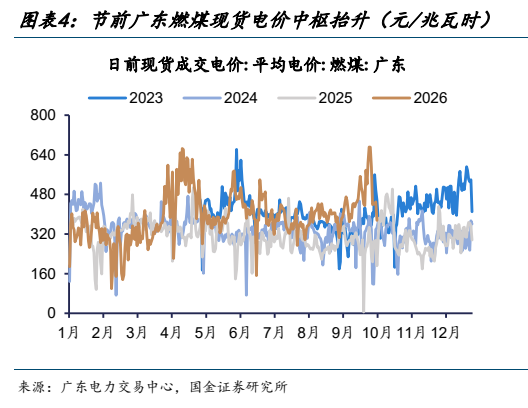
图3. 图表 6: 2026 上半年广东售电公司仅实现盈亏平衡
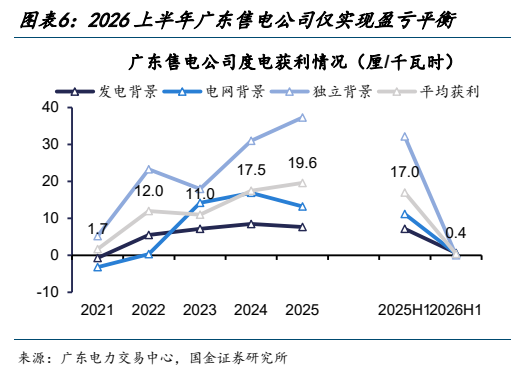
图4. 图表 9: 内贸煤价格近期大幅上涨后维持高位
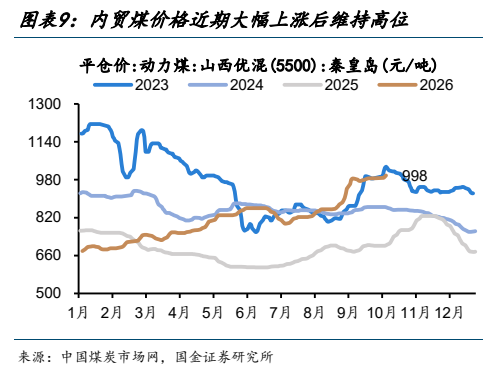
图5. 图表 12: 坑口煤价近期快速上涨后保持平稳
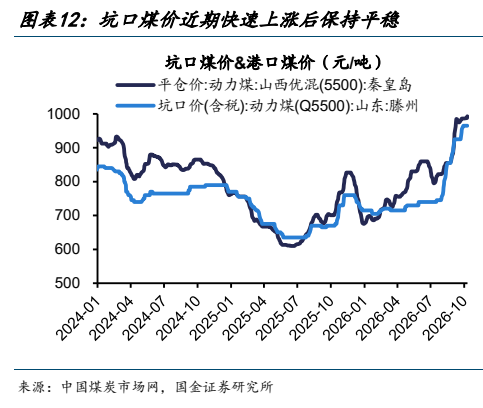
图6. 图表 14: 溪洛渡入库流量同比下降
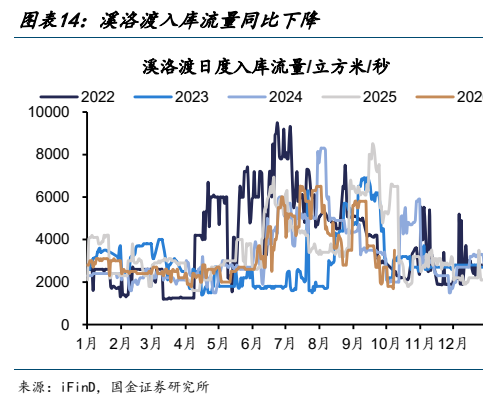
图7. 图表 17: 官地入库流量同比下降
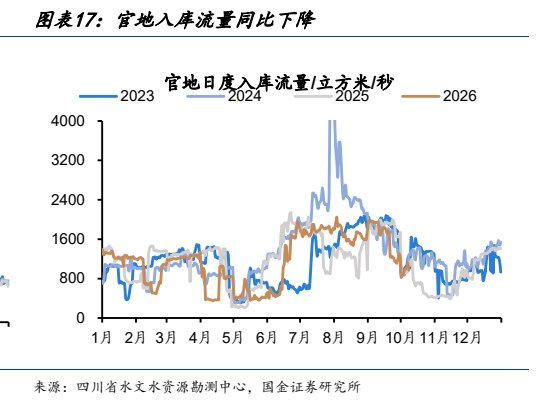
图8. 图表 19: 瀑布沟入库流量近期有所回落
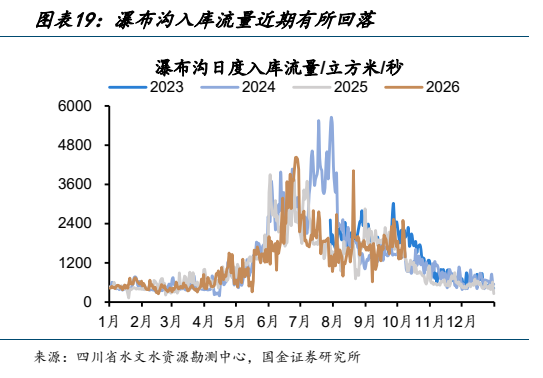
图9. 图表 22: 全国 LNG 出厂价格指数近期有所上升
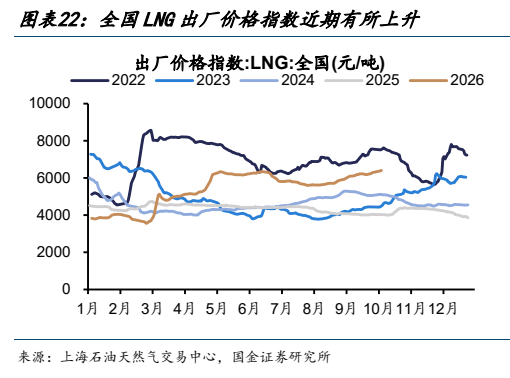
图10. 图表 25: 公用事业板块 PB 近十年分位数 42.67%
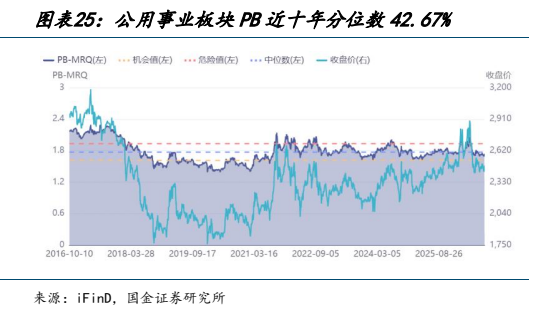
图11. 图表 27: 煤炭板块 PB 近十年分位数 99.39%
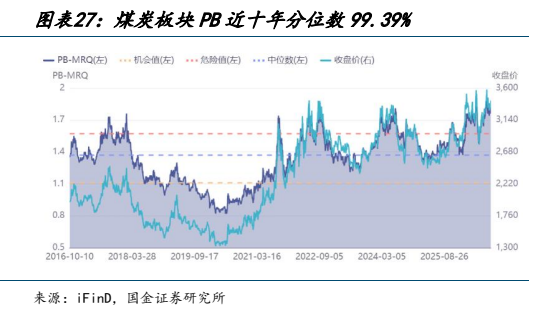
图12. 图表 30: 煤炭与公用事业涨幅位居前列