国信证券 策略快评:2026年10月各行业金股推荐汇总
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
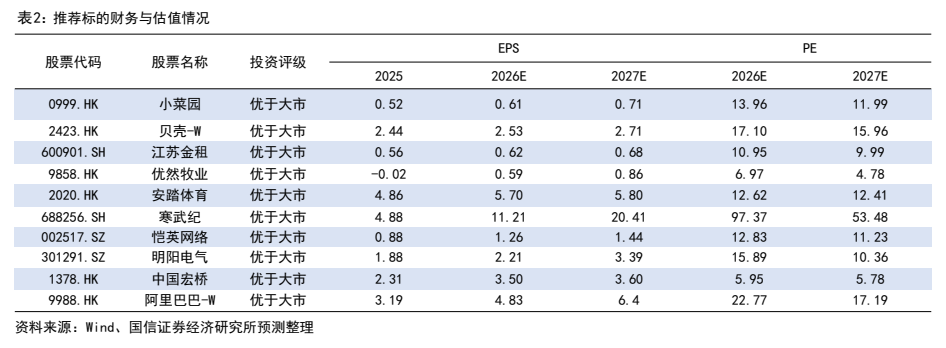
报告按月度框架汇总国信证券十大行业团队2026年10月的金股推荐,每个行业各1只标的:社服小菜园、房地产贝壳-W、非银金融江苏金租、农业优然牧业、纺织服装安踏体育、电子寒武纪、传媒恺英网络、电力设备明阳电气、金属与金属材料中国宏桥、互联网阿里巴巴-W,表2显示十只标的投资评级全部为优于大市。 报告对每只标的给出2025年、2026E、2027E的EPS及2026E、2027E的PE,并注明2026年及2027年预测市盈率统一采用2026年9月24日收盘的最新价格。 AI算力是核心主线:寒武纪受益国产AI芯片需求增长,已完成GLM、DeepSeek、Qwen、Kimi、MiniMax等国产主流开源模型适配支持;阿里巴巴-W指引32年建成20GW算力容量,27年开始平头哥芯片和超节点加速出货;明阳电气已进入全球顶级AI企业供应链,2026年中标国内头部互联网企业HVDC高压直流预制舱大额订单。 消费与红利主线方面,小菜园翻台率同比高增且第四季度开店展望积极,安踏体育进入户外出游旺季,优然牧业看好2026年国内肉奶景气共振反转,中国宏桥当前估值仅5倍、过往分红比例在60%以上。 估值分化明显:寒武纪2026E PE为97.37、2027E为53.48,阿里巴巴-W为22.77和17.19,中国宏桥仅5.95和5.78。 报告最后提示宏观经济增长不及预期、市场风险、下游需求不及预期、行业竞争加剧等九类风险。
主要观点
- 报告以两张表构成全篇:表1按行业列出2026年10月金股标的、分析师、代码与投资逻辑,覆盖社服、房地产、非银金融、农业、纺织服装、电子、传媒、电力设备、金属与金属材料、互联网十个行业各1只。
- 社服推荐小菜园(0999.HK):质价比家常菜餐饮龙头,兼具成长与红利属性,近期进入调改后效益释放周期、翻台率同比高增,第四季度开店展望积极,双节家庭聚餐需求有望催化;2026E EPS 0.61、2026E PE 13.96。
- 房地产推荐贝壳-W(2423.HK):报告认为是地产链里业绩弹性最强的标的,自营门店扎根京沪等核心城市、加盟门店遍布主流二线城市,预期随房价止跌企稳、成交寻底回升实现α与行业β共振;2026E EPS 2.53、2026E PE 17.10。
- 非银金融推荐江苏金租(600901.SH):兼具红利属性与成长属性,业绩经营稳健,股息率处于有吸引力区间;2026E EPS 0.62、2026E PE 10.95。
- 农业推荐优然牧业(9858.HK):国内肉牛产需缺口扩大、奶牛存栏持续调减,报告看好2026年国内肉奶景气共振反转,公司作为全球奶牛养殖龙头业绩有望充分受益;2025年EPS为-0.02,2026E EPS 0.59、2026E PE 6.97。
- 纺织服装推荐安踏体育(2020.HK):户外出游旺季旗下较多运动户外品牌呈现出色增长趋势,10月进入季度经营情况披露期,新并购品牌若整合落地有望进一步催化,业绩出色估值低、具备投资性价比;2026E EPS 5.70、2026E PE 12.62。
- 电子推荐寒武纪(688256.SH):国产AI芯片需求持续增长,公司依托算力芯片核心竞争力深化与互联网头部企业合作,并已完成GLM、DeepSeek、Qwen、Kimi、MiniMax等系列国产主流开源模型的适配支持,推动营收与利润显著增长;2026E EPS 11.21、2026E PE 97.37、2027E PE 53.48。
- 传媒推荐恺英网络(002517.SZ):传奇IP为基本盘,通过传奇+X破圈与平台化变现打造第二成长曲线,AI与IP新品管线具备向上弹性;2026E EPS 1.26、2026E PE 12.83。
- 电力设备推荐明阳电气(301291.SZ):聚焦风光储、智能电网、数据中心等全球高增长领域,通过间接+直接出海推进全球化战略、海外业务收入有望迎来高增,已成功进入全球顶级AI企业供应链,AIDC电力设备订单预计快速放量,2026年中标国内头部互联网企业HVDC高压直流预制舱大额订单;2026E EPS 2.21、2026E PE 15.89。
- 金属与金属材料推荐中国宏桥(1378.HK):国内电解铝龙头、具备铝土矿-氧化铝-电解铝全产业链,推荐逻辑包括行业供需进平衡可维持稳定高盈利、公司成本和管理领先、低估值高股息(当前估值仅5倍、过往分红比例在60%以上);2026E EPS 3.50、2026E PE 5.95、2027E PE 5.78。
- 互联网推荐阿里巴巴-W(9988.HK):公司指引32年建成20GW算力容量、长期云收入增长可期,自研芯片驱动利润率持续改善,27年开始平头哥芯片和超节点加速出货,当前市值中并未体现平头哥价值,宏观因素影响消除后具备较大股价弹性;2026E EPS 4.83、2026E PE 22.77、2027E PE 17.19。
- 估值与评级口径统一:十只标的投资评级全部为优于大市,2026年及2027年预测市盈率均以2026年9月24日收盘的最新价格计算。
论述逻辑
- 策略团队按月度框架向各行业分析师征集一只金股 → 表1逐行业列出标的代码与一句话投资逻辑,形成消费复苏(小菜园、安踏、优然牧业、贝壳)、AI算力(寒武纪、阿里巴巴-W、明阳电气)、红利稳健(江苏金租、中国宏桥)与主题弹性(恺英网络)等主线 → 表2统一给出2025-2027E EPS与2026E/2027E PE,以2026年9月24日收盘价为估值基准 → 十只标的全部落在优于大市评级,构成10月组合清单 → 报告以宏观、需求、竞争、政策与业绩兑现等风险提示收束,未额外给出指数或仓位观点。
关键展望
- 小菜园:年内第四季度开店展望积极,双节家庭聚餐需求有望催化短期经营。
- 安踏体育:10月进入季度经营情况披露期,新并购品牌若整合落地有望进一步形成催化。
- 优然牧业:报告看好2026年国内肉奶景气共振反转,公司业绩有望充分受益牧业景气上行。
- 阿里巴巴-W:指引32年建成20GW算力容量、长期云收入增长可期,27年开始平头哥芯片和超节点加速出货,宏观因素影响消除后具备较大股价弹性。
- 明阳电气:AIDC电力设备订单预计将快速放量;2026年成功中标国内头部互联网企业HVDC高压直流预制舱大额订单。
- 风险提示:宏观经济增长不及预期、市场风险、下游需求不及预期、行业竞争加剧、行业景气度下降、市场监管及政策风险、公司产能扩张不及预期、上市公司业绩不达预期、公司产品质量出现问题影响订单交付;报告未给出目标价。
推荐标的
- 小菜园(0999.HK):优于大市,质价比家常菜餐饮龙头;2025/2026E/2027E EPS为0.52/0.61/0.71,2026E/2027E PE为13.96/11.99。
- 贝壳-W(2423.HK):优于大市,地产链业绩弹性最强标的;2025/2026E/2027E EPS为2.44/2.53/2.71,2026E/2027E PE为17.10/15.96。
- 江苏金租(600901.SH):优于大市,兼具红利与成长属性;2025/2026E/2027E EPS为0.56/0.62/0.68,2026E/2027E PE为10.95/9.99。
- 优然牧业(9858.HK):优于大市,全球奶牛养殖龙头受益2026年肉奶景气反转;2025/2026E/2027E EPS为-0.02/0.59/0.86,2026E/2027E PE为6.97/4.78。
- 安踏体育(2020.HK):优于大市,户外旺季运动户外品牌增长出色、业绩出色估值低;2025/2026E/2027E EPS为4.86/5.70/5.80,2026E/2027E PE为12.62/12.41。
- 寒武纪(688256.SH):优于大市,国产AI芯片需求增长、完成多款国产主流开源模型适配;2025/2026E/2027E EPS为4.88/11.21/20.41,2026E/2027E PE为97.37/53.48。
- 恺英网络(002517.SZ):优于大市,传奇IP基本盘+AI与IP新品管线弹性;2025/2026E/2027E EPS为0.88/1.26/1.44,2026E/2027E PE为12.83/11.23。
- 明阳电气(301291.SZ):优于大市,进入全球顶级AI企业供应链、AIDC订单放量;2025/2026E/2027E EPS为1.88/2.21/3.39,2026E/2027E PE为15.89/10.36。
- 中国宏桥(1378.HK):优于大市,电解铝龙头、低估值高股息(当前估值仅5倍、过往分红比例在60%以上);2025/2026E/2027E EPS为2.31/3.50/3.60,2026E/2027E PE为5.95/5.78。
- 阿里巴巴-W(9988.HK):优于大市,指引32年建成20GW算力容量、平头哥芯片27年起加速出货;2025/2026E/2027E EPS为3.19/4.83/6.4,2026E/2027E PE为22.77/17.19。
关键图表
图1. 表 1: 2026 年 10 月各行业金股推荐标的汇总
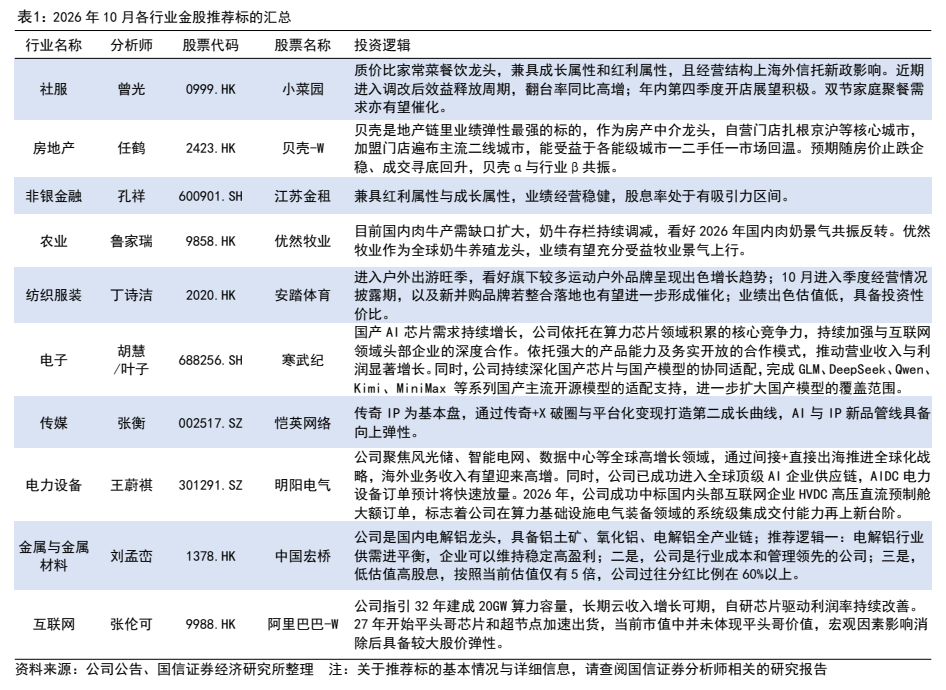
图2. 表 2: 推荐标的财务与估值情况