伯恩斯坦:苹果(AAPL.US)FQ2'26:库克的最后一圈胜利巡游?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦在2026年6月22日发布报告,认为苹果FQ2'26业绩可能超预期,但长期增长面临挑战。报告指出,iPhone收入同比增长5%至450亿美元,服务收入增长12%至250亿美元,毛利率为46.5%。尽管业绩强劲,但库克即将退休,市场对继任者战略方向存疑。报告维持“中性”评级,目标价200美元。
主要观点
- iPhone收入同比增长5%至450亿美元,主要受iPhone 17 Pro Max销量推动。
- 服务收入增长12%至250亿美元,App Store和Apple Music贡献最大。
- 毛利率46.5%,高于市场预期的46.0%,受益于成本控制。
- 大中华区收入下降3%至150亿美元,因华为竞争加剧。
- 库克宣布将在2026年底退休,市场对继任者Tim Cook Jr.的战略方向持观望态度。
- 苹果Vision Pro销量低于预期,仅售出50万台。
- 公司宣布回购1000亿美元股票,但未提高股息。
- 预计FQ3'26收入指引为900-920亿美元,低于市场预期。
论述逻辑
报告从FQ2'26业绩超预期出发,指出iPhone和服务业务仍是增长引擎,但大中华区疲软和Vision Pro表现不佳拖累整体。库克退休引发领导层不确定性,叠加FQ3指引低于预期,导致长期增长前景承压。因此,尽管短期业绩亮眼,但风险因素使评级维持中性。
关键展望
- 库克退休后,新CEO的战略方向是未来12个月的关键观察点。
- FQ3'26收入指引900-920亿美元,低于市场预期的930亿美元。
- 风险包括:华为竞争加剧、Vision Pro需求持续低迷、监管压力。
推荐标的
- 苹果(AAPL.US):评级“中性”,目标价200美元。理由:短期业绩强劲,但长期不确定性高。
关键图表
图1. 伯恩斯坦预测、实际与市场一致预期对比
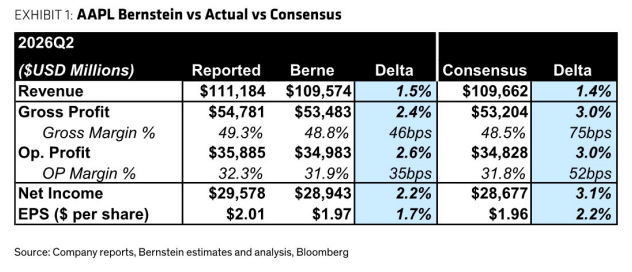
图2. iPhone收入增长
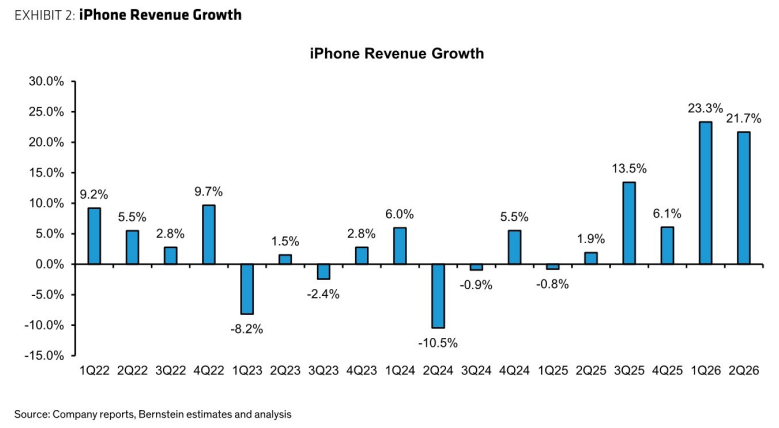
图3. 服务业务同比增长

图4. 苹果毛利率
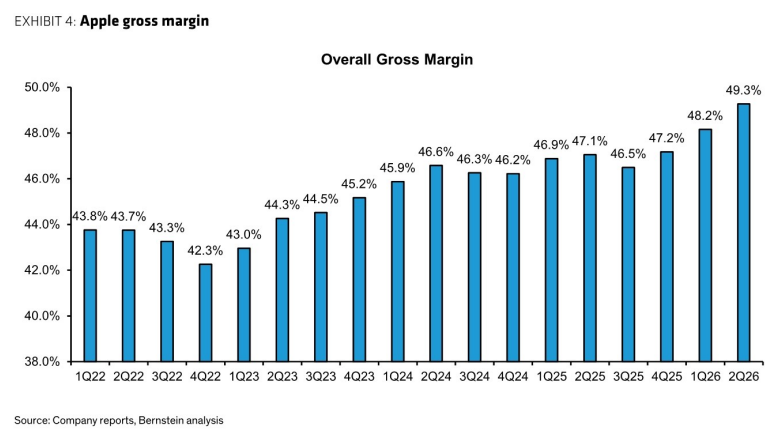
图5. 产品毛利率

图6. 服务毛利率
