UBS:AI语气追踪显示美欧转鹰
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
UBS构建了一个基于LLM的央行语气追踪器,用于分析美联储、欧洲央行和日本央行官员讲话、访谈和新闻发布会中的政策语气与主题贡献。最新结果显示,美联储和欧洲央行语气更趋强硬,日本央行语气在2025年下半年快速转强后开始平台化。美联储方面,通胀重新成为语气转鹰的关键驱动,Powell相对更鹰;欧洲央行方面,冲突后语气明显转鹰且Lagarde贡献突出;日本央行仍由通胀主题主导,但增长和劳动力语气更谨慎。核心是:央行沟通正在从鸽派边际转向更强调通胀风险,AI语气指标可为政策路径提供高频信号。
主要观点
- 核心判断:AI语气追踪显示主要央行沟通更偏鹰,通胀重新成为核心驱动。报告不是只给出单点预测,而是把增长、通胀、政策反应和市场定价放在同一个框架里,强调当前价格已经反映部分冲击,但未来几周仍会被数据和政策沟通重新定价。
- 宏观环境的共同特征是增长韧性仍在,但结构分化更强:AI资本开支、财政支出或能源出口方受益,消费、房地产、能源进口方或利率敏感部门承压,因此总量数据可能比微观压力看起来更平稳。
- 通胀和能源价格是多数资产定价的短期锚。油价、汽油和供给瓶颈会先推高名义通胀和通胀预期,随后才通过实际收入、企业成本和政策约束影响增长,这意味着市场可能先交易通胀风险、再交易增长下行。
- 政策层面不宜简单押注快速宽松。无论是美联储、欧洲央行还是其他央行,沟通都更重视通胀韧性和风险管理;即便增长风险上升,央行也需要看到更清晰的就业或通胀放缓证据才会转向。
- 市场建议通常偏向相对价值和风险对冲,而非单边追逐。报告更关注曲线、实际利率、互换利差、汇率分化、股票盈利质量或商品区域短缺等结构性机会,并提醒短期新闻流会放大波动。
- 风险点集中在三类:能源冲突持续时间和运输中断、就业和消费数据是否突然转弱、以及政策沟通是否从“耐心观察”转为更鹰或更鸽。若这些变量发生跳变,当前交易方向需要快速复核。
- 对投资组合而言,全球央行策略的重点不是寻找单一宏观答案,而是在“通胀仍高、增长尚可、政策受限”的组合中保留弹性:持有有基本面支撑的方向,同时用利率、汇率或商品敞口对冲尾部风险。
论述逻辑
能源和政策冲击抬高不确定性 → 增长韧性与结构分化并存 → 通胀数据和就业数据决定央行反应函数 → 市场先交易短期通胀和政策沟通,再交易中期增长放缓 → AI语气追踪显示主要央行沟通更偏鹰,通胀重新成为核心驱动 → 投资上需要把方向性观点和相对价值/对冲结合。
关键展望
- 短期展望:未来一到两个月资产价格仍会围绕油价、就业、通胀和央行讲话波动,单个数据点可能造成明显价格跳动,但更重要的是这些数据是否改变政策反应函数。
- 中期展望:若能源冲击不能快速缓和,名义通胀和企业成本将继续偏高,同时实际收入和消费逐步承压,增长风险会从“潜在风险”变成更可见的宏观约束。
- 市场展望:更适合关注曲线形态、实际利率、跨区域汇率和行业盈利分化,而不是简单押注全面风险偏好上升;风险资产需要盈利和政策预期共同支撑。
- 风险展望:主要风险包括中东冲突升级、油品或运输短缺扩大、就业突然转弱、央行沟通进一步偏鹰,以及财政供给或外资需求变化带来的利率上行压力。
推荐标的
- 优先关注具有明确基本面支撑和相对价值优势的交易,例如曲线、互换利差、实际利率或受益于结构性需求的股票板块。
- 对能源冲击敏感的组合应保留商品或通胀相关对冲,避免只持有会被油价上行同时冲击估值和盈利的单边风险资产。
- 对汇率和股票配置而言,应区分能源进口方与出口方、AI资本开支受益方与传统周期承压方,避免用单一宏观叙事覆盖全部资产。
关键图表
Figure 1:美联储和欧洲央行语气更强硬,日本央行语气趋于平台化
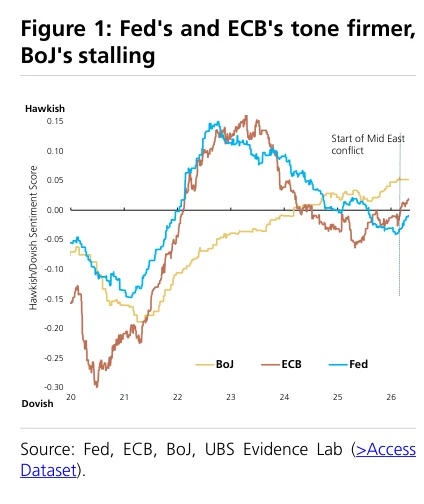
Figure 2:美联储理事会语气几乎回升至中性
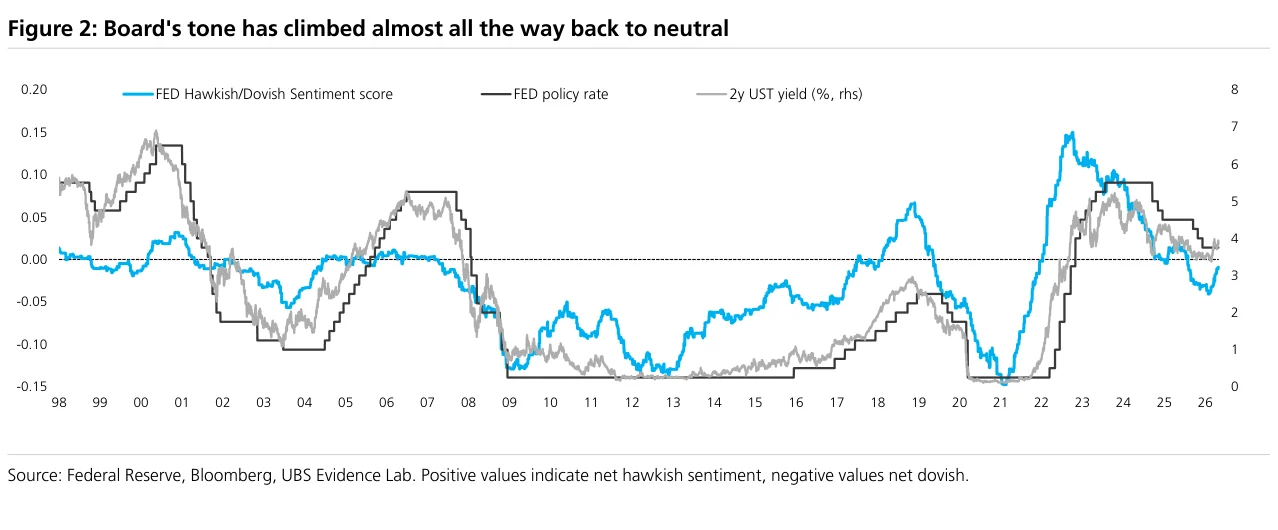
Figure 3:通胀重新成为美联储语气的关键驱动
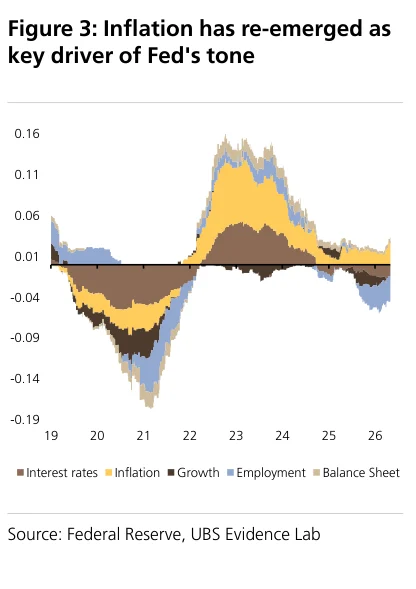
Figure 4:鹰派转变由特定官员和主题推动
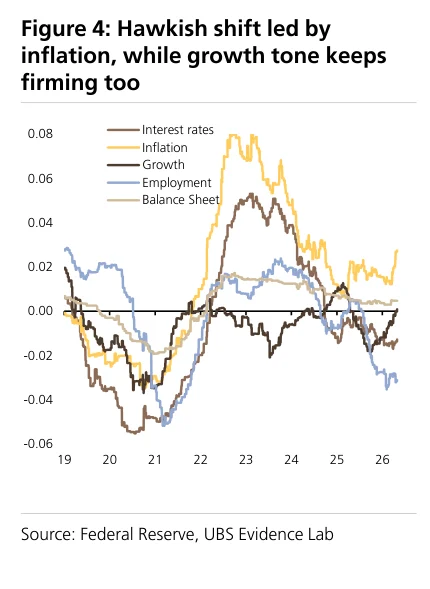
Figure 5:通胀语气上升与核心PCE变化相匹配
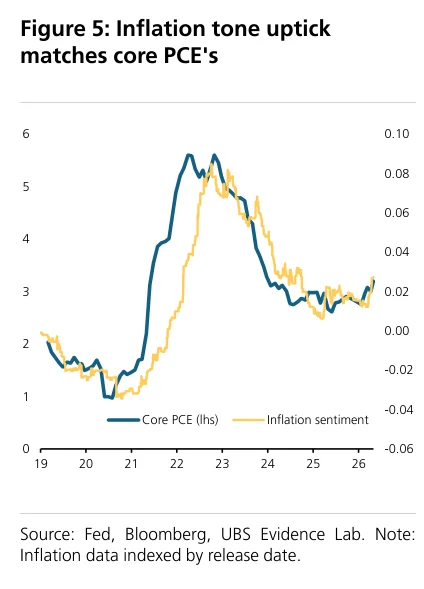
Figure 6:第二季度美联储理事会贡献均转为非鸽派
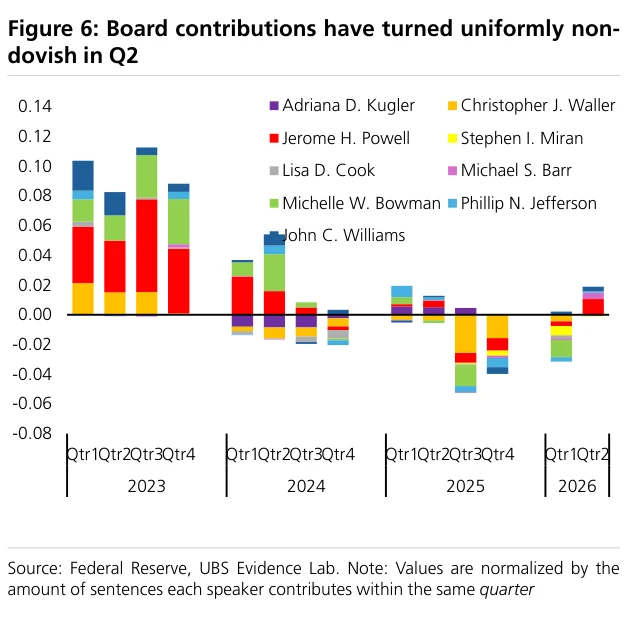
Figure 7:Powell是最鹰派的发言者
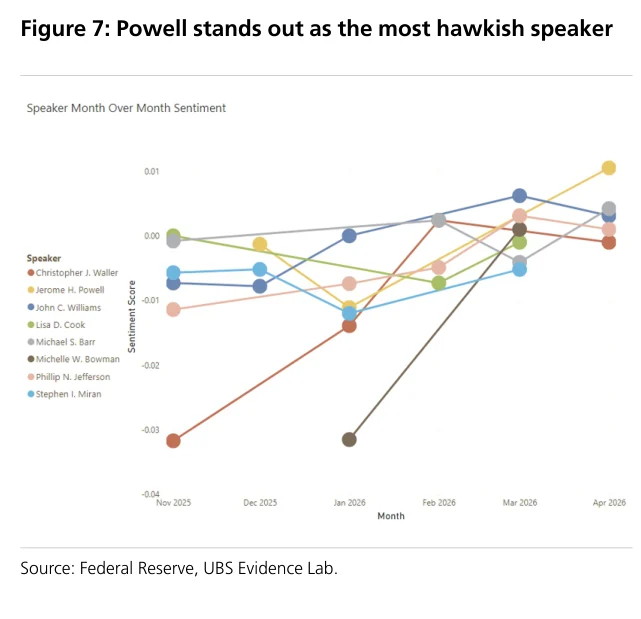
Figure 8:Powell语气比3月更鹰
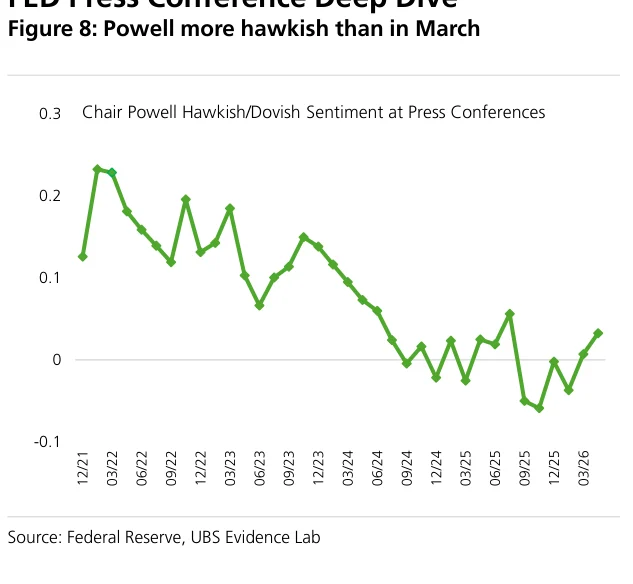
Figure 9:混合表述减少,鹰派信号明显增加
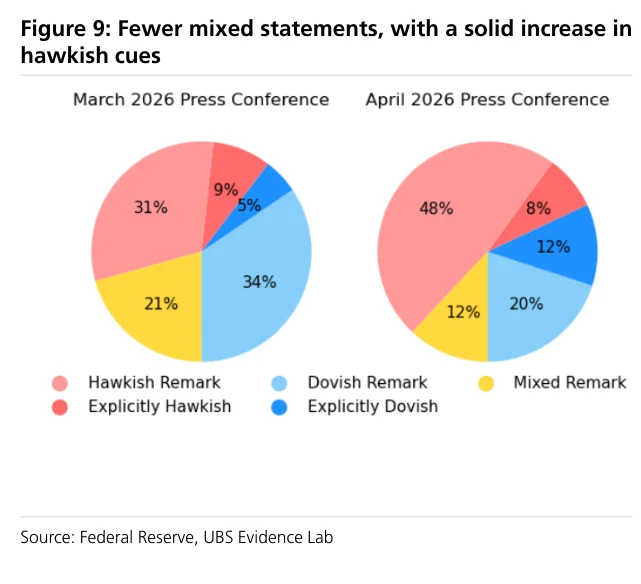
Figure 10:增长和劳动力语气更强推动整体读数偏鹰
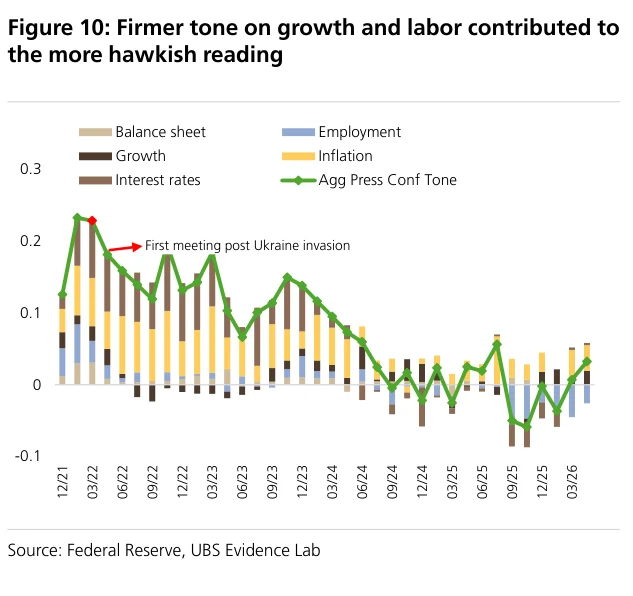
Figure 11:通胀语气相对冲突前仍处高位
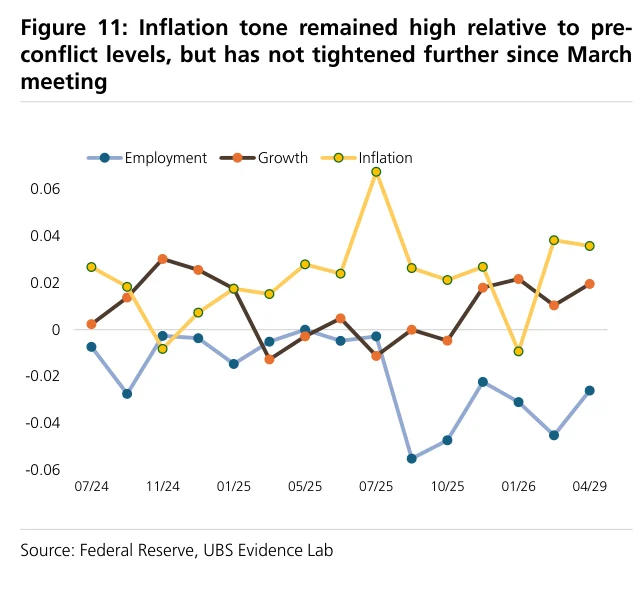
Figure 12:叙事由通胀风险和政治因素主导
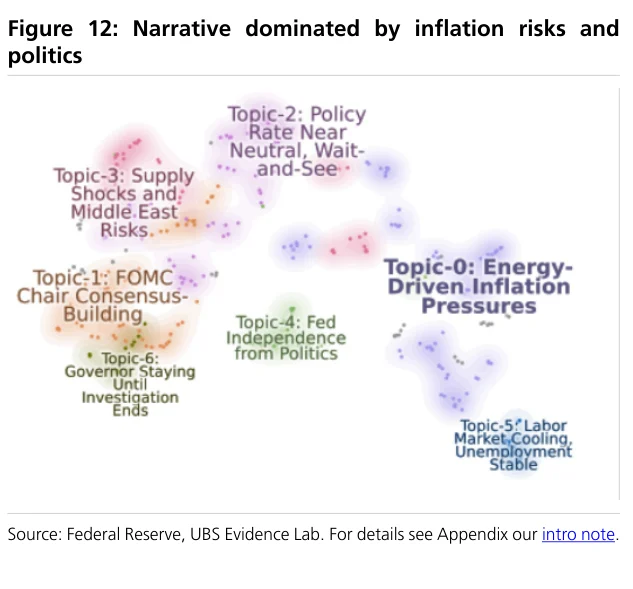
Figure 13:Powell核心信息是政策处于合适位置
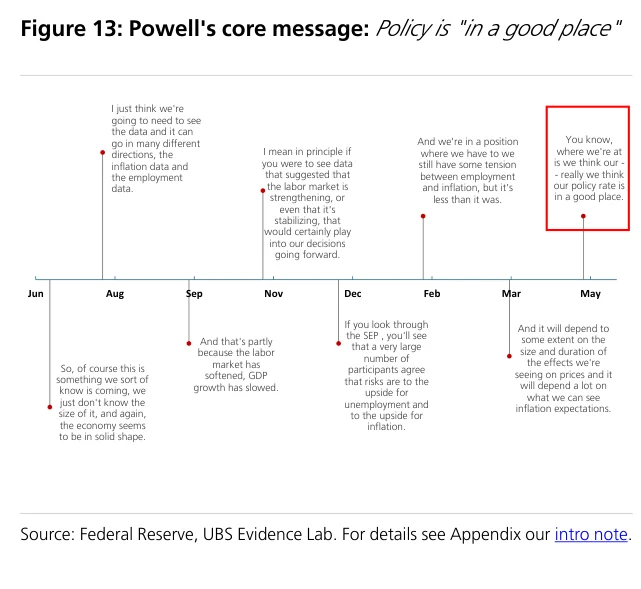
Figure 14:冲突后欧洲央行情绪急剧转鹰
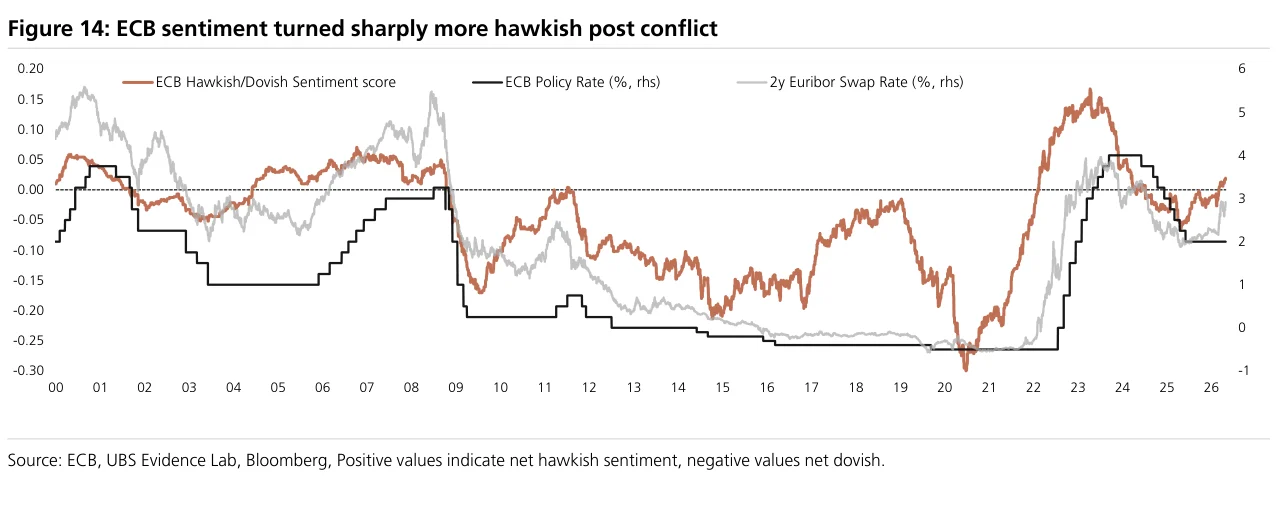
Figure 15:通胀重新成为欧洲央行语气的主要驱动
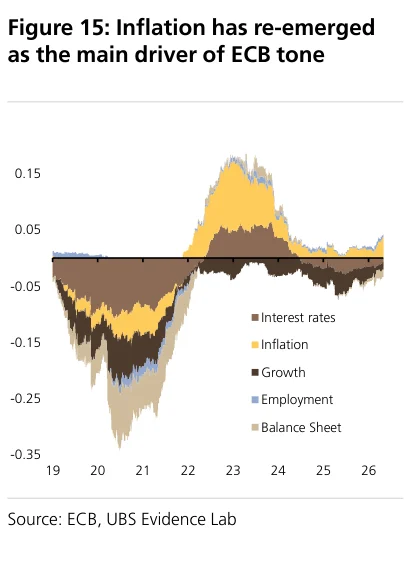
Figure 16:欧洲央行通胀语气偏鹰
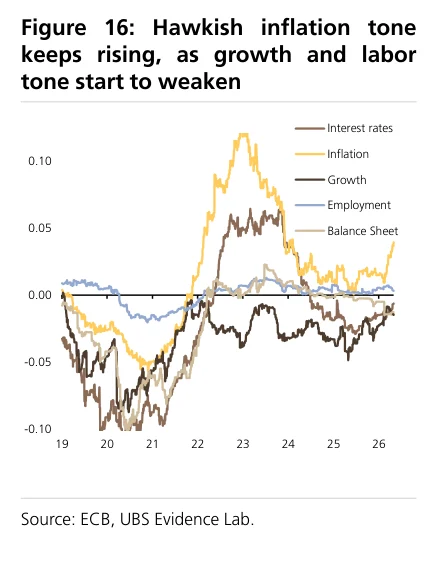
Figure 17:通胀语气此前已经上升
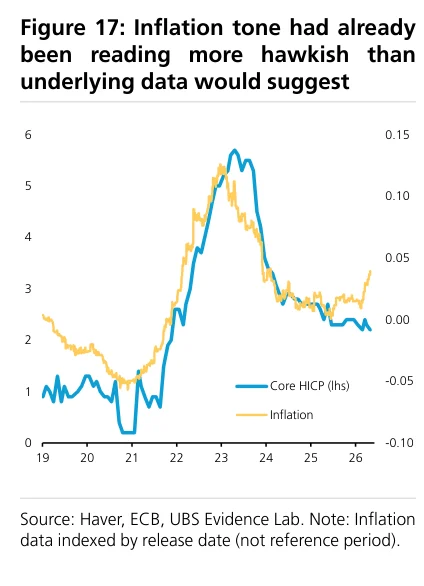
Figure 18:2026年至今整体呈广泛鹰派倾向
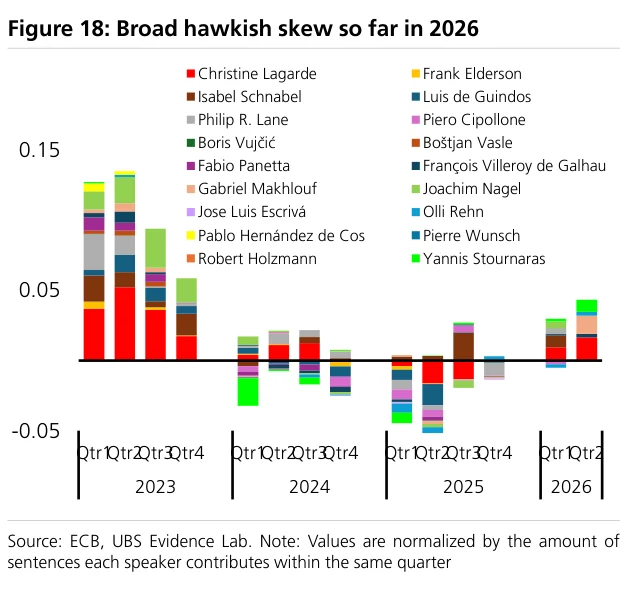
Figure 19:Lagarde引领鹰派转变
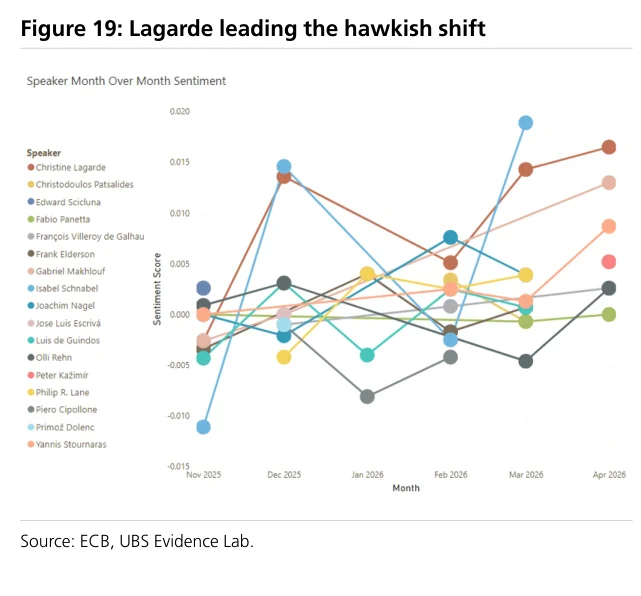
Figure 20:Lagarde语气略比3月更鹰
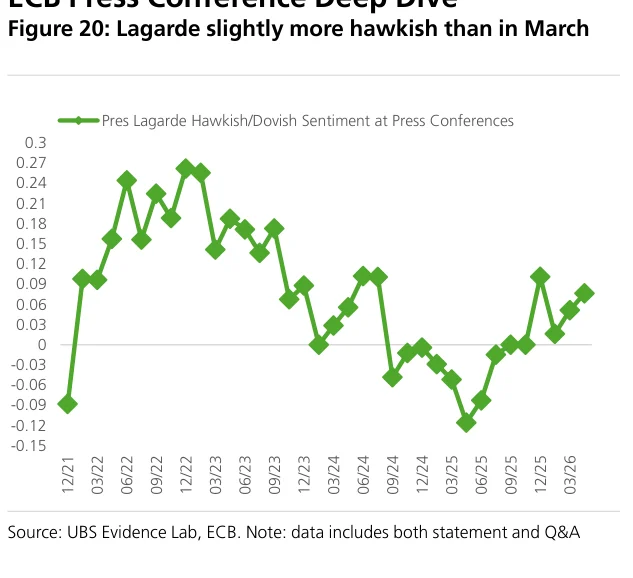
Figure 21:鹰派信号小幅增加,但沟通仍大体保留对冲表述
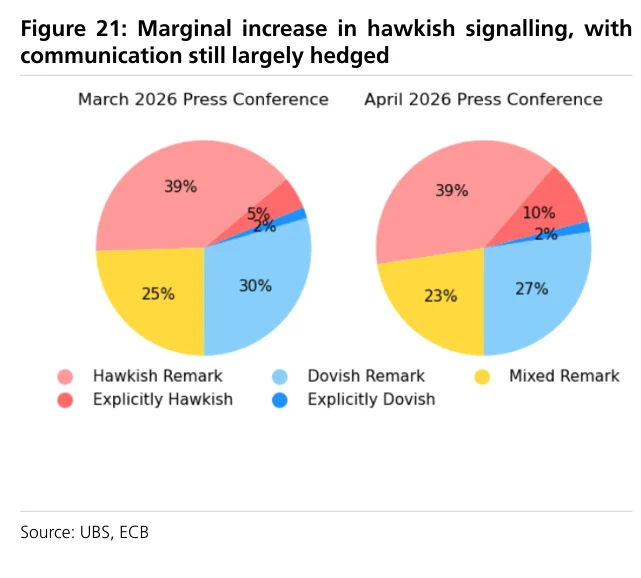
Figure 22:通胀语气更强,同时鹰派利率指引开始出现
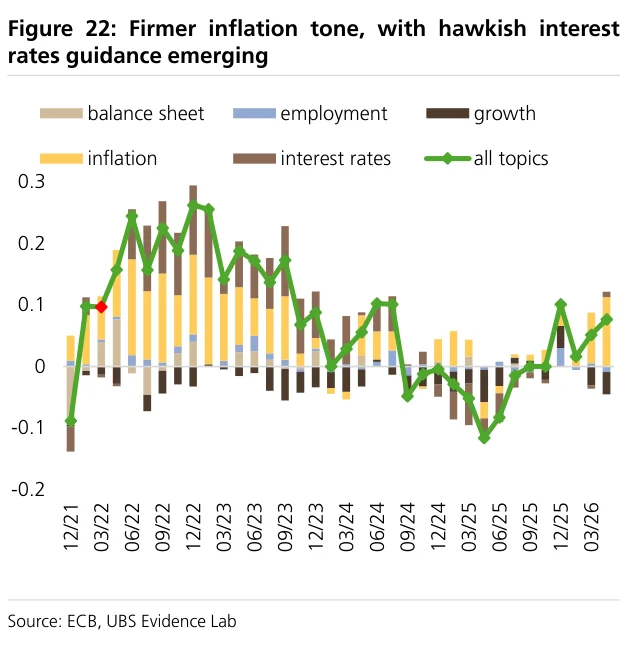
Figure 23:滞胀式组合正在出现
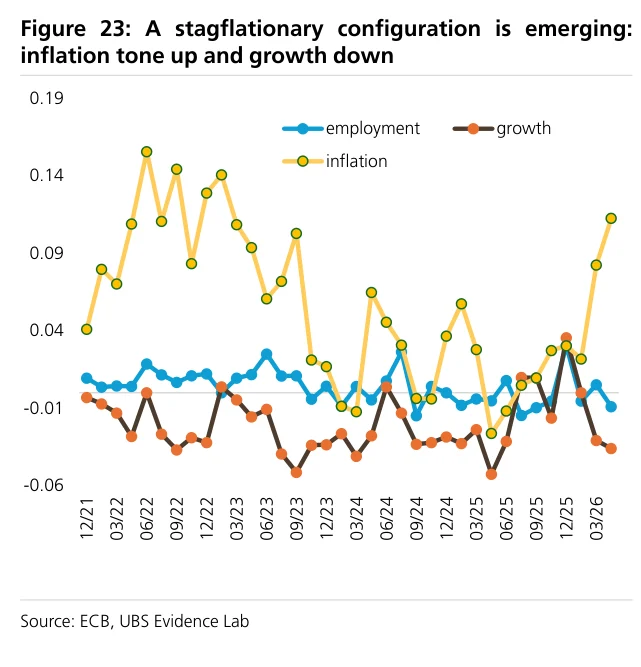
Figure 24:能源和通胀风险主导叙事
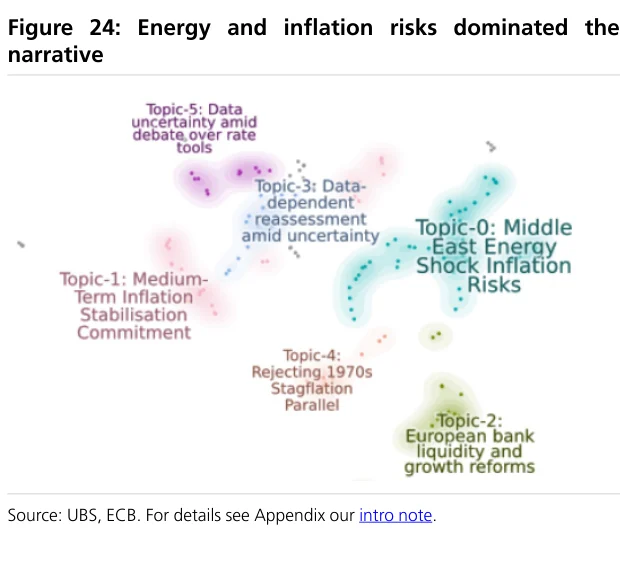
Figure 25:模型识别的核心信息是欧洲央行仍在评估形势
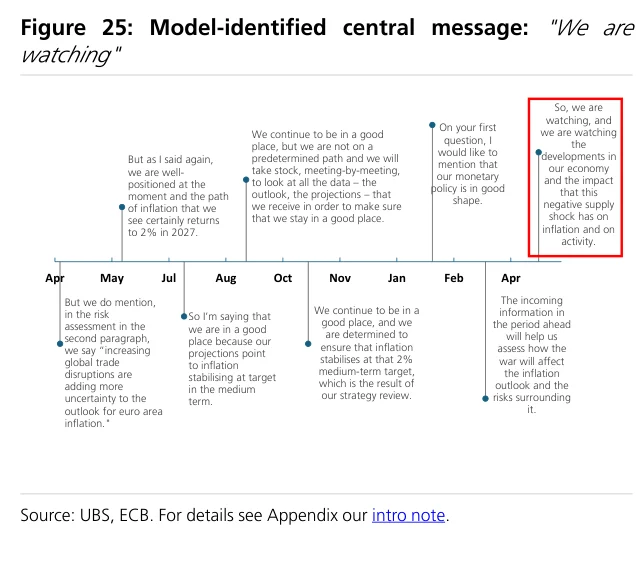
Figure 26:日本央行语气在2025年下半年快速转强后出现平台化迹象
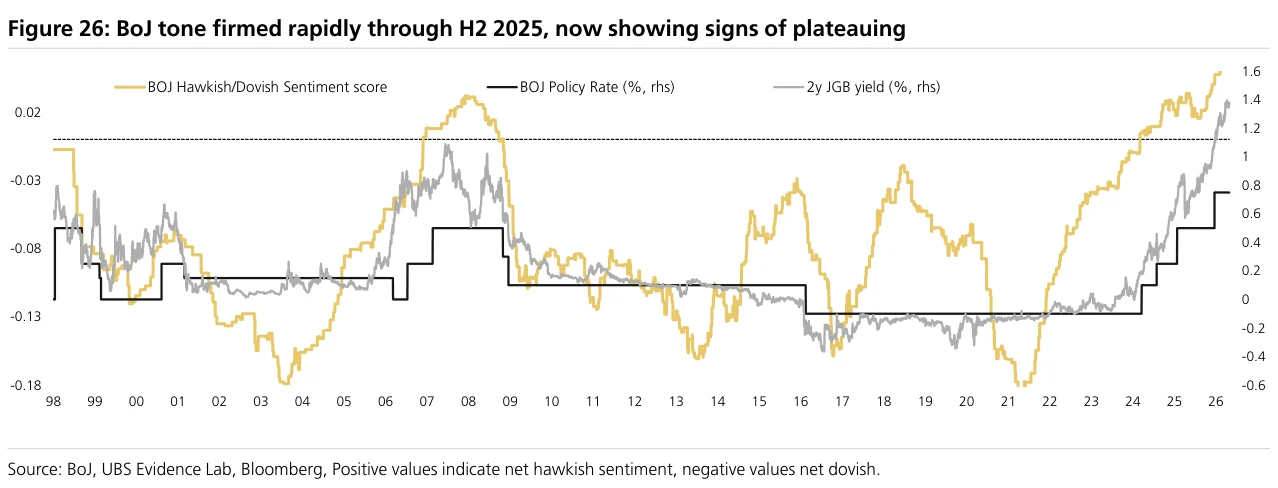
Figure 27:通胀语气仍是日本央行情绪的主要驱动
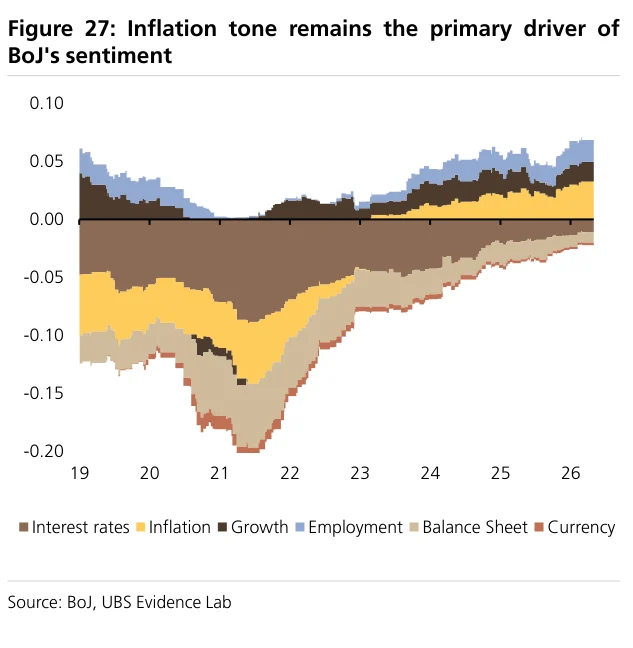
Figure 28:日本央行对增长和劳动力的语气更谨慎
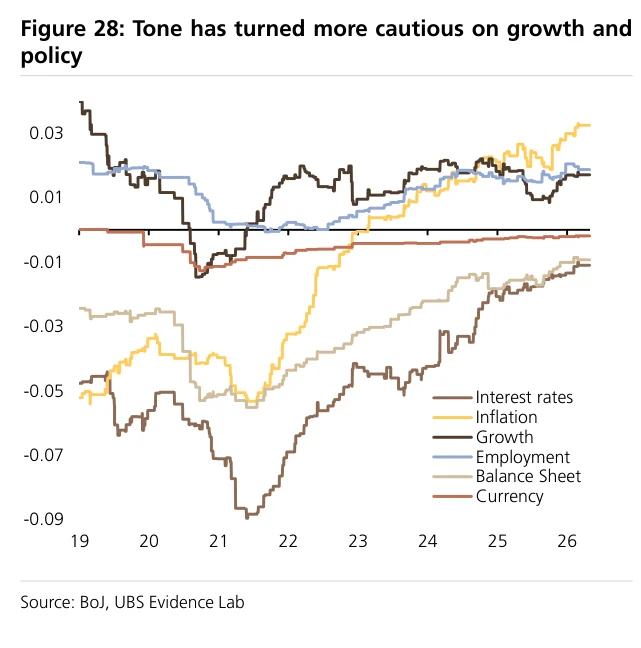
Figure 29:2025年第四季度沟通高峰后,2026年讲话数量减少
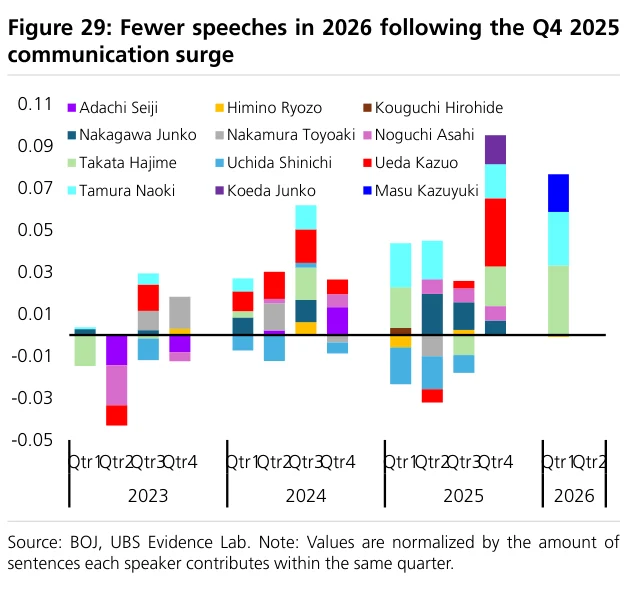
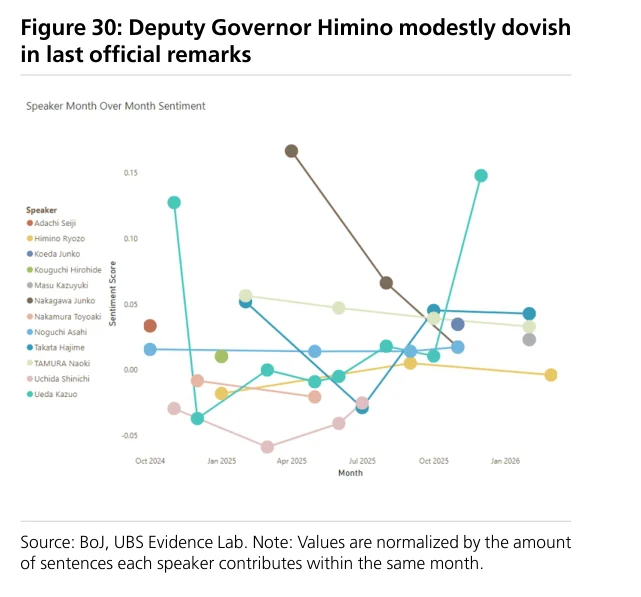
Figure 30:副行长冰见野良三语气略偏鸽派