摩根士丹利:大摩 三生制药(1530.HK):2026年上半年销售符合预期,调整后净利润超预期;下一催化剂为ESMO大会的PD 1 VEGF数据更新
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年上半年产品销售同比下滑19%,符合该行预期,主因旧产品竞争与增值税影响,但CDMO收入同比增长161%,其中包括向辉瑞供应'707。 调整后净利润同比增长26.5%至14.4亿元人民币、超出该行预期,主要来自BD收入和成本控制;剔除BD后毛利率同比降5.2个百分点,SG&A/研发费用率同比-3.5/+6个百分点。 报告指出下一催化剂是ESMO上公布的'707中国一线NSCLC(联合化疗)II期数据,辉瑞下半年再启动两项III期试验将触发对三生的里程碑付款。 新产品(年内3个获批、5个在NDA审评)与海外拓展可缓冲旧产品压力,但该行认为总销售恢复增长可能要到2027年或更晚,且TPIAO将于2026年底进行NRDL重新谈判。 公司截至2026年6月持有194亿元人民币现金及金融资产,为新品种引入、研发投入和股东回报留有灵活性;估值采用DCF(WACC 10.0%、终值增长率2%、RMB/HKD 1.14)。
主要观点
- 2026年上半年产品销售同比下滑19%,符合大摩预期,主因旧药竞争与增值税;CDMO收入同比增长161%,含向辉瑞供应'707。
- 调整后净利润同比增长26.5%至14.4亿元人民币,超出大摩预期,得益于BD收入和成本控制;剔除BD后毛利率同比降5.2个百分点,SG&A/研发费用率同比变化-3.5/+6个百分点。
- AlphaSignals业绩反应:业绩对投资主题影响不变,财务结果与一致预期相符,未来12个月一致预期EPS方向大体不变。
- 下一催化剂:'707(PD-1xVEGF)中国一线NSCLC联合化疗的II期数据将在ESMO公布;辉瑞下半年再启动两项III期试验,将触发对三生的里程碑付款。
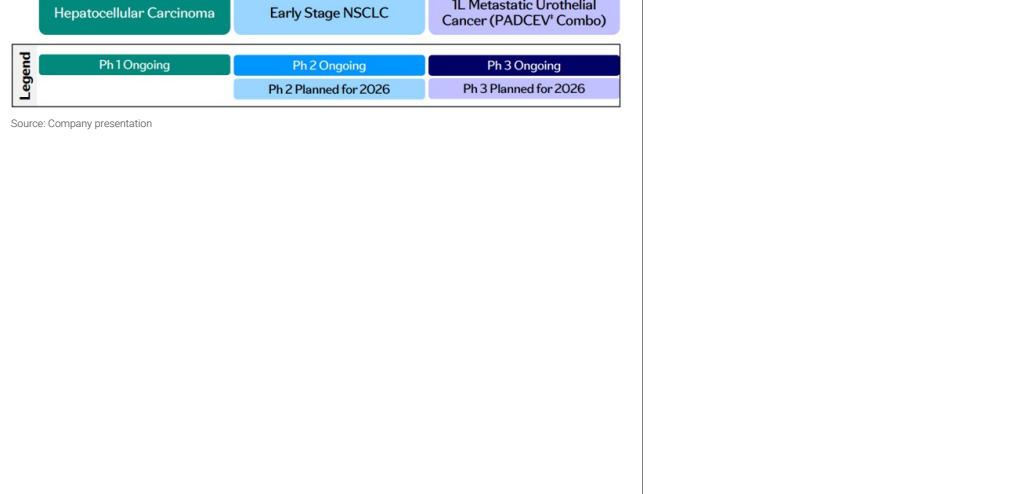
- SSGJ-707/PF-4404全球注册布局:除1L NSCLC(鳞状与非鳞状)和1L mCRC全球III期外,辉瑞计划2H26启动1L EC与1L mUC(联合Padcev)III期及一项早期NSCLC II期;三生预计11项注册试验入组5,000+例患者,其中肺癌1,400+例。
- 新产品梯队:年内已获批3个——Yisaituo(IL-17,2月)、NuPIAO(3月)、Yisaina(IL-1β,8月);另有5个处于NDA审评,包括IL-4Rα、BRVO黄斑水肿VEGF、口服紫杉醇、来自Duality的HER2 ADC及司美格鲁肽生物类似药。
- TPIAO正在美国开展CLDT桥接研究,有望借海外拓展延长生命周期;但该行认为总销售增长可能要到2027年或更晚才转正,且TPIAO将于2026年底进行NRDL重新谈判。
- 未来12个月其他管线读出:SSS55(C3b双功能融合蛋白)2H26读出I期;SSGJ-705(HER-2/PD-1)与SSGJ-706(PD-1/PD-L1)2027年读出II期;SSS68(长效APRIL/BAFF)可能2027年读出I期;管理层还重点提及CD3/BCMA/CD19、TL1A/IL-23、TSLP/IL-4R及口服IL-23等临床前自免资产。
- 资产负债表充裕:截至2026年6月持有194亿元人民币现金及金融资产,可用于新产品引入、研发投入与股东回报。
- 财务预测:2026e收入93.73亿元、EPS 1.22元(2025年:176.96亿元/3.47元);2027e收入92.42亿元、EPS 1.19元;2028e收入98.99亿元、EPS 1.28元;2026e P/E约11.6倍,当前市值359.13亿元。
- 估值方法:基准情形采用DCF,假设WACC 10.0%(基于CAPM、市场风险溢价8%)、终值增长率2%、RMB/HKD汇率1.14。
论述逻辑
- 旧产品竞争与增值税拖累上半年产品销售同比-19%(但符合预期)→ BD收入与成本控制推动调整后净利润+26.5%至14.4亿元、超预期,业绩对投资主题影响不变 → 短期看,3个新产品获批与5个NDA品种、TPIAO美国桥接研究等海外拓展缓冲旧产品压力,但TPIAO 2026年底NRDL重新谈判压制增长,该行认为总销售转正或需等到2027年或更晚 → 中长期核心逻辑在SSGJ-707/PF-4404:辉瑞主导11项注册试验、拟入组5,000+例患者(肺癌1,400+例),2H26再启动两项III期并触发里程碑付款,ESMO上'707中国1L NSCLC II期数据构成下一催化剂 → 叠加194亿元现金及金融资产支撑的引入、研发与股东回报灵活性和SSS55、SSGJ-705、SSGJ-706等后续读出 → 最终以DCF(WACC 10.0%、终值增长2%)支撑30.50港元目标价与增持评级。
关键展望
- 下一催化剂:ESMO大会上公布'707(PD-1xVEGF)中国一线NSCLC联合化疗II期数据。
- 2H26:辉瑞计划启动1L EC与1L mUC(联合Padcev)III期及早期NSCLC II期试验,试验启动将触发对三生的里程碑付款。
- 2H26:SSS55(C3b双功能FP)读出I期数据。
- 2027年:SSGJ-705(HER-2/PD-1)与SSGJ-706(PD-1/PD-L1)读出II期数据,SSS68(长效APRIL/BAFF)可能读出I期数据;该行认为总销售增长可能到2027年或更晚才转正。
- 2026年底:TPIAO进行NRDL重新谈判,是销售前景的关键变量。
关键图表
图1. 辉瑞PF'4404/SSGJ-707(PD-1/VEGF)的共生合作项目