非银行金融行业研究险资境外投资规模快速增长关注估值性价比下三 stamped
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国金证券本期非银金融行业周报围绕券商与保险两条主线展开。 证券板块当前PB回落至1.09倍、位于十年5%分位数,仅略高于924前低点,多家优质券商破净,叠加三季度科技股贡献,报告预计不少券商业绩延续高增,关注估值及ROE错配下的三季报行情。 保险板块聚焦险资出海:2025年保险资金境外投资规模合计22462亿元,占保险业总资产比例达5.4%,同比提升1.7pct,距监管要求的15%上限仍有较大提升空间;港股通为出海主渠道,127家保险机构港股通投资余额达1.61万亿元,同比增长112%,占险资整体投资比例同比提升1.8pct至3.9%。 收益端,66%的机构境外投资收益率高于公司整体投资收益率,港股通平均财务收益率11.9%,虽同比下滑3.1pct仍显著高于整体水平。 监管近期下发《关于明确保险资金投资港股通ETF监管口径的函》,低利率环境下港股高股息资产配置价值凸显。 市场回顾方面,本周非银金融(申万)-1.1%,跑赢沪深300指数0.7pct;本周A股日均成交额15295亿元,环比-20.1%;本周10年期、30年期国债到期收益率分别+0.84、+1.80bps至1.68%、2.10%。 投资建议关注广发证券、国泰海通、中信证券、华安证券及远东宏信、中信股份、中国船舶租赁、中银航空租赁、江苏金租、渤海租赁;保险端更推荐高股息或Q3业绩稳健标的。 风险提示:权益市场波动、长端利率大幅下行、资本市场改革不及预期。
主要观点
- 券商板块PB回落至1.09倍、位于十年5%分位数,仅略高于924前低点,多家优质券商破净,估值与ROE错配下板块性价比突出。
- 八部门印发《关于金融支持服务业扩能提质的指导意见》,延续引导科创投资的思路。
- 三季度有科技股贡献,报告预计不少券商业绩延续高增,关注估值性价比下的三季报行情。
- 2025年保险资金境外投资规模合计22462亿元,占保险业总资产比例达5.4%,同比提升1.7pct,距监管要求的15%上限仍有较大提升空间。
- 险资境外投资呈双轨并行格局:截至2025年末37家保险机构以外汇形式开展境外投资余额901.29亿美元,同比+13.9%,增速创近5年新高。
- 港股通为出海主渠道:127家保险机构港股通投资余额达1.61万亿元,同比+112%,占险资整体投资比例提升1.8pct至3.9%;2025年险资投资港股1.65万亿元,98%通过港股通、仅2%通过QDII额度。
- 境外投资有效增厚保险整体投资收益:66%的机构境外投资收益率高于公司整体;外汇形式平均财务收益率5%(同比+1pct),港股通平均财务收益率11.9%(同比-3.1pct)仍显著高于整体水平。
- 资产配置向稳健均衡转变:2025年未上市股权类与公开权益类合计占比53%(同比-7pct),其中未上市股权类31%仍居首位;固定收益类占比24%逐年提升;公开权益类占比22%但收益贡献18.4%最高;不动产类占比14%(同比+4pct)。
- 险资港股通投资以长期配置为主:2025年OCI类投资余额占比67%、非OCI类33%、平均持有期1.2年;监管明确可投港股通股票的保险机构可投资港股通ETF,丰富境外配置工具。
- 市场回顾:本周沪深300指数-1.8%,非银金融(申万)-1.1%跑赢0.7pct,证券、保险、多元金融分别-1.6%、-0.2%、-0.3%;本周10年期、30年期国债到期收益率分别+0.84、+1.80bps至1.68%、2.10%。
- 券商数据追踪:本周A股日均成交额15295亿元环比-20.1%;2026年1-8月日均股基成交额31918亿元同比+74%;2026年1-9月IPO/再融资募资2154/5476亿元,同比分别+179%/-33%;截至26年9月末非货公募24.37万亿元、权益类公募9.71万亿元。
- 险资举牌/增持持续:9月29日新华保险增持中航科工H股3100.0万股、涉及资金9541.8万港元、增持后持股比例升至6.01%;2024年至今共举牌/增持54家公司,红利风格尤其是H股红利偏好明显。
论述逻辑
- 低利率环境下险资面临资产配置压力 → 中保协调研显示2025年险资境外投资规模达22462亿元、占保险业总资产5.4%(同比+1.7pct),距15%监管上限仍有较大提升空间 → 其中港股通为出海主渠道(余额1.61万亿元、同比+112%、占港股投资98%、OCI类占比67%、平均持有期1.2年)→ 收益端66%机构境外投资收益率高于公司整体、港股通平均财务收益率11.9%显著增厚整体收益 → 监管进一步明确险资可投港股通ETF → 港股高股息资产成为险资优化配置、拓展收益来源的重要补充;另一条线:券商板块PB回落至1.09倍、十年5%分位、多家优质券商破净,估值与ROE错配 → 八部门政策延续引导科创投资、三季度科技股贡献下券商业绩有望延续高增 → 结论:关注估值性价比下的券商三季报行情,保险端估值低位下更推荐高股息或Q3业绩稳健标的。
关键展望
- 三季报为近期核心验证点:预计三季度不少券商业绩延续高增;若后续科技强力反弹,建议再关注上半年业绩高增的弹性标的。
- 险资境外投资占保险业总资产比例5.4%,距监管要求的15%上限仍有较大提升空间,境外配置扩容是明确方向。
- 监管下发《关于明确保险资金投资港股通ETF监管口径的函》,明确可投资港股通股票的保险机构可投资港股通ETF,有助于丰富险资境外配置工具。
- 风险提示:1)权益市场波动;2)长端利率大幅下行;3)资本市场改革不及预期。
推荐标的
- 优质头部券商:广发证券、国泰海通、中信证券(报告为建议关注,未给出个股评级与目标价)。
- 一级投资具备特色的券商:华安证券(建议关注,无评级/目标价)。
- 多元高股息标的:远东宏信、中信股份、中国船舶租赁、中银航空租赁、江苏金租;资负改善驱动业绩提升的渤海租赁(建议关注,无评级/目标价)。
- 保险板块未点名个股:中长期资负两端基本面向好、当前估值低位,更推荐高股息标的或Q3业绩更为稳健的标的。
关键图表
图1. 图表 1: 本周非银金融子行业表现
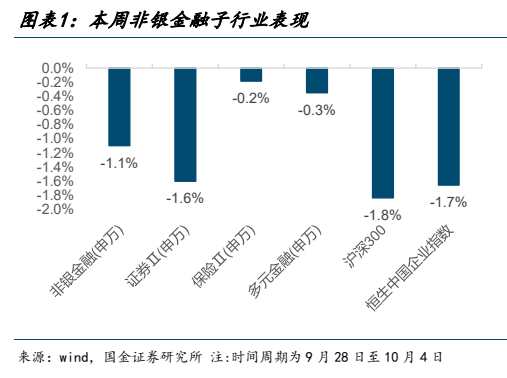
图2. 图表 2: 保险股周涨跌幅
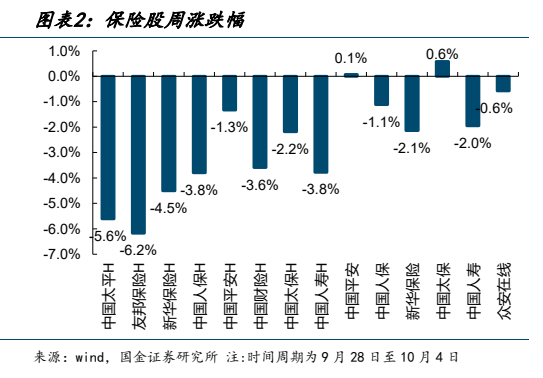
图3. 图表 4: 周度日均 A 股成交额(亿元)
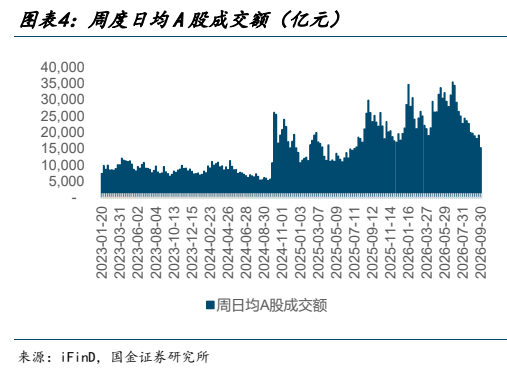
图4. 图表 5: 月度日均股基成交额(亿元)及增速

图5. 图表 6: 融资融券余额走势(亿元)
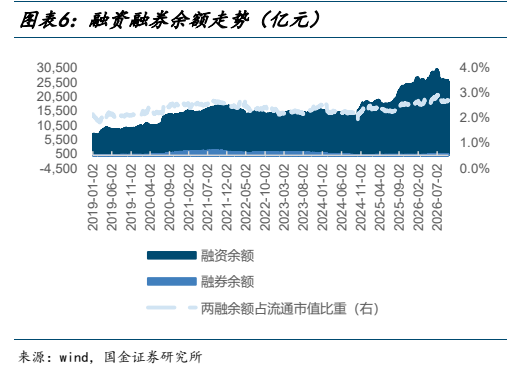
图6. 图表 8: 各月股权融资规模(亿元)及增速
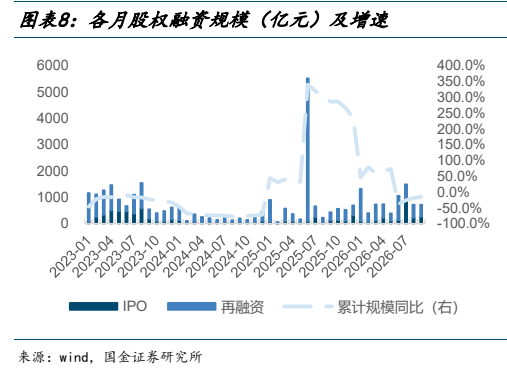
图7. 图表 9: 各月债承规模(亿元)及增速
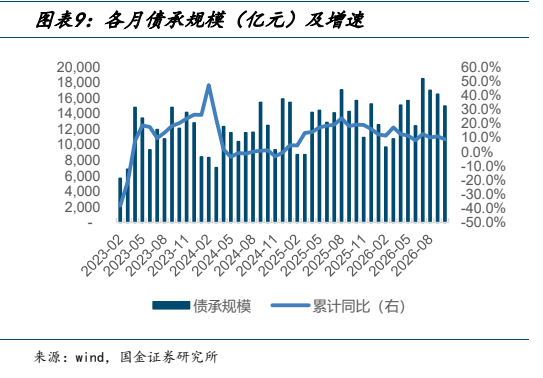
图8. 图表 11: 权益公募存量规模&份额(万亿元/万亿份)
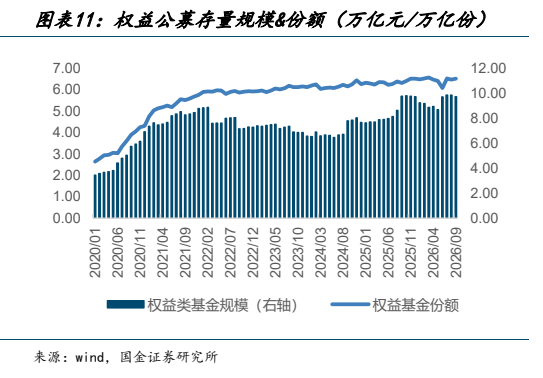
图9. 图表 12: 联交所市场平均每日成交额(百万港元)
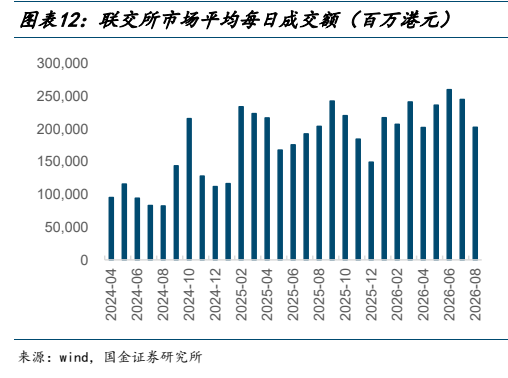
图10. 图表 13: 沪深港通日均成交额
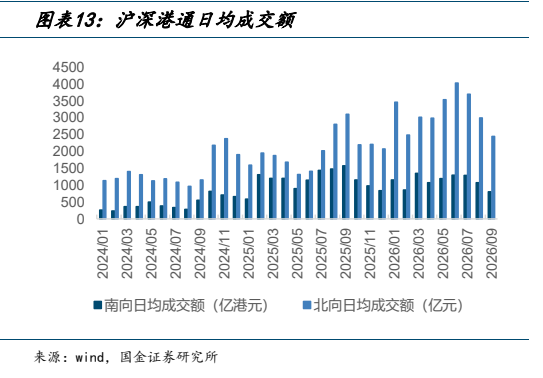
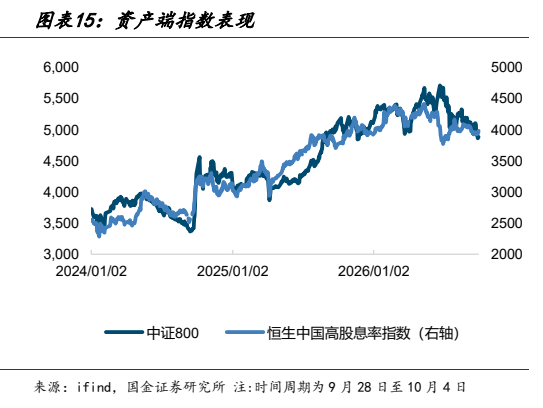
图11. 图表 15: 资产端指数表现