摩根士丹利:大摩 Shopify Inc(SHOP.US):仍无“买方懊悔”,Muse发布后评估三大智能体辩论
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利维持 Shopify(SHOP US)增持(Overweight)评级,目标价 $192.00,2026 年 9 月 28 日收盘价 $144.01,行业观点 Attractive。 Muse、Instinct 等消费级智能体首次实现真实消费者分发,令过去约一年偏假设性的 agentic commerce 辩论出现拐点;亚马逊屏蔽 Muse 在其平台交易,叠加 Shop Pay/Muse 全站集成、Meta Pay 等钱包动态,造成股价明显错位。 报告认为错位主要源于对钱包与处理商关系的误解:钱包由消费者(或代其行事的智能体)选择,处理商由商户入驻时选定,Link 单次虚拟卡仍提交至商户常规结账,Shopify Payments 商户照样为 SHOP 贡献完整 take rate,支付渗透率已接近 GMV 的约 70%。 战略上,无零售媒体业务反而是资产——SHOP 按交易而非曝光变现,收入与订单来源表面无关,智能体发现的碎片化反而抬升其作为供给层的价值。 报告判断智能体短期不会驱动盈利预测调整,敞口最坏中性、最好增量,但核心业务(ex-AI)有在下半年加速增长并扩张利润率的空间,因此将竞争担忧驱动的下跌视为买入机会。 估值上,约 50x CY27 FCF 的倍数已满,但增长调整后约 1.5x EV/FCF/G 与大型软件同业相当、并对部分增长基础设施/安全同业折价;$192 目标价基于 2035 年收入 $87B(23% CAGR)、30% 营业利润率、约 $23B FCF、30x CY35 EV/FCF 与 10.3% WACC 推得。
主要观点
- 维持增持评级、$192.00 目标价与 Attractive 行业观点;2026 年 9 月 28 日收盘价 $144.01,52 周区间 $182.19-94.00,市值 $187,442 百万美元;ModelWare EPS 2025-2028 年分别为 $1.15/$1.13/$1.71/$2.19。
- Muse、Instinct 是首批实现真实消费者分发的智能体,标志 agentic commerce 辩论从假设走向现实;亚马逊屏蔽 Muse 交易与钱包相关动态(Shop Pay/Muse 全站集成、Meta Pay 讨论)引发股价大幅错位,主因市场误解钱包与处理商的关系。
- 辩论一(战略定位):智能体发现在平台两侧均强化 SHOP——Catalog 索引超十亿件带实时价格与库存的商品、与 Google 共同开发 UCP、Agentic Storefronts 在多数消费级智能体出货前已默认开启,且记录系统覆盖目录、结账、订单、库存与退货全链条,使其成为转型的赋能者与变现者。
- 无零售媒体业务反而是资产:SHOP 按交易而非曝光变现,收入与订单来源无关——来自 Muse、前沿实验室表面或商户自有店面的订单落入同一处、赚取同一 take rate,因此没有任何盈利科目暴露于智能体采用风险,也解释了 SHOP 对接入这些渠道(相较 AMZN)持更开放态度。
- 对智能体而言,接入资格而非能力才是约束,SHOP 的中立性(不能出售排名)本身即资产;今年早些时候某大型实验室退出商业化的例子说明没有这层供给支撑难以有效运营 agentic commerce。商户侧需同时运营前沿实验室智能体、Gemini、Copilot、Muse、Instinct、社交、市场、POS 与自有店面,每个增量表面都提升统一管理平面(单一目录、单一结算路径、单一订单记录)的价值。
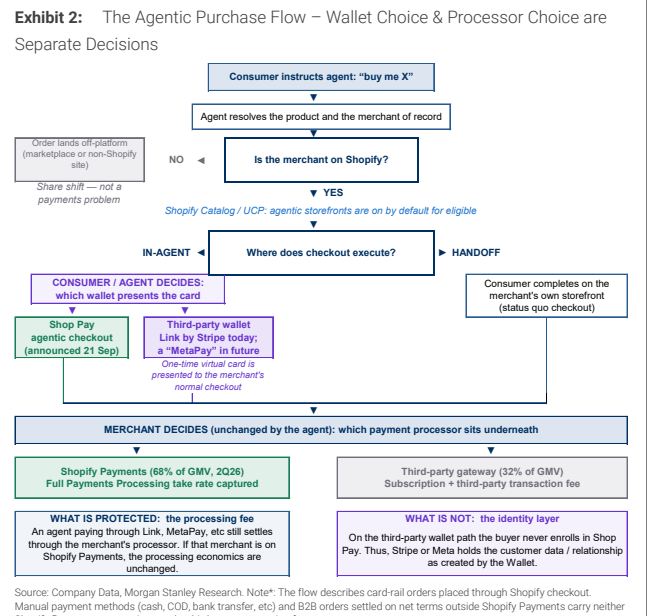
- 辩论二(财务/支付):钱包与处理商是不同方做出的独立选择——消费者(或智能体代其)选钱包,商户在入驻时选定处理商;Link 单次虚拟卡提交至商户常规结账,Shopify Payments 商户仍为 SHOP 贡献完整 take rate,交易费比股价波动所暗示的更安全。
- 商户几乎不会更换底层处理商:Shopify Payments 默认开启且共享单一 KYC 流程、经第三方网关路由需缴增量交易费、对账/拒付/反欺诈/资本承销等服务均与 Shopify Payments 绑定,共同将支付渗透率推至接近 GMV 的约 70%;Meta 自建收单难以替代,因收单是利差稀薄的业务,只会用低利润率收入替代其已有的高利润率电商广告。
- Shop Pay 约 50% 的转化率提升对智能体未必可迁移(其本为消除人类摩擦设计,智能体理论上更少弃单或填错地址),钱包位可能演变为分发谈判而非产品胜出;但智能体将量路由至 Shop Pay 对 SHOP 仍是更优结果,因为钱包带回买家记录、喂养 Shop app、Shop Cash 等消费端数据飞轮。
- 智能体贡献短期无需计入数字:简单渠道替代风险较低,SHOP 对 agentic 的敞口最坏中性、最好增量。
- 四个长期问题待解:智能体经济条款(Muse、Copilot、Google、前沿智能体等安排均未披露商业条款,SHOP 目前免费获得该分发,若智能体表面整合则持有需求方将对供给方取得杠杆);商户经济(智能体压低获客成本,但可能不带邮件捕获与复购关系,侵蚀生命周期价值);发现集中度(2Q 长尾数据指向长尾浮现,但 SEO 当初也承诺长尾、最终每个查询只交付少数赢家,智能体返回三个而非四十个选项可能收敛于高评价低退货的既有赢家);品牌与市场(智能体恢复无摩擦比价与完美价格记忆,SHOP 基础偏向服装、美妆、生活方式,可能成为风险或绝缘区)。
- 估值不便宜但增长调整后有支撑:约 50x CY27 FCF 的倍数已满,但增长调整后约 1.5x EV/FCF/G 与大型软件同业大体相当、并对部分相似 FCF 增长特征的增长基础设施/安全同业折价,因此愿意买入由广泛感知竞争威胁驱动的任何下跌。
- 目标价 $192 的推导:基准情形下收入以 23% CAGR 增至 2035 年 $87B,毛利率下降但 opex 效率支撑 30% 营业利润率、产生约 $23B FCF,30x CY35 EV/FCF(即 1.3x EV/F/G)与 10.3% WACC 共同支撑目标价。
论述逻辑
- 消费级智能体(Muse/Instinct)首次实现真实消费者分发、亚马逊屏蔽 Muse 交易、钱包动态引发股价错位 → 报告判断错位主要源于误解钱包与处理商关系 → 拆解支付链路:钱包由消费者/智能体选择、处理商由商户入驻时锁定,Link 单次虚拟卡走商户常规结账仍贡献完整 take rate,支付渗透接近 GMV 的约 70%,故交易费比股价波动暗示的更安全 → 战略层:无零售媒体使收入与订单来源无关,中立性令 SHOP 成为智能体最需接入的供给层,表面碎片化反而抬升单一管理平面价值 → 两侧论证得出 agentic 强化而非威胁 SHOP、'More Surfaces = More Moat' → 短期不因此调整盈利预测,但核心业务有加速增长与扩张利润率空间 → 竞争担忧驱动的下跌即买入机会,维持 OW 与 $192 目标价。
关键展望
- 智能体短期预计不会驱动盈利预测变化,SHOP 对 agentic 的敞口最坏中性、最好增量;核心业务(ex-AI)有在 2H 加速增长并扩张利润率的空间。
- 任何一方首次披露智能体合作的商业经济条款,将是判断该格局如何演变的最有信息量数据点;若智能体表面从碎片化多归属走向整合,持有需求一方将对持有供给一方取得杠杆(即市场平台剧本第一阶段)。
- 上行风险:支付以外商户解决方案 traction 改善、国际 GMV 与商户增长持续、剥离物流后营业利润率持续显著扩张;下行风险:国际扩张困难且成本高企、支付/SFN/分期付款等方案价格竞争加剧、经济衰退拖慢 GMV 增长。
- 目标价时间窗口:除非另有说明,摩根士丹利股价目标的时间框架为 12 至 18 个月。
推荐标的
- Shopify Inc(SHOP.O / SHOP US):增持(Overweight,2024 年 4 月 19 日起),行业观点 Attractive,目标价 $192.00,2026 年 9 月 28 日收盘价 $144.01。理由:SHOP 按交易而非曝光变现、对需求来源中性,是 agentic commerce 转型中定位最佳的受益者;智能体短期不影响盈利预测,但竞争驱动的下跌构成买入机会。
- 行业覆盖参考(Software,价格截至 2026 年 9 月 28 日):Adam Wood 名下——Adobe(ADBE.O,U,$231.01)、Atlassian(TEAM.O,O,$178.54)、Intuit(INTU.O,E,$269.40)、Microsoft(MSFT.O,O,$509.22)、Salesforce(CRM.N,E,$227.27)、Samsara(IOT.N,E,$37.93)、ServiceNow(NOW.N,O,$131.45)、Workday(WDAY.O,U,$188.60);报告末尾另附 Software 行业完整覆盖名单及评级。
关键图表
图1. 经增长调整后,SHOP的估值与大盘股基本持平
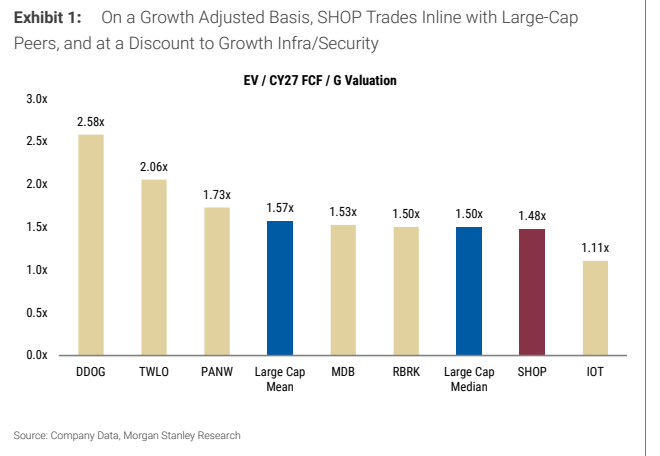
图2. 智能体购买流程:钱包选择与支付处理商选择