摩根士丹利日本利率策略:10年期日债能反弹多少?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利认为,10年期日本国债收益率近期可能反弹,主要受日本央行政策调整预期和全球利率环境变化驱动。报告指出,当前收益率水平已过度反映宽松预期,随着通胀数据改善和央行沟通转向,收益率有望上行。具体而言,10年期JGB收益率可能从当前0.5%附近回升至0.7%-0.8%区间。报告强调,反弹幅度取决于日本央行7月会议是否调整YCC政策以及全球经济韧性。
主要观点
- 10年期JGB收益率当前处于0.5%低位,已充分定价鸽派预期,存在反弹空间。
- 日本央行可能在7月会议上微调YCC,将10年期收益率目标区间从±0.5%扩大至±0.75%。
- 日本核心CPI已连续3个月超过2%,为央行调整政策提供依据。
- 全球利率环境(尤其是美债收益率)若维持高位,将限制JGB收益率下行。
- 日本投资者对海外债券的配置需求减弱,可能回流国内推高收益率。
- 报告测算,若YCC区间扩大,10年期JGB收益率可能升至0.7%-0.8%。
- 风险在于日本央行维持现状,则收益率可能继续在0.4%-0.5%区间震荡。
- 日本财政扩张政策若持续,将增加国债供给,对收益率形成上行压力。
- 市场对日本央行退出宽松的预期已从2027年提前至2026年下半年。
- 报告建议投资者在收益率接近0.5%时做空JGB,目标0.7%。
论述逻辑
日本通胀持续超预期 → 日本央行面临调整YCC压力 → 市场已部分定价但仍有空间 → 若7月会议扩大YCC区间 → 10年期JGB收益率将从0.5%反弹至0.7%-0.8% → 全球利率高位和国内资金回流进一步支撑反弹 → 若央行按兵不动则收益率维持低位。
关键展望
报告明确提及的验证点:日本央行7月会议(2026年7月)是否扩大YCC区间;日本核心CPI能否持续高于2%;10年期JGB收益率能否突破0.6%阻力位。报告未给出具体时间窗口外的其他预测。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. Polymarket:霍尔木兹海峡交通恢复正常
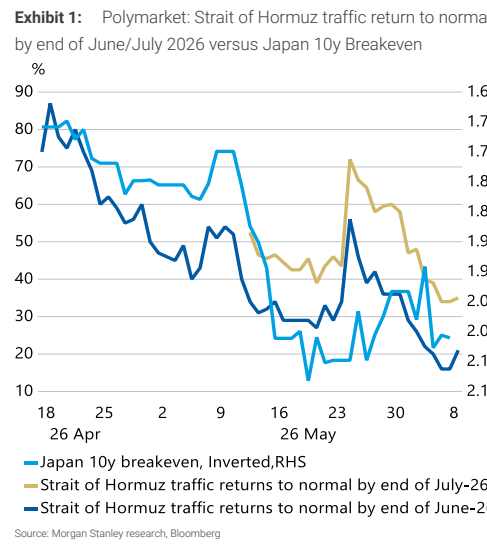
图2. 利率预期累计变化
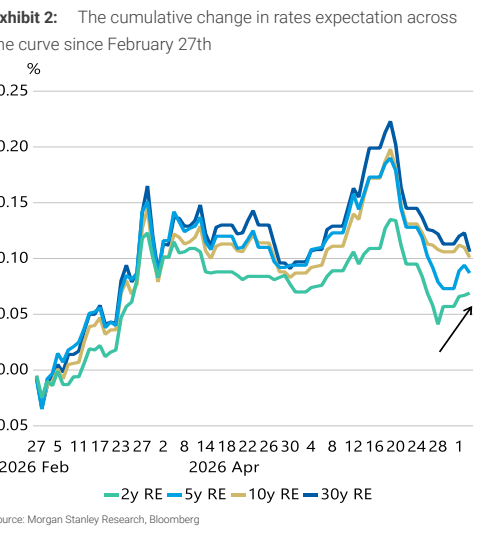
图3. 日本国债与C的周度变化
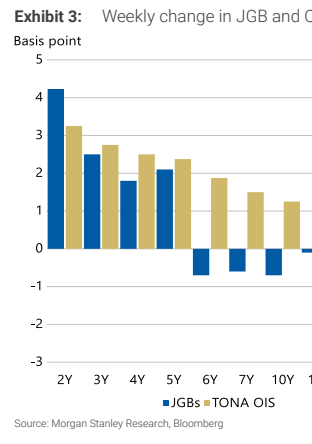
图4. 日经CPI T指数(同比)与POS实际零售
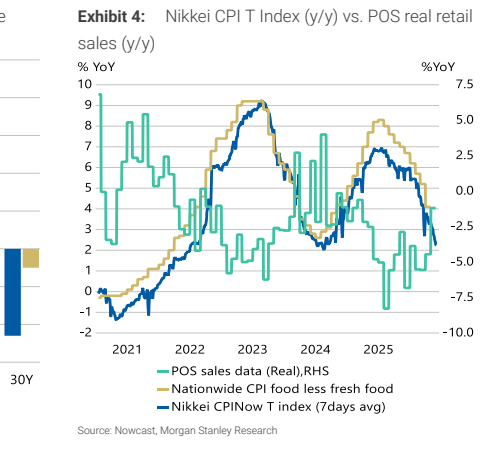
图5. 企业资本支出投资
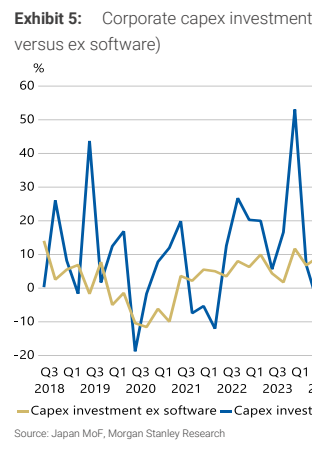
图6. 10年期OIS残差与10年期日本国债
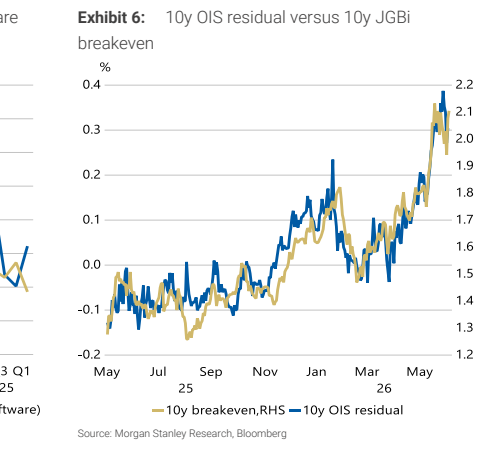
图7. Quick 10年期通胀均值
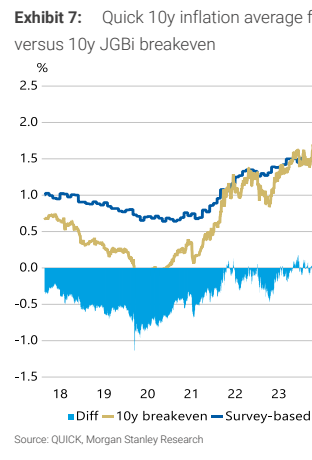
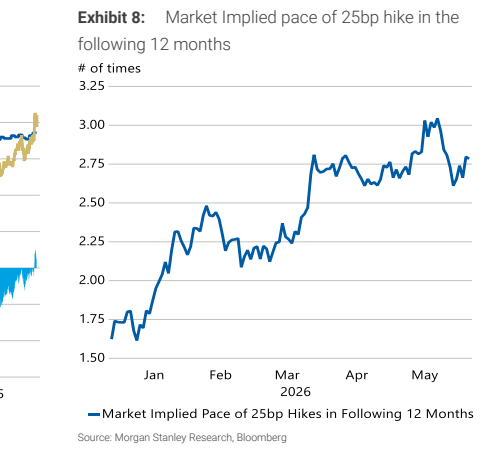
图8. 市场隐含的25个基点加息步伐