摩根大通 欧洲衍生品:在12月26日德国国债对UST 的通话中重新回溯多头
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通利率衍生品团队指出,本周€STR远期收益率因避险资金流与欧元利率头寸平仓而大幅下行,1Yx1Y €STR单周跌幅为近两年最大之一,1Yx1Y/5Yx1Y曲线一周走陡约25bp。 €STR曲线目前定价Dec26、Jun27、Dec27前ECB累计加息21bp、58bp、64bp,较上周回落约30bp,10月会议仅定价约4bp,与拉加德'审慎'(隐含季度节奏)表态大体一致。 报告认为当前定价大体合理,但政策路径不确定性高:主权信用市场焦虑可能继续压低终点利率,故继续持有Mar27 Euribor 1x2 call spread与Dec26 Bund call多头;同时因Mar27仅定价41bp累计加息、低于其经济学家50bp的预测,建议战术性买入96.875/96.75 Jan27 put spread(净借方8美分)对冲ECB定价回撤。 核心操作是将Dec26 Bund call对UST多头重新行权:买入1000份121.5 Dec26 Bund call、卖出1600份105 Dec26 10Y UST calls,近平价成交(跨市场收益率利差178bp对现货180bp),原组合自2026年9月25日以来已盈利+95美分。 10s/30s互换曲线与1Yx1Y €STR的负beta本周后半段失灵,单因子回归显示偏平约10bp,但纳入1Yx30Y隐含波动率后估值公允,陡峭化观点仅通过3M receivers的conditional bull steepener表达。 法国10Y收益率9月以来上行约70bp、OAT/Bund利差走阔约60bp,10Y OAT期货CTD已切换至FRTR 3.7 Nov36,报告给出约1/3的切回概率、交付期权价值约10美分。 德国互换利差大幅走阔并重新呈现避险资产特征,报告观望但维持10Y以内中期收窄倾向,看多Bobl/Buxl陡峭化但等待波动率回落。 长端隐含波动率跳升,3Mx30Y升至约5.3bp/day、接近近年高位,叠加30Y收益率周五跳升约12bp带来的跳空风险,报告按纪律止损平掉30Y short gamma。
主要观点
- 本周€STR远期收益率因避险资金流和欧元利率头寸平仓大幅下行,1Yx1Y €STR单周跌幅为近两年最大之一,且曲线明显陡峭化,1Yx1Y/5Yx1Y一周走陡约25bp
- €STR曲线目前定价Dec26、Jun27、Dec27前ECB累计加息21bp、58bp、64bp,较上周回落约30bp,10月会议仅定价约4bp,与拉加德'审慎'表态(隐含季度节奏)大体一致
- 当前累计定价大体合理,但主权信用市场焦虑和头寸平仓可能进一步压低终点利率,因此继续持有Mar27 Euribor 1x2 call spread(97/97.3125)和Dec26 Bund call多头作为看多久期工具
- 不能完全排除ECB定价回撤风险:未来6M市场定价低于报告自身预测,Mar27仅定价41bp累计加息、低于经济学家50bp的预测,因此建议战术性买入Mar27 Euribor期货上96.875/96.75 Jan27 put spread
- 10s/30s互换曲线与1Yx1Y €STR的强负beta本周后半段失灵;单因子回归显示曲线偏平约10bp,但纳入1Yx1Y €STR和1Yx30Y隐含波动率的短期公允价值模型显示估值公允,报告警告不要逆向交易这种'光学'相对价值,陡峭化观点仅通过conditional bull steepener(3M receivers)表达
- 9月以来10Y法国基准收益率上行约70bp、OAT/Bund利差走阔约60bp,叠加Nov35/Nov36曲线走陡,10Y OAT期货CTD已从FRTR 3.5 Nov35切换至FRTR 3.7 Nov36;若10Y法国收益率回落约24bp或曲线平坦化约1.6bp则可能切回,报告给出约1/3切回概率,交付期权价值约10美分,经期权性调整后net basis接近0
- 德国互换利差本周大幅走阔、创多季度新高,开始重新表现出避险资产特征,与欧元区内利差(OAT/Bund、BTP/Bund)回归强正相关;报告认为利差过宽主要反映套息交易平仓、对进一步走阔可见度低,因此观望,但维持10Y以内利差中期收窄倾向
- 中期看多Bobl/Buxl互换利差曲线陡峭化且有相对价值支持,但高波动令风险回报不佳,报告选择等待波动率有所回落后再进场
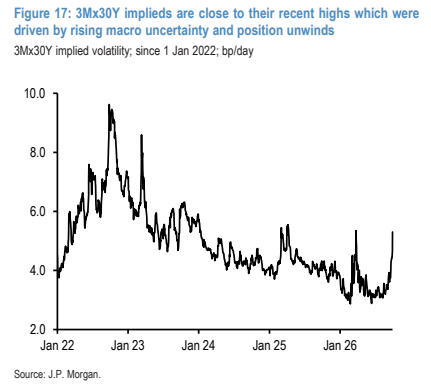
- 长端隐含波动率大幅跳升,3Mx30Y隐含波动率升至约5.3bp/day、接近近两年高位(此前高位出现在今年3月美伊冲突爆发和2025年4月美国关税担忧时期),且30Y隐含波动率相对收益率过贵
- 30Y互换收益率上周五跳升约12bp,足以抹去short gamma头寸数日的gamma carry,叠加跳空风险上升,报告按纪律止损平掉30Y short gamma(入场3.75bp/day、平仓约5.3bp/day,自2026年9月18日以来P&L为-130bp名义)
- 核心调仓为对Dec26 Bund call对UST多头重新行权:买入1000份121.5 Dec26 Bund call(Bund期货121.48)对卖出1600份105 Dec26 10Y UST calls(TY期货105-04),近平价成交(跨市场收益率利差178bp对现货10Y利差180bp);原组合(120 Bund call对105.5 UST call)自2026年9月25日以来盈利+95美分
论述逻辑
- 避险资金流与欧元利率头寸平仓 → €STR远期收益率一周暴跌、曲线走陡约25bp,终点利率定价回落约30bp至Dec26/Jun27/Dec27累计21bp/58bp/64bp → 当前定价大体合理但路径不确定:主权信用扰动或继续压低终点利率,而Mar27定价41bp低于经济学家50bp预测、存在ECB定价回撤风险 → 策略上两头下注:继续持有Mar27 1x2 call spread与Bund call多头,同时战术性买入Jan27 put spread对冲回撤 → 长端10s/30s与1Yx1Y负beta失灵,表面偏平约10bp的相对价值在波动率调整后消失 → 只以conditional bull steepener表达陡峭化观点 → 法国收益率上行引发10Y OAT CTD切换、交付期权价值随收益率上升 → 德国互换利差变为避险资产、虽有过宽和收窄倾向但方向不明 → 观望利差、等待波动回落后再做Bobl/Buxl陡峭化 → 长端隐含波动率跳升至约5.3bp/day近年高位、跳空风险放大 → 止损30Y short gamma,并将Dec26 Bund call对UST多头重新行权至121.5对105、近平价。
关键展望
- 10Y OAT CTD切回的触发条件明确:10Y法国基准收益率回落约24bp,或Nov35/Nov36曲线平坦化约1.6bp,报告估计自当前位置切回的概率约1/3
- 未来6个月内市场对ECB的定价低于报告自身预测(Mar27定价41bp vs 经济学家50bp),若主权信用利差企稳或重新收紧,ECB定价存在回撤风险,新进的Jan27 put spread即为此布局
- 预计德国互换利差与欧元区内利差的正相关关系短期延续;维持10Y以内利差中期收窄倾向,但因对走阔终点缺乏可见度而不做直接头寸
- 等待波动率有所回落后再进入Bobl/Buxl互换利差陡峭化交易
- 中期观点仍为收益率走低,且这将带动隐含波动率下行
- 10Y OAT交付期权价值预计在CTD切换引发的收益率急涨或进一步抛售中回落,因Nov36作为CTD的主导性增强、市场将不再为'切换期权性'支付溢价
推荐标的
- 新开仓:买入1000手96.875/96.75 Jan27 put spread(标Mar27 Euribor期货,96.885),净借方8美分,博弈ECB定价短期回撤
- 重新行权:买入1000份121.5 Dec26 Bund call(Bund期货121.48)对卖出1600份105 Dec26 10Y UST calls(TY期货105-04),近平价,跨市场收益率利差178bp对现货180bp
- 平仓旧组合:1000份120 Dec26 Bund call对1625份105.5 Dec26 10Y UST calls(TY期货104-27+),自2026年9月25日以来P&L为+95美分
- 平仓:€100mn 3Mx(1Yx1Y) 2.55%/2.75% receiver spread对卖出€100mn 2.98% 3Mx(1Yx1Y) payer(A+23bp),期权临近到期,自2026年7月10日以来P&L为-37bp名义
- 继续持有:Mar27 Euribor 1x2 call spread(1000份97 call对2000份97.3125 call,Mar27期货96.81),自2026年7月23日以来P&L为-1.3美分
- 继续持有:1000份126 Dec26 Bund calls(Dec26 Bund期货120.35,入场122.10),自2026年9月4日以来P&L为-5美分
- 继续持有:Dec26/Dec28 conditional bull flattener(1000份96.8125 Dec26 2Y midcurve calls对1000份97 Dec26 Euribor calls,18.8bp对曲线52.0bp),自2026年9月11日以来P&L为-6美分
- 继续持有:10s/30s conditional bull steepener(€220.4mn 3.52% 3Mx10Y receivers对€100mn 3.48% 3Mx30Y receivers,conditional bull-steepener在-4bp对远期、即期曲线-13.6bp/-12.1bp),自2026年9月11日以来P&L为-11.3bp名义
- 继续持有:Mar27 Euribor call对SOFR跨市场bull widener(1000份97.25 Mar27 Euribor calls对1142份96 Mar27 SOFR calls,125bp对期货利差128.5bp),自2026年7月10日以来P&L为-2美分
- 继续持有:€100mn 1Yx(30s10s) A/A+10/A+20 curve cap fly(1.5bp,远期CMS曲线-13.6bp对入场+21.5bp),自2026年1月23日以来P&L为-1.1bp
- 平仓:止损3Mx30Y short gamma——平掉€100mn 3.43% 3Mx30Y straddles(约5.3bp/day对入场3.75bp/day),自2026年9月18日以来P&L为-130bp名义
- 继续持有:3Mx2Y/3Mx10Y波动率曲线陡峭化(€100mn 3.40% 3Mx10Y straddles对€488mn 3.255% 3Mx2Y straddles,-1.15bp/day对入场约-0.7bp/day,需主动delta对冲),自2026年9月4日以来P&L为-56bp名义
关键图表
图1. €STR曲线目前计价到2026年12月、2027年6月和2027年12月欧洲央行会议分别累计加息21个基点、58个基点和64个基点
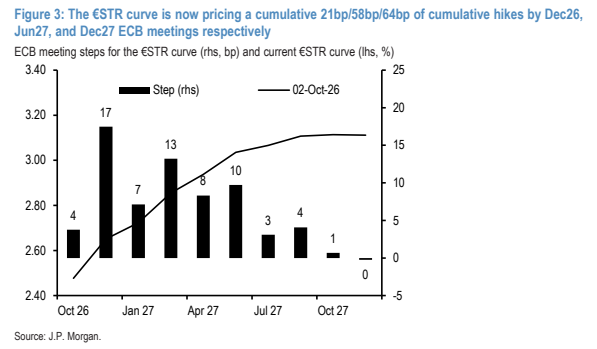
图2. 对2026年12月德国国债看涨期权获利了结并重新设定行权价,对标10年期美债
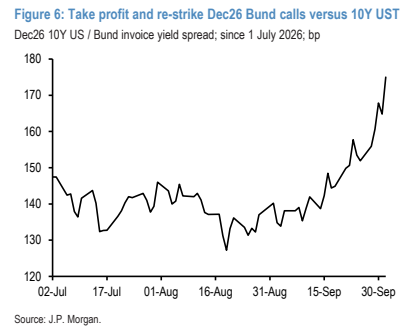
图3. 抛售之际当前最便宜可交割券(CTD)确立其主导地位
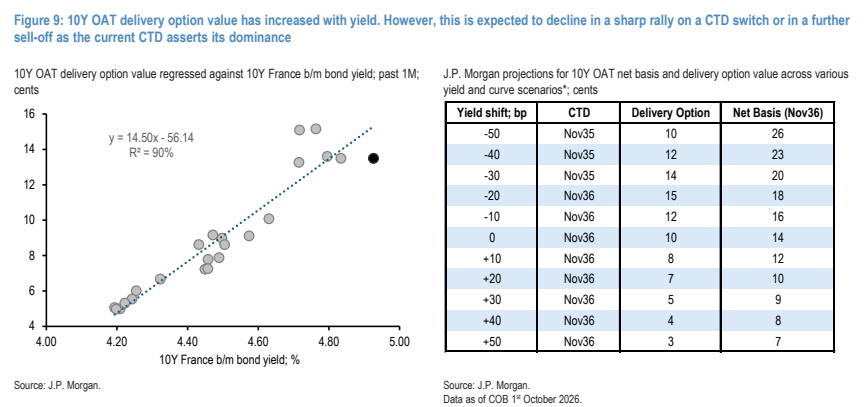
图4. 德国互换利差大幅走阔,突破至数季度高点,创下过去几个月来最大的单周走阔行情之一
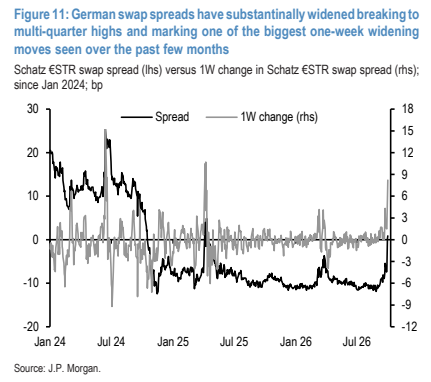
图5. 过去一周隐含波动率表现分化,波动率曲线在各远期端点出现明显陡峭化
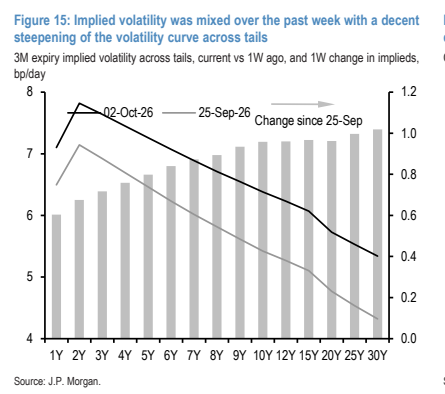
图6. 受宏观不确定性上升和仓位平仓推动