美国银行:美银 亚洲经济周刊:日本:日本资本开支繁荣的代价
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
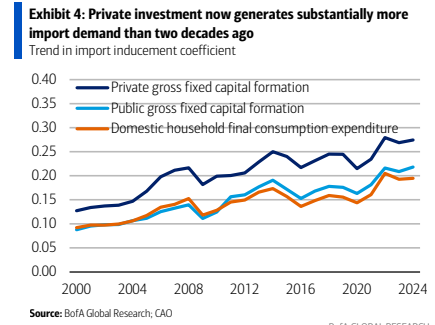
美国银行本期亚洲经济周刊以日本资本开支繁荣的代价为主题,指出日本企业资本开支计划依然强劲、名义支出基本跟进,但价格上涨已吞噬实物投资的绝大部分增量,名义资本开支与疲弱实际投资的背离意味着日本资本存量增速慢于表面支出数据。 机械领域进口含量高:常规机械最终需求的32.7%流向进口(直接20.7%、经进口投入12.0%),含电气与ICT的广义机械达44.4%;2022年一季度至2026年二季度,日元计价的机械进口价格上涨约42%,而合同货币计价仅约18%,日元贬值几乎使日本机械买家面临的价格涨幅翻倍,是机械平减指数上涨约19%的重要推手。 非住宅建筑则受国内成本与产能约束:东京钢结构建筑成本自2022年一季度以来上涨24-28%,结构施工工人求人倍率2026年7月升至7.94x(全行业为1.18x),建筑订单积压由疫情前约14个月升至20个月。 私人固定资本形成总额的进口诱导系数从2000年的12.7%升至2024年的27.4%,即每100日元私人投资产生27日元进口需求;对高市早苗首相的投资议程而言,建设期将推高进口需求并对日元构成边际逆风,供给端约束下增加名义支出只会推高价格而非产出。 政策方面,日本央行加息至1.25%符合预期,美银继续预期按季度加息至2%终端利率;澳洲联储料在即将召开的会议上加息25个基点至4.60%;美中同意将贸易休战延长两个月,低于美银一年延长的基准情形。 下周数据关注:中国9月制造业PMI预计50.2,日本9月东京核心CPI(除生鲜食品)预计同比升至2.3%(8月为1.8%)、8月工业产出预计环比季调增3.2%(7月为-0.2%),印尼9月CPI预计同比3.4%(8月为3.2%)。
主要观点
- 美中同意将贸易休战延长两个月,低于美银一年延长的基准情形;峰会结束时预计有进一步进展公布。
- 日本央行将政策利率上调至1.25%,符合美银预期;美银继续预期按季度加息至2%的终端利率。
- 印尼央行维持政策利率在5.75%不变但扩大外汇激励(更长期限提供更大折扣);美银预计澳洲联储在即将召开的会议上加息25个基点至4.60%,理由是通胀上行风险、劳动力市场紧张与增长韧性。
- 日本名义资本开支强劲但价格上涨吞噬了实物投资的大部分增量,名义与实际投资的背离意味着日本资本存量增长慢于名义支出数据所隐含的水平;且投资需求中越来越大的份额通过进口满足,拖累对外账户并对日元构成边际逆风。
- 机械进口含量高:常规机械最终需求的32.7%流向进口(直接20.7%、经进口投入12.0%),含电气与ICT的广义机械该比例升至44.4%。
- 2022年一季度至2026年二季度,通用、生产及商用机械的日元计价进口价格上涨约42%,合同货币计价仅约18%;2022年以来的日元贬值几乎使日本机械买家面临的价格涨幅翻倍,是机械平减指数上涨约19%的重要推手。
- 非住宅建筑的压力来自国内成本而非进口渠道:东京钢结构建筑成本自2022年一季度以来上涨24-28%,项目仍在立项但完工时间更长、成本更高,实际建筑投资疲弱并非需求问题。
- 劳动力短缺是建筑业的显著约束:结构施工工人求人倍率2026年7月升至7.94x(全行业为1.18x),建筑订单积压从疫情前约14个月升至当前的20个月。
- 有限的实际投资增长集中于软件和研发,而非能扩张实物生产能力的机械与建筑;私人固定资本形成总额的进口诱导系数从2000年的12.7%升至2024年的27.4%,即每100日元私人投资产生27日元进口需求。
- 对高市早苗首相投资议程的含义:该议程集中于高进口依赖类别,建设期将推高进口需求并对日元构成边际逆风;资本品价格上涨与建筑劳动力萎缩属供给端约束,向产能受限的建筑业注入更多名义资金只会推高价格而非产出,供给侧措施的重要性上升。
- 下周前瞻:美银预计中国9月制造业PMI为50.2;日本9月东京CPI通胀料标志通胀动能转折点,不利食品价格基数效应已消退,日式核心CPI(除生鲜食品)预计同比升至2.3%(8月为1.8%),由其他食品饮料价格加速上涨、企业传导前期能源成本推动。
- 日本8月工业产出预计环比季调增3.2%(7月为-0.2%),由生产机械与电气及ICT机械带动、全球半导体需求稳健支撑;印尼9月整体CPI预计同比升至3.4%(8月为3.2%),主要由食品价格上涨带动,很大程度上反映厄尔尼诺影响。
论述逻辑
- 日本名义capex强劲 → 但价格上涨吞噬实物投资大部分增量,名义与实际投资背离 → 机械端:进口含量高(常规机械32.7%、广义机械44.4%)叠加日元自2022年以来贬值,使日元计价进口价格涨幅(约42%)远超合同货币计价(18%)→ 成为机械平减指数上涨约19%的重要推手 → 建筑端:无直接进口渠道,压力来自国内成本(东京钢结构+24-28%)、劳动力短缺(结构施工工人7.94x vs 全行业1.18x)与订单积压(约14个月→20个月)→ 实际投资集中于软件与研发而非扩张实物产能 → 资本深化放缓 + 进口诱导系数从12.7%(2000)升至27.4%(2024)、每100日元私人投资产生27日元进口需求 → 投资建设期推高进口需求并对日元构成边际逆风 → 供给端约束无法靠名义支出解决,供给侧措施重要性上升。
关键展望
- 日本央行利率路径:美银继续预期按季度加息至2%的终端利率。
- 澳洲联储即将召开的货币政策会议:美银预计加息25个基点至4.60%,理由是通胀上行风险、劳动力市场紧张与增长韧性。
- 日本通胀验证点:9月东京CPI料标志通胀动能转折点,不利食品价格基数效应消退叠加企业传导成本,指向自9月起基础通胀再度上行;米价通胀料进一步放缓,其他食品饮料价格预计大幅上涨。
- 下周(9月27日至10月3日当周)数据验证:中国9月制造业PMI预计50.2;日本9月东京核心CPI(除生鲜食品)预计同比2.3%(8月为1.8%);日本8月工业产出预计环比季调3.2%;日本8月失业率数据日历显示前值2.4%;印尼9月CPI预计同比3.4%。
- 风险与影响:日本资本开支建设期将推高进口需求并对日元构成边际逆风;在产能受限的建筑业追加名义支出预计推高价格而非产出。
推荐标的
- 报告未明确给出推荐标的;本篇为亚洲宏观经济周报,未涉及个股评级或目标价。
关键图表
图1. 价格上涨扩大了名义与实际投资的累计缺口
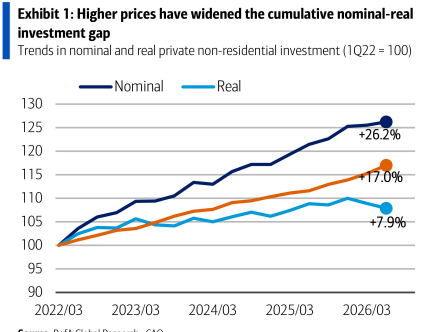
图2. 价格上涨吞噬了实物投资支出增长的很大一部分
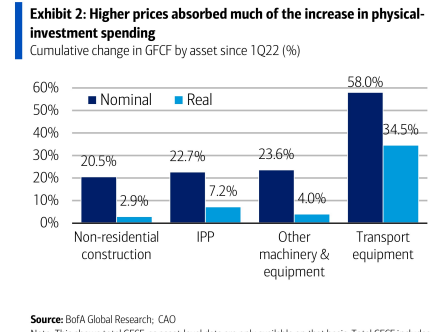
图3. 建筑订单积压已攀升至-20个月
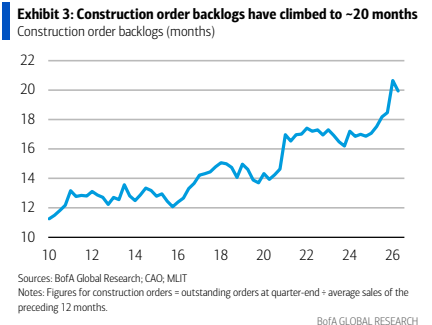
图4. 私人投资如今产生的进口需求远高于二十年前