高盛 迪士尼(DIS.US)26财年第四季度前瞻:重申我们上述一致预期26财年第四季度盈利预测;更新F2027 的季度节奏
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛预计迪士尼26财年第四季度每股收益(EPS)为1.73美元,高于Visible Alpha一致预期的1.66美元,营收预计为254.3亿美元。 本季度业绩将受益于第53周带来的约6亿美元运营收入贡献及1.5%至2.0%的营收提升。 尽管由于EBITDA略有下调,高盛将迪士尼目标价从144美元调整至140美元,但仍维持“买入”评级。 公司正处于产品与体验投资周期的早期阶段,包括邮轮船队扩张、主题公园资本支出及Disney+生态系统的整合。 高盛预计2025至2028财年EPS复合年增长率(CAGR)为13%。
主要观点
- 预计26财年第四季度每股收益为1.73美元,高于市场一致预期的1.66美元。
- 第53周对本季度业绩有正面贡献,预计增加约6亿美元运营收入。
- 体验部门营收预计同比增长15%至100.6亿美元,主要受邮轮运力增加及国内主题公园提价驱动。
- 国内主题公园预计实现9%的同比客流量增长,底层增长率为1.5%。
- 迪士尼已于2026年9月23日上调Disney+和Hulu在美国的订阅价格。
- 维持2025至2028财年EPS复合年增长率13%的预测。
论述逻辑
- 通过邮轮运力扩张与主题公园IP投资驱动增长 -> 抵消流媒体广告疲软与亚洲公园客流压力 -> 支撑长期盈利轨迹改善 -> 维持买入评级。
关键展望
- 预计2027年春季将完成Disney+生态系统中商品与互动功能的整合。
- 未来三年计划将本地原创系列内容增加约三倍。
推荐标的
- 迪士尼(DIS.US):维持买入评级,目标价从144美元下调至140美元。
关键图表
图1. 迪士尼F2026财年第四季度预期:当前预测 vs. 此前预测 vs. 一致预期
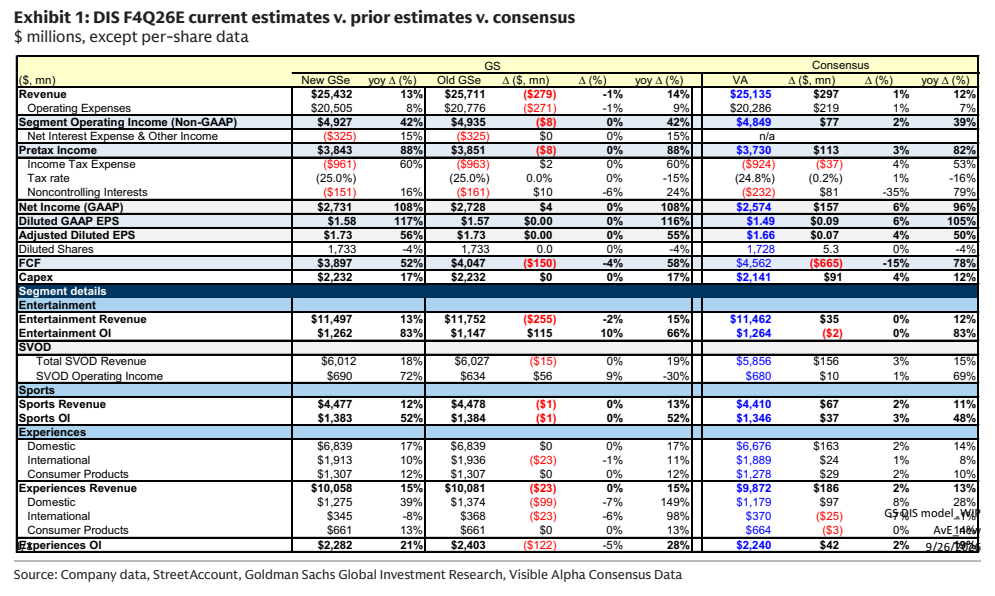
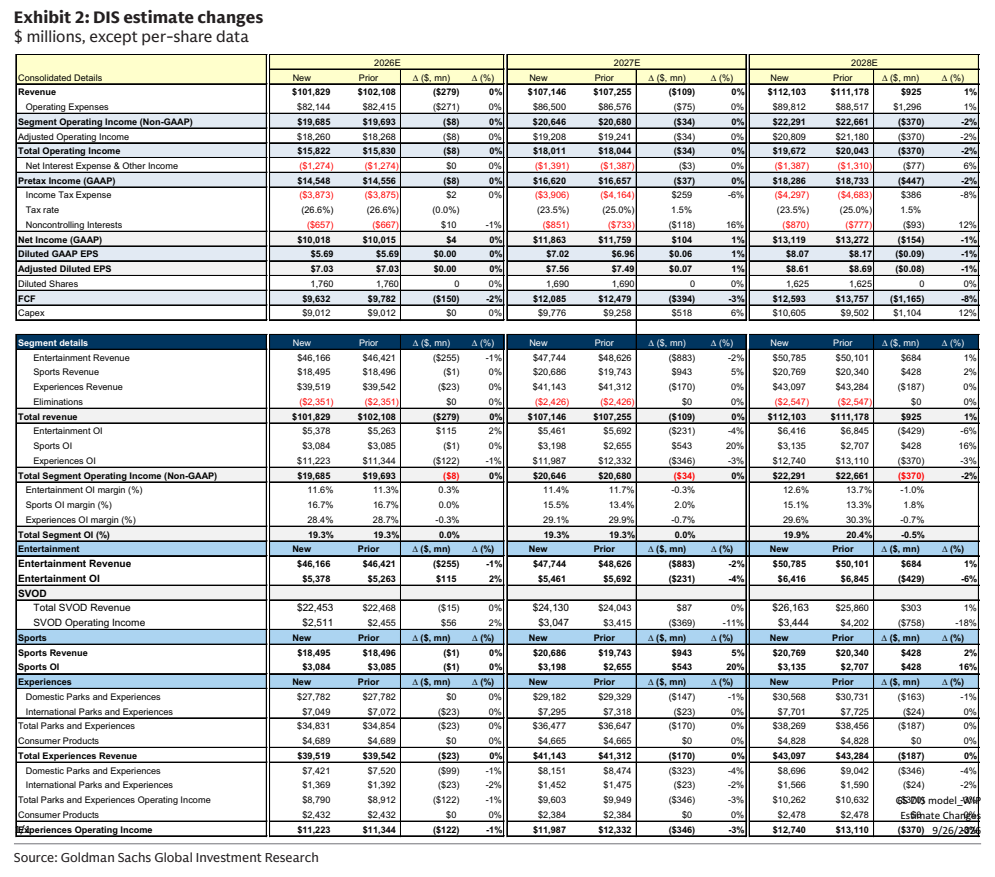
图2. 迪士尼预测调整