兴业证券 医药生物行业周报:医药工业发展“十五五”规划发布,AI4S产业催化不断,持续看好创新药产业链+创新药(2026.9.14~2026.9.18)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年9月14日至9月18日,医药生物板块全周上涨3.17%,跑赢下跌0.06%的沪深300指数。 政策层面,工信部等十部门联合印发《医药工业发展“十五五”规划》,提出到2030年规模以上医药工业企业营收超过3.5万亿元,创新药产业规模年均增速超20%,FIC占全球比例达25%以上。 科技催化方面,AI4S(AI for Science)产业催化密集,苹果发布SimpleDesign、AISB-1-Fed模型引入私有数据性能超越开源模型、英矽智能AI端到端新药进入III期首例给药,带动高质量标准化实验数据与CXO自动化需求。 投资策略上,兴业证券强调“创新+国际化”仍是2026年核心主线,创新药出海加速并向商业化与业绩兑现切换,新分子驱动CXO高景气且2026年CRO有望业绩反转,同时器械主业企稳、消费医疗与中药板块预期边际改善。
主要观点
- 医药生物板块当周跑赢大盘,估值溢价率呈波动上升趋势。
- 医药板块PE TTM为28.36倍,相对沪深300溢价率达123.51%。
- 医药工业“十五五”规划发布,设定创新药增速超20%等多项核心指标。
- 国家医保局推医疗服务项目目录方案,首批覆盖13类项目。
- AI4S技术由单一结构预测向生成式设计与科研智能体演进,催化事件密集。
- AI制药融资与大药企合作活跃,端到端管线推进至后期临床。
- AI4S重塑CXO与上游产业链分工,高质量回流数据驱动订单增长。
- 创新药产业链景气度确定性向上,多肽及ADC等新分子进入放量期且CRO迎来反转。
- 创新药出海Co-Co模式增多,板块驱动力转向“业绩+全球化兑现”。
- 医疗器械采购复苏且集采规则温和化,创新技术支付支持落地。
- 消费医疗龙头开启扩张,中药板块具备高股息与国改催化。
论述逻辑
- 国家发布医药工业“十五五”规划,明确规模以上营收超3.5万亿元及FIC占比25%等指引 -> 政策强化高质量创新与自主可控预期 -> 结合AI4S前沿模型突破及产业融资合作,带动高质量实验数据与自动化CXO订单需求扩容 -> 驱动创新药产业链与创新药板块从单纯估值驱动向海外BD商业化兑现及业绩反转切换。
关键展望
- 2026年ESMO年会将于10月召开,中国药企多项重磅数据读出构成关键催化。
- 早期研发需求向后期传导,2026年CRO行业业绩有望实现全面反转。
- 中药及消费医疗板块基本面有望于2026年下半年迎来边际复苏与估值修复。
- 主要风险关注行业政策超预期变化以及板块比较优势弱化。
推荐标的
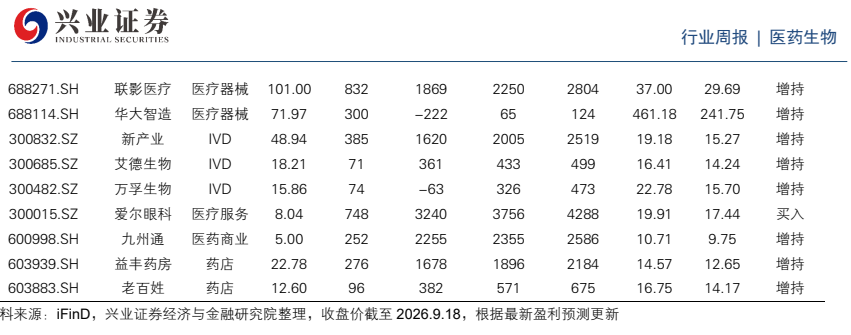
- 恒瑞医药(600276.SH):维持“买入”评级,2026年9月18日收盘价43.91元,预计2026-2028年EPS为1.46、1.68、1.96元。创新药销售进入加速放量周期,国际化BD质量提升,海外空间可期。
- 百济神州(688235.SH):维持“增持”评级,2026年9月18日收盘价256.00元,预计2026-2028年归母净利润分别为4603百万元、7382百万元、99.39亿元。泽布替尼持续放量,实体瘤管线陆续POC展现远期空间。
- 药明康德(603259.SH):维持“买入”评级,2026年9月18日收盘价160.00元,预计2026-2028年归母净利润分别为22648百万元、27893百万元、338.58亿元。CRDMO和CTDMO模式赋能新药研发,一体化端到端CXO龙头地位稳固。
- 信达生物:维持“买入”评级,预计2026-2028年收入为176.33亿元、221.88亿元、283.87亿元,归母净利润为25.33亿元、37.86亿元、51.56亿元。IBI363全球空间广阔,多领域管线推进顺利。
- 康方生物:维持“增持”评级,预计2026-2028年收入为51.25亿元、77.25亿元、94.82亿元,归母净利润为-1.40亿元、13.52亿元、22.96亿元。AK112多项关键数据预计2026年读出。
- 科伦博泰生物:首次覆盖给予“增持”评级,预计2026-2028年收入为35.87亿元、43.55亿元、67.12亿元,归母净利润为0.75亿元、4.98亿元、14.34亿元。核心产品sac-TMT全球临床推进顺利。
- 科伦药业(002422.SZ):维持“增持”评级,预计2026-2027年收入分别为202.83亿元、218.59亿元,归母净利润为19.41亿元、22.90亿元。输液优势显著且合成生物学提供新动能。
- 药明合联:维持“增持”评级,预计2026-2028年收入分别为80.50亿元、107.99亿元、142.72亿元,归母净利润为20.49亿元、28.28亿元、37.81亿元。一站式ADC CRDMO龙头地位强化。
- 药明生物:维持“增持”评级,预计2026-2028年收入分别为251.77亿元、298.23亿元、355.72亿元,归母净利润为56.24亿元、68.13亿元、82.60亿元。CRDMO驱动业务持续增长。
- 凯莱英(002821.SZ):维持“增持”评级,2026年9月18日收盘价185.20元,预计2026-2028年归母净利润分别为1365百万元、1706百万元、21.23亿元。小分子CDMO与新兴业务双轮驱动。
- 华东医药(000963.SZ):维持“买入”评级,2026年9月18日收盘价26.10元,预计2026-2027年归母净利润分别为4261百万元、4722百万元。工业板块持续快增,创新药将迎商业化放量。
- 迈瑞医疗(300760.SZ):维持“买入”评级,2026年9月18日收盘价156.87元,预计2026-2027年归母净利润分别为8163百万元、9143百万元。数智化转型与平台化发展助力龙头地位巩固。
- 爱尔眼科(300015.SZ):维持“买入”评级,2026年9月18日收盘价8.04元,预计2026-2027年归母净利润分别为3756百万元、4288百万元。连锁眼科医疗龙头,业绩拐点显现。
- 迪哲医药-U(688192.SH):维持“增持”评级,2026年9月18日收盘价57.45元,入选积极进取组合,舒沃替尼海外获批在即。
关键图表
图1. 、2026 年 初 以 来 各 板块 走势 情况
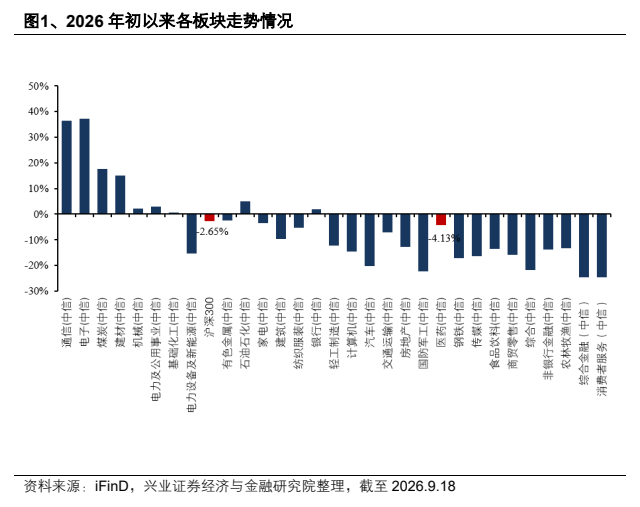
图2. 、2014 年 至 今 医药 板块 估 值 水 平 及 估 值 溢价 率 变化 ( 左 轴 为 PE 估 值 , 右 轴 为 溢价 率 )
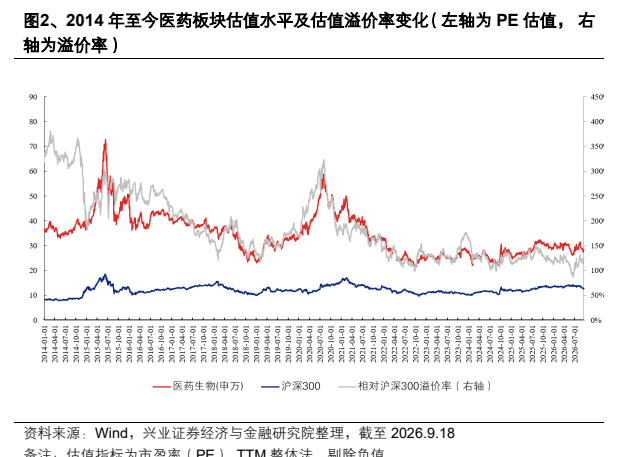
图3. 表 1: 、2026 年 9 月 14 日 一 2026 年 9 月 18 日 医药 板块 个 股 涨幅 前 5 和 跌幅 前 5 股价 表现 排名 公司 涨 跌幅 近 岸 蛋白 54.73% 百 普 赛 斯 39.11%
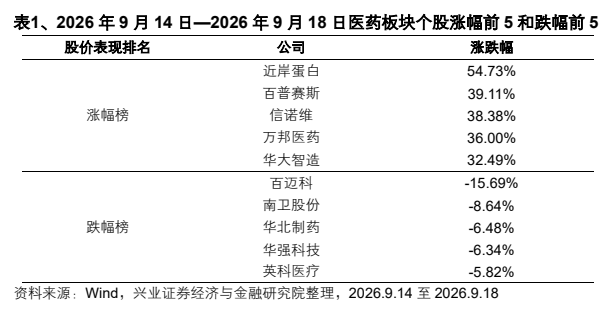
图4. 表 2: 、《 医 药 工业 发 展 十 五 五 "规划 》 八 大 重点 任务 重点 任务 MERA 核心 内 容
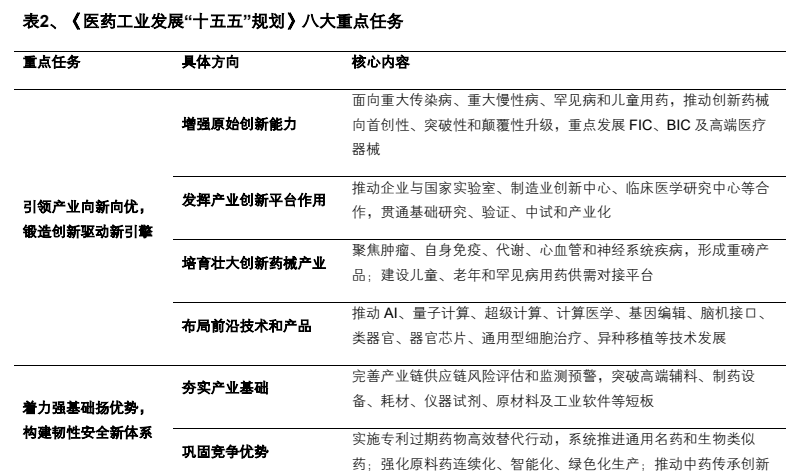
图5. 表 4: 、 兴 证 医药 9 月 份 积极 进取 组 合

图6. 表 5: 、2026 年 9 月 14 日 一 2026 年 9 月 18 日 报告 统计 日 期 标题 研究 员 报告 类 型 。 相关 企业
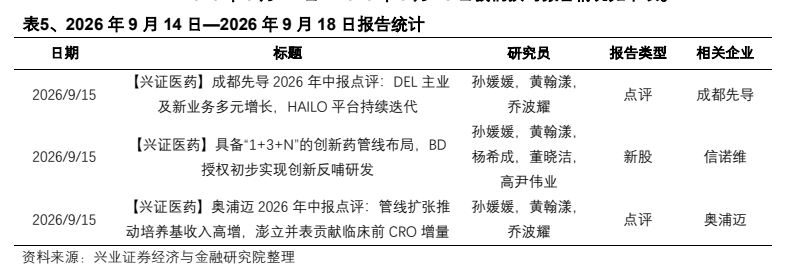
图7. 表 7: ra 行业 周报 | 医药 生物
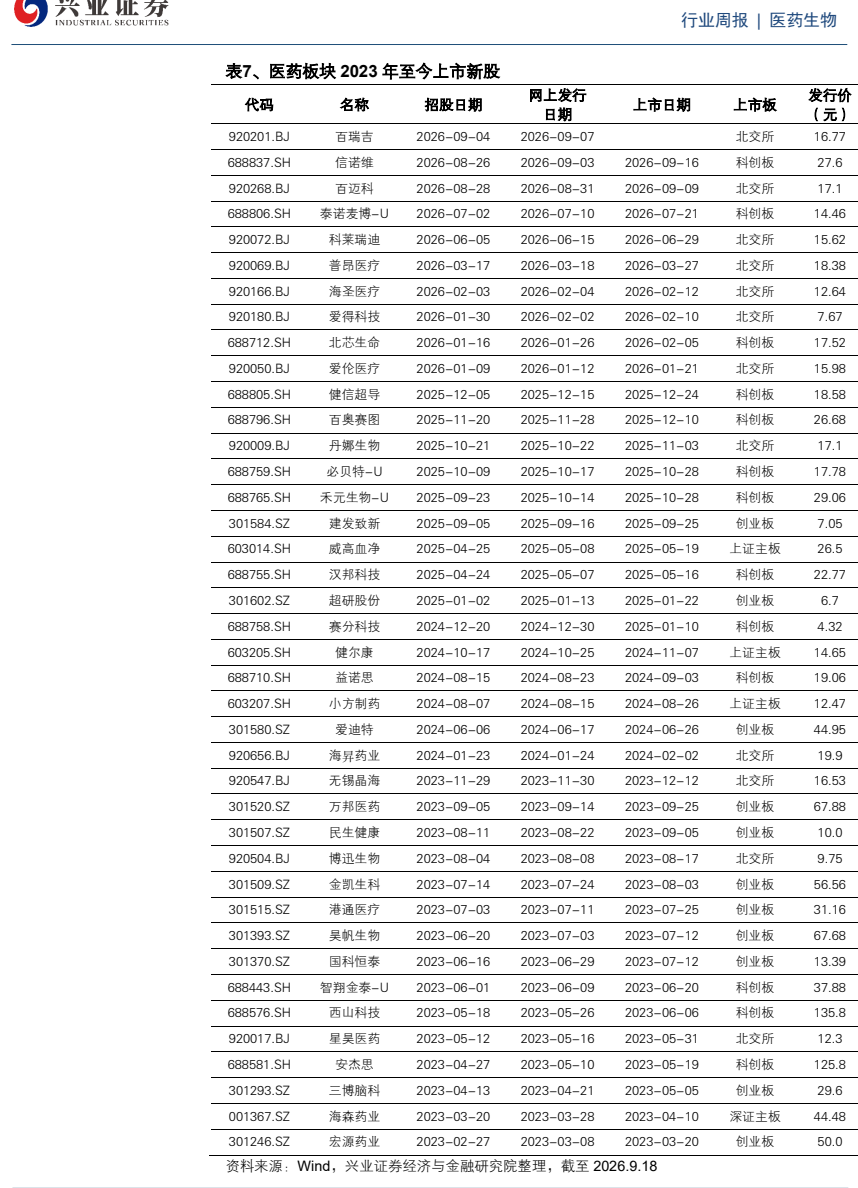
图8. 6 兴业 证 券 行业 周报 | 医药 生物