摩根大通 跨资产风险溢价的定量视角
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
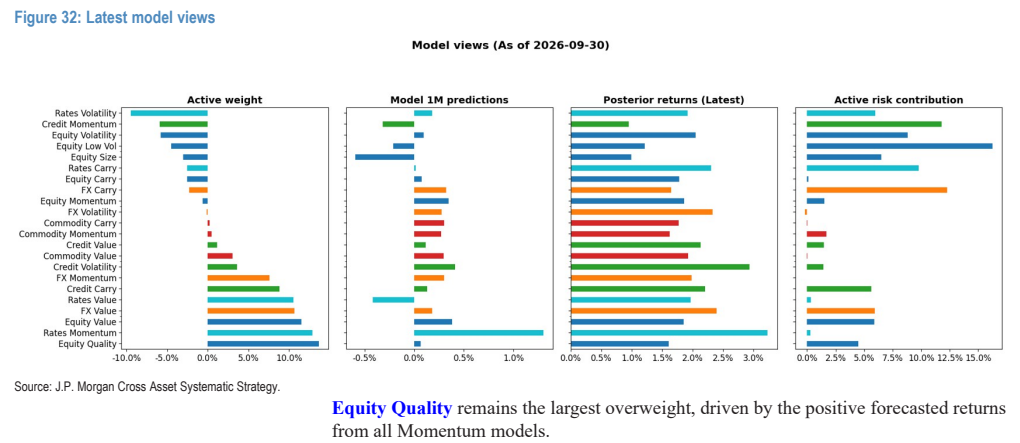
本报告回顾了摩根大通跨资产系统性策略的近期表现,指出该策略在 2026 年表现强劲,年初至今(YTD)夏普比率超过 2.5。 报告重点探讨了利用拥挤度作为跨资产趋势跟踪的择时信号,并更新了石油复制策略,通过引入石油相关资产篮子以获取增强的套利收益。 此外,报告继续研究了利用股票组合追踪宏观经济变量(如 DXY 和美国 10 年期利率互换)的方法。 模型最新建议显示,股票质量、利率动量及股票与外汇价值策略为主要超配方向。
主要观点
- 跨资产系统性策略年初至今表现优异,夏普比率超过 2.5。
- 外汇套利策略在年初至今表现突出,夏普比率达 3.49。
- 利用拥挤度指标作为趋势跟踪策略的择时信号,可提升夏普比率。
- 石油复制策略通过在期货处于现货溢价(contango)时切换至石油相关资产篮子,可获得增强的套利收益。
- 2020 年以来,持续持有石油相关资产篮子的策略表现优于动态切换策略。
- 股票质量、利率动量及股票与外汇价值策略为当前模型最大的超配方向。
- 利率与股票做空波动率及信贷动量策略为当前模型最大的低配方向。
论述逻辑
- 通过量化分析各资产类别的风险溢价表现 -> 结合拥挤度与 FOMO 指标优化趋势跟踪策略 -> 针对石油期货的现货溢价/升水状态构建替代资产篮子以增强收益 -> 利用股票组合的贝塔特性追踪宏观经济变量 -> 综合多模型(宏观、时间序列、机器学习)输出资产配置建议。
关键展望
- 石油期货市场目前处于深度现货升水(backwardation)状态,但若地缘政治导致的供应约束缓解,套利逻辑可能发生变化。
推荐标的
- 超配:股票质量(Equity Quality)、利率动量(Rates Momentum)、股票与外汇价值(Equity & FX Value)。
- 低配:利率与股票做空波动率(Rates & Equity Short Volatility)、信贷动量(Credit Momentum)。
关键图表
图1. 2026年9月风险溢价策略的夏普比率
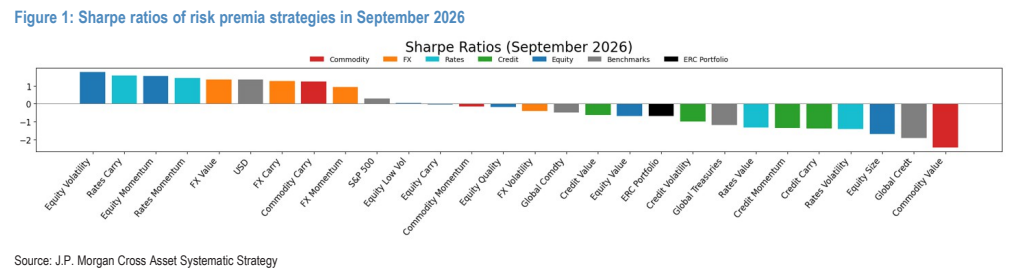
图2. 年初至今市场表现
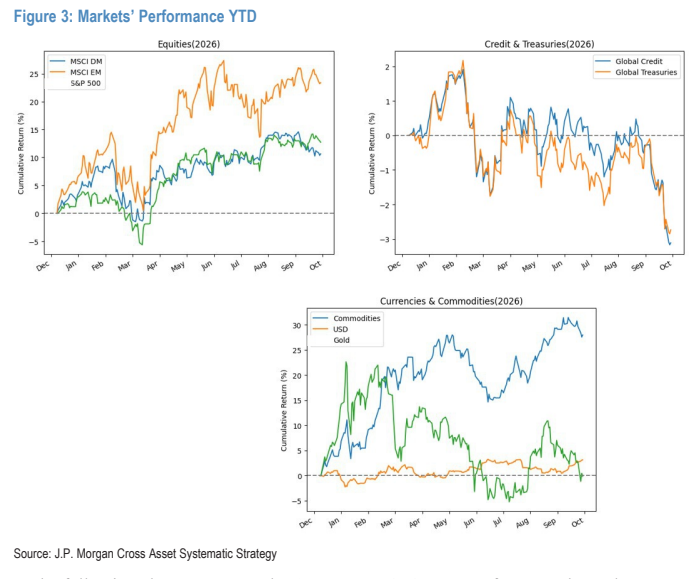
图3. 按资产类别划分的风险溢价夏普比率
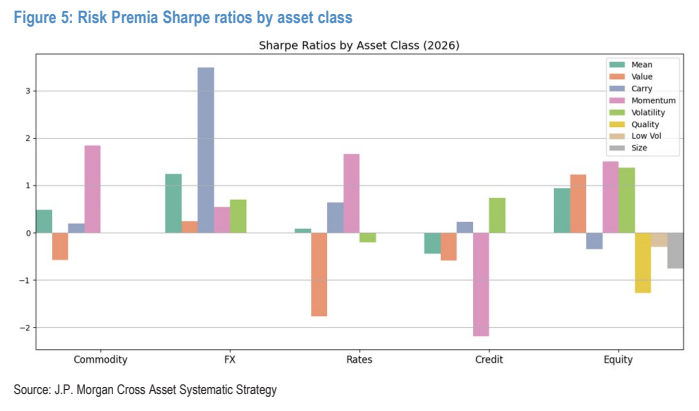
图4. https://ipmm.com/ 上的业绩仪表盘
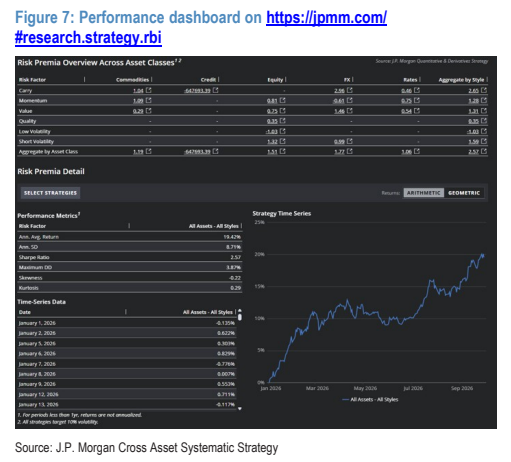
图5. 按资产类别和风格划分的各风险溢价策略组成部分
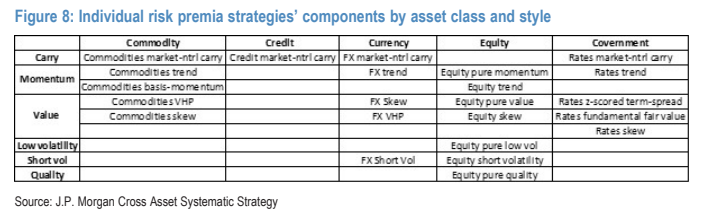
图6. DFFV策略自2002年以来的累计回报
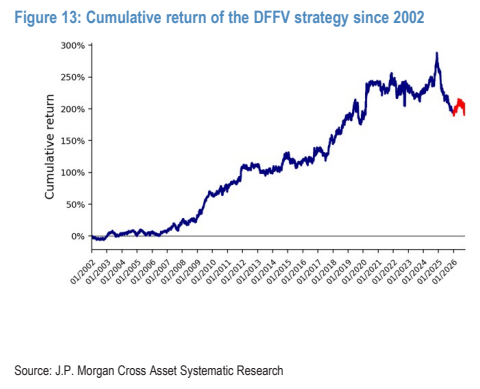
图7. G6收益率与基本面公允价值估计的平均偏差
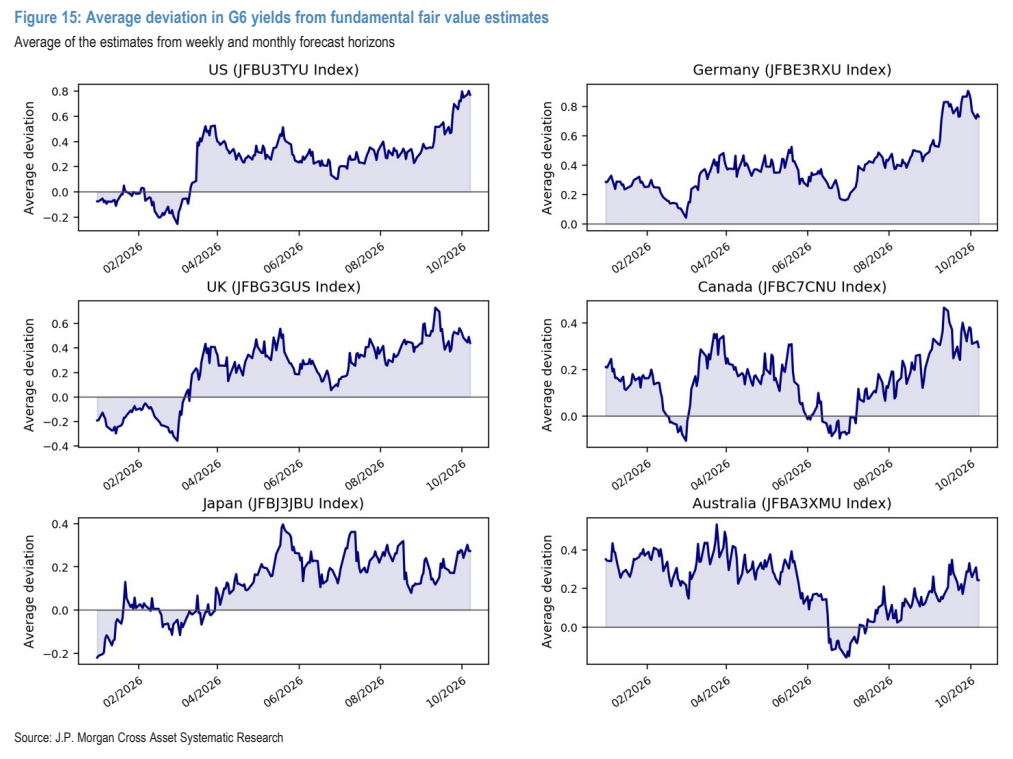
图8. 累计盈亏
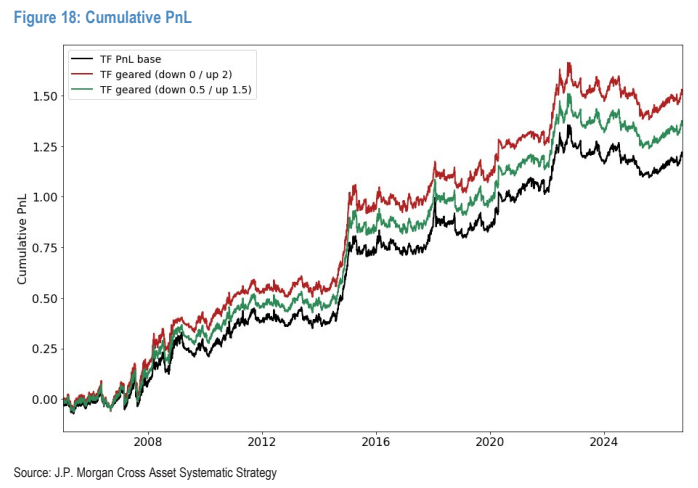
图9. 复制策略与石油多头头寸的累计表现对比
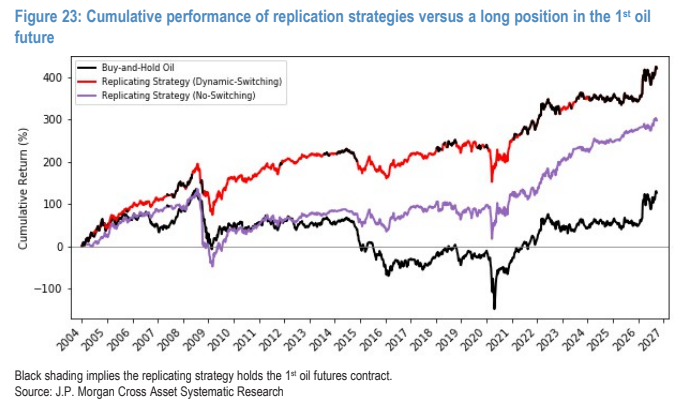
图10. 累计表现与累计利差收益(对应表4:复制策略与多头头寸的业绩统计)
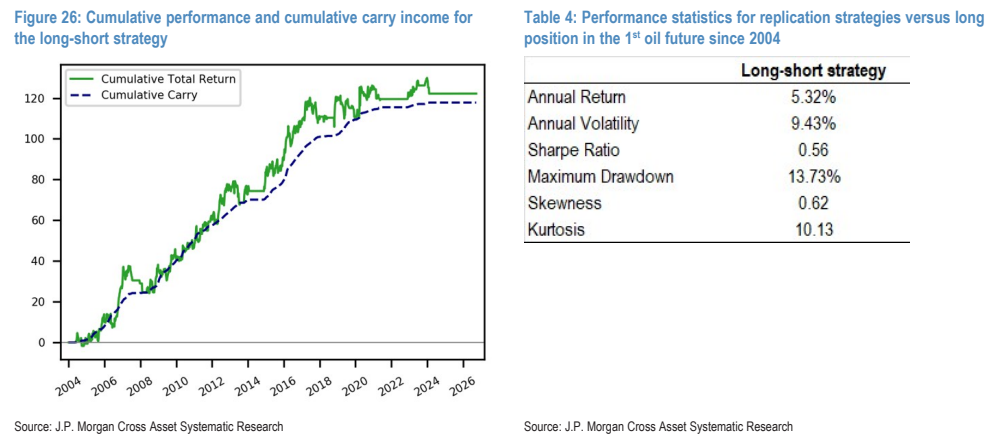
图11. 宏观FMP之间的相关性不高
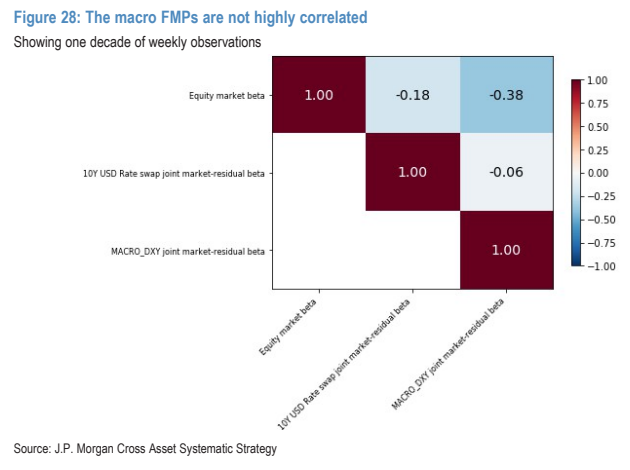
图12. 最新模型观点