开源证券 中小盘策略专题:碳市场专题,2026年CCER供需缺口进一步扩大
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2024 年 1 月全国温室气体自愿减排交易市场正式重启,但截至 2026 年 8 月 31 日,累计登记项目仅 41 个、登记减排量 2423.35 万吨。 需求端方面,全国碳市场电力行业配额基准线持续下调,2025 年度综合基准值同比下调约 0.35%,市场由历史盈余转向净缺口,且 2024 年度净缺口预计扩大至约 4000 万吨;同时钢铁、水泥、铝冶炼三行业自 2025 年度起不再实行等额分配,落后企业缺口初现,进一步推高了 CCER 抵销需求。 供给端方面,由于正式发布的方法学仅 18 项且审定核查流程严格,2026 年 1 至 8 月获签减排量仅 646.99 万吨,计入所有已公示减排量后 2026 年最大供给仅约 1001.53 万吨,较 2025 年进一步下降。 由于供需缺口扩大,叠加年末履约期临近买卖双方议价能力差异,CEA 配额更趋紧俏,预计 CCER 价格将面临进一步上行压力。
主要观点
- CCER 市场自 2024 年 1 月正式重启并重构制度,截至 2026 年 8 月 31 日累计登记减排量 2423.35 万吨。
- CCER 抵销全国碳市场配额上限为 5%,但除北京试点碳市场外,抵销其他地方碳市场配额缺乏经济合理性。
- 电力行业配额供给持续收紧,2025 年度综合基准值同比下降约 0.35%,2026 年降幅与 2025 年相同。
- 全国碳市场历史盈余逐步消耗,2023 年度首次出现约 2900 万吨净缺口,预计 2024 年度配额净缺口将扩大至约 4000 万吨。
- 新纳入的钢铁、水泥、铝冶炼行业自 2025 年度起不再实行等额分配,排放强度高于平均水平的企业将产生配额缺口并拉动 CCER 需求。
- CCER 价格长期与 CEA 倒挂主要受供给不足及结转政策影响,2026 年结转政策不再延续后倒挂有所缓解。
- 2026 年 1 至 8 月仅签发 10 个项目合计 646.99 万吨减排量,全年最大供给仅约 1001.53 万吨,较 2025 年进一步下降。
- 新 CCER 正式方法学仅 18 项,且审定核查流程严格导致大量项目积压,无法满足市场扩围需求。
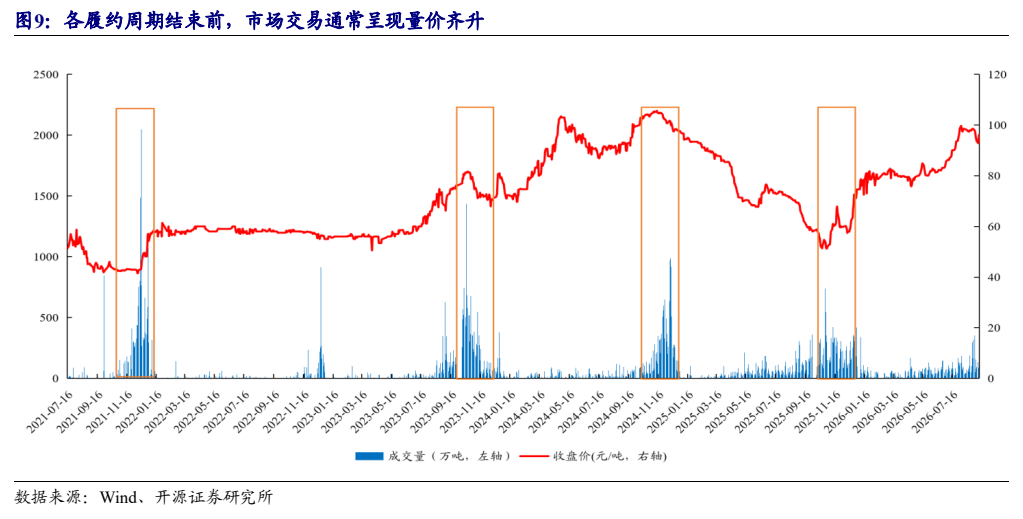
- 历史第四季度碳市场常现量价齐升,年末履约期临近将推升 CCER 价格进一步上涨。
论述逻辑
- 全国碳市场电力配额基准线逐年下调叠加钢铁/水泥/铝冶炼三行业转向强度分配 -> 控排企业配额由盈余转为缺口扩大,消耗历史结余并激增 CCER 抵销需求 -> CCER 准入方法学仅 18 项且审定执行从严,2026 年最大供给降至约 1001.53 万吨 -> 供给收紧叠加年末履约临近配额短缺企业的强议价劣势 -> 推动 CCER 价格进一步上涨。
关键展望
- 供需矛盾与年末履约期驱动价格上行:随着年末履约期临近,CEA 配额更趋紧俏,控排企业履约刚性需求上升,在供给持续受限的情况下,CCER 价格或将进一步上涨。
- 政策不确定性与实施不及预期风险:需关注 CCER 方法学准入范围与更新节奏、项目审定与签发周期、抵销规则调整,以及审定核查资源不足导致的减排量签发积压风险。
推荐标的
- 原文未给出具体推荐标的。展望后市,随着年末履约期临近,CEA将更趋紧俏,对CCER的需求也将大幅上升;但受限于当前CCER方法学数量有限、项目审定严格,供给增速明显偏慢,而全国碳市场扩围与履约清缴带来的抵销需求持续上升,在供给不足、需求走强的双重作用下,CCER价格或面临进一步上行压力,或将进一步上涨。
关键图表
图1. 国际社会先后达成一系列气候公约与协定
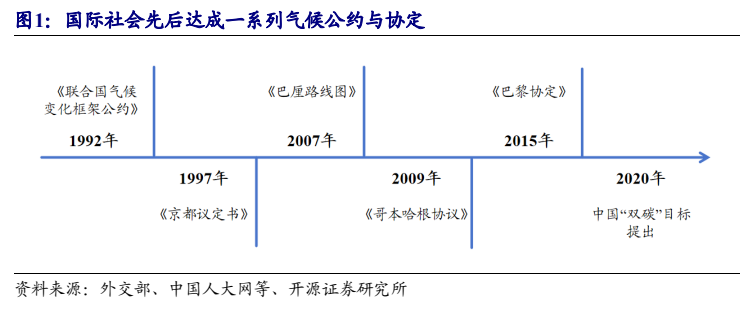
图2. 表 1: CCER 项目申报流程
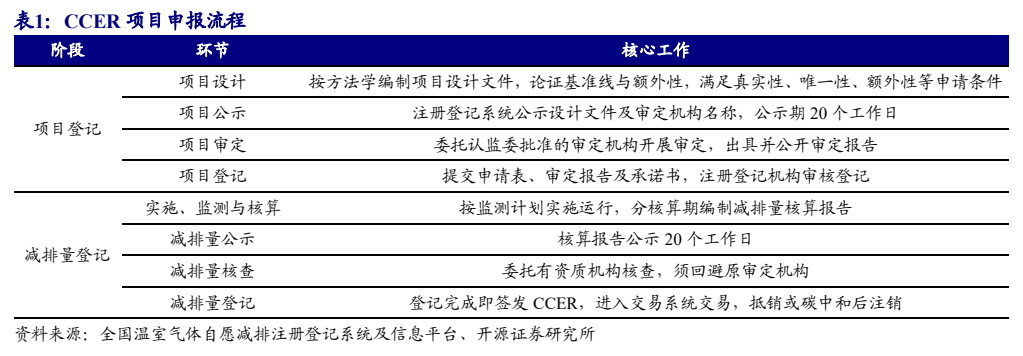
图3. 使用 CCER 抵销除北京碳市场以外的地方碳市场缺乏经济合理性
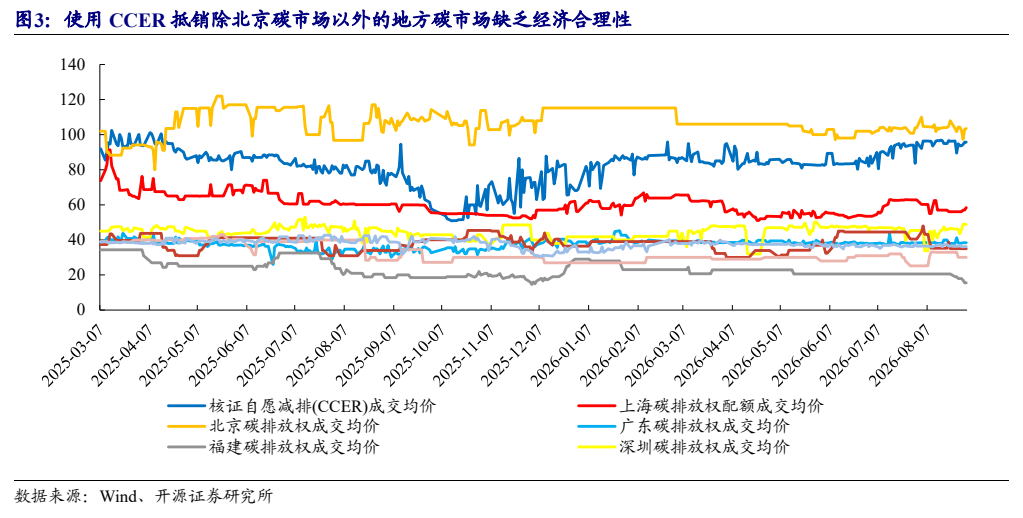
图4. 表 3: 全国碳市场电力行业发电基准值持续收紧 (tCO2/MWh )
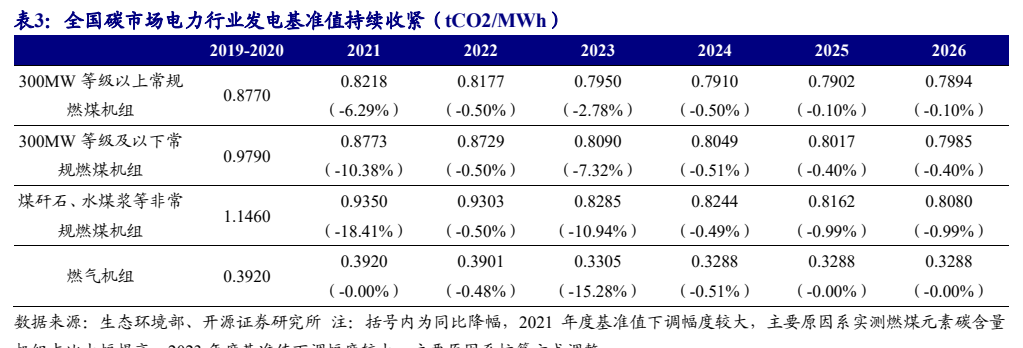
图5. 电力行业配额分配采用基准线法
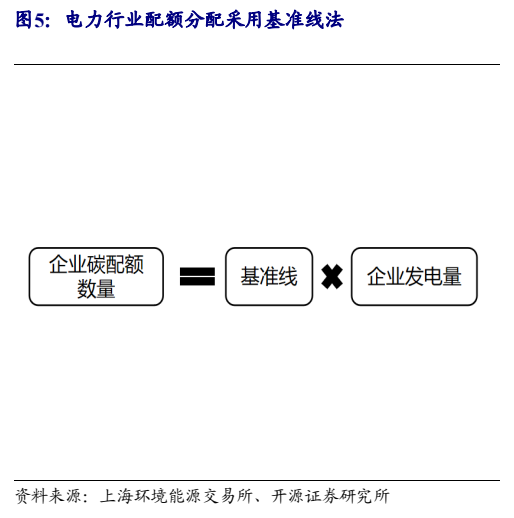
图6. CCER 价格长期与 CEA 倒挂
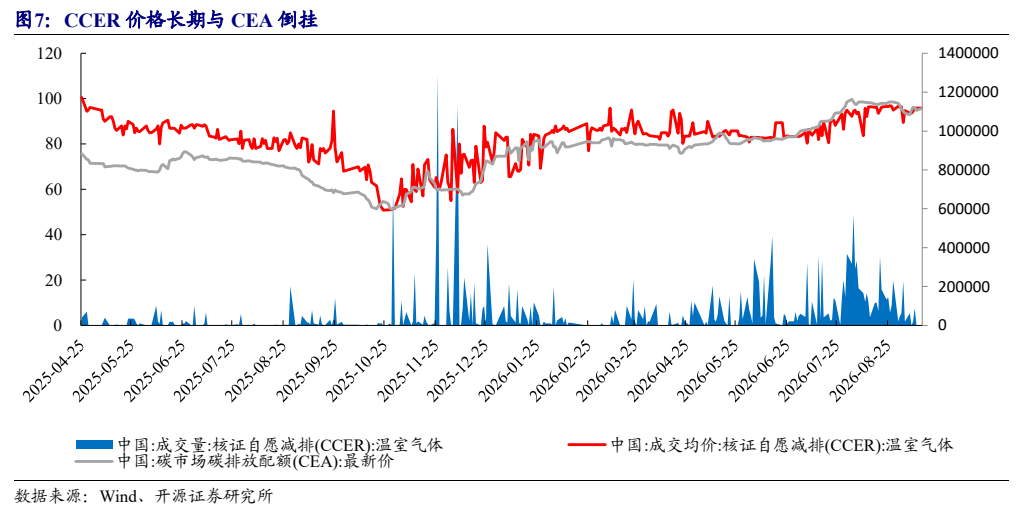
图7. 2026 年,随着结转政策不再延续,CCER 与 CEA 价格倒挂的现象逐步缓解
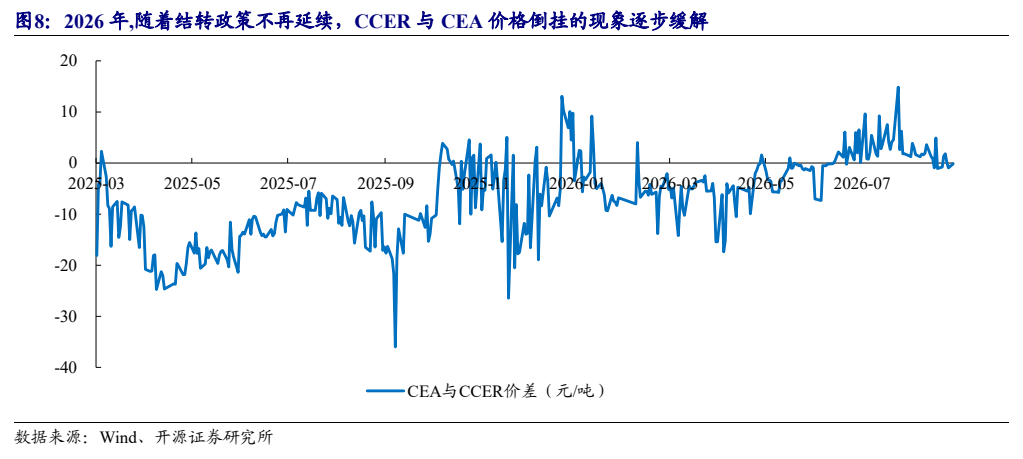
图8. 各履约周期结束前,市场交易通常呈现量价齐升