摩根士丹利 中国工业:宇树科技IPO的行业启示
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利指出,宇树科技(未覆盖)上市首日大涨460%,市值达人民币3420亿元/510亿美元,对应FactSet对2026/27年收入预期29亿/49亿元收入的116倍/69倍P/S,为同业最高;零售端超购逾8000倍,自由流通盘仅占总股本7.4%。 报告认为行业正从教育/研发转向商业应用:宇树收入增速由2025年的+76%放缓至1H26的+49%,1H26行业出货中教育、研发、娱乐与数据采集仍占约65%,但向工业与商业的迁移预计在2H26及以后加速,而宇树2025年76%的人形机器人收入仍来自教育与研发。 竞争焦点正转向模型与数据:约60亿元IPO募资中48%投向“大脑”研发,业内交流显示训练数据达约1000万小时时或现“GPT-3时刻”,头部厂商已积累数十万至数百万小时,1000万小时水平有望在2027/28年达成。 格局上,1H26前五大中国人形机器人集成商占全球出货87%,规模、数据积累与资本获取将拉大玩家差距。 宇树2Q26收入同比+39%(1Q26为+68%),1H26研发费用率升至12%(2025年为9%),1Q26净利受高销售/推广费用拖累。 WRC首日(8月19日)观察显示物流分拣是进步最快的应用之一、效率渐近商用水平,但人级能力仍有距离。 行业观点为中国工业In-Line,覆盖的人形机器人敞口标的包括Leaderdrive、恒立液压与双环传动。
主要观点
- 宇树上市首日大涨460%,市值达人民币3420亿元/510亿美元,对应2026/27年FactSet收入预期29亿/49亿元的116倍/69倍P/S,为同业最高。
- 散户热情极高:零售端超购逾8000倍,自由流通盘仅占总股本7.4%;公司因2025和2026年登上央视春晚而具备极高公众知名度。
- 行业重心转向商业应用:宇树收入增速由2025年的+76%放缓至1H26的+49%;1H26行业出货中教育、研发、娱乐与数据采集约占65%,出货正日益向工业与商业应用迁移,预计2H26及以后进一步加速。
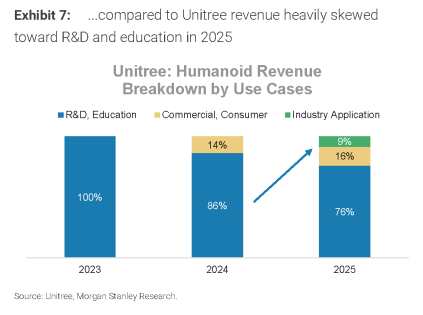
- 宇树自身收入结构仍偏教育与研发:2025年其人形机器人收入的76%来自研发与教育场景。
- 模型与数据成为竞争焦点:约60亿元IPO募资的48%将投向“大脑”研发;数据是关键瓶颈,业内交流显示训练数据达约1000万小时时或现“GPT-3时刻”。
- 头部公司已积累数十万至数百万小时训练数据,1000万小时水平有望在2027/28年达到,但报告表示不确定能否这么快实现GPT-3时刻,将密切跟踪机器人表现。
- 玩家差距料扩大:据SAG,1H26前五大中国人形机器人集成商占全球出货87%;随着行业从演示与原型走向商业化,规模、数据积累与资本获取将使头部与其余玩家分化。
- 宇树财务细节:2Q26收入同比+39%(1Q26为+68%);1H26研发费用率升至12%(2025年为9%);1Q26净利润受高销售/推广费用拖累;数据剔除2025年6月3.49亿元一次性ESOP费用。
- WRC首日(8月19日)观察:公众关注强烈、参与公司更广、产品与应用持续拓展,但人级能力仍有距离;物流分拣是进步最快的应用之一,效率渐近商用水平。
- 宇树作为全球最大人形机器人玩家之一,其财务与动态对覆盖的人形机器人敞口标的具参考意义,包括Leaderdrive、恒立液压与双环;行业观点为中国工业In-Line。
论述逻辑
- 宇树IPO首日+460%、零售超购逾8000倍 → 资本市场与大众对人形机器人热情高涨,估值定至116x/69x P/S的同业最高水平。
- 1H26行业出货仍约65%集中于教育/研发/娱乐/数据采集但加速向工业与商业迁移,而宇树2025年76%收入偏教育/研发、增速由+76%放缓至+49% → 行业转向真实应用,预计2H26及以后进一步加速。
- IPO募资48%投向“大脑”研发、数据为关键瓶颈、约1000万小时训练数据或触发“GPT-3时刻” → 竞争焦点由硬件转向模型与数据,机器人scaling law为核心监测点。
- 前五大中国集成商占1H26全球出货87% → 商业化阶段规模、数据积累与资本获取将使头部与其余玩家差距扩大。
- 宇树财务与动态 → 对覆盖的人形机器人敞口标的(Leaderdrive、恒立液压、双环)具备读穿参考意义。
关键展望
- 报告预计向真实应用的转型将在2H26及以后进一步加速。
- 未来验证点:机器人scaling law——数据规模能否转化为泛化能力,报告将密切跟踪机器人表现。
- 训练数据1000万小时水平有望在2027/28年达成,或触发“GPT-3时刻”,但报告明确表示不确定能否这么快实现。
- 宇树为未覆盖标的,报告未给出评级或目标价;行业观点为中国工业In-Line(同步大市),覆盖评级适用12-18个月时间框架。
推荐标的
- Leaderdrive(Leader Harmonious Drive Systems,688017.SS):增持(Overweight),价格Rmb313.53——报告点名的有人形机器人敞口的覆盖标的。
- 恒立液压(601100.SS):增持(Overweight),价格Rmb101.00——报告点名的有人形机器人敞口的覆盖标的。
- 双环传动(002472.SZ):增持(Overweight),价格Rmb36.30——报告点名的有人形机器人敞口的覆盖标的。
- 极智嘉(Geekplus,2590.HK):增持(OW),价格HK$9.82——可比公司表中的专业机器人标的。
- 埃斯顿(002747.SZ):减持(UW),价格Rmb36.04——可比公司表中的中国工业机器人/协作机器人标的。
- 宇树科技:未覆盖(NC),报告未给出评级、目标价或投资建议。
关键图表
图1. 交易可比公司——宇树科技2026/27年市销率为116倍/69倍
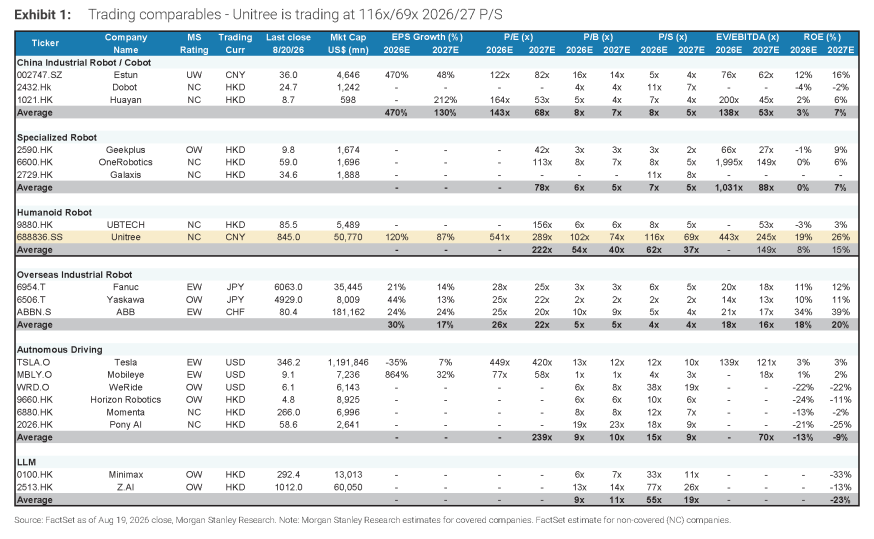
图2. 宇树科技收入:2026年二季度同比增长39%,一季度为68%
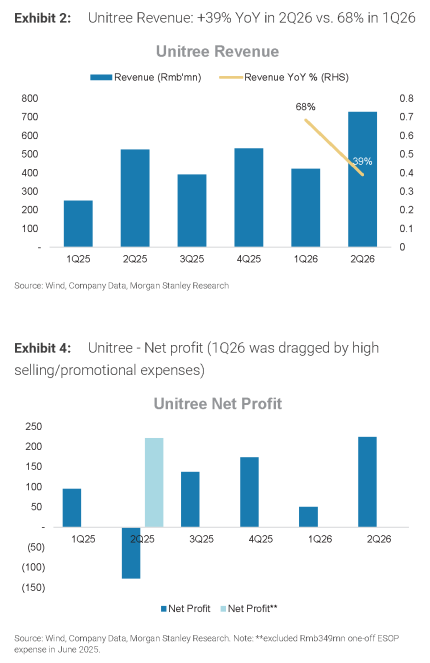
图3. 宇树科技费用比率:研发费用增加
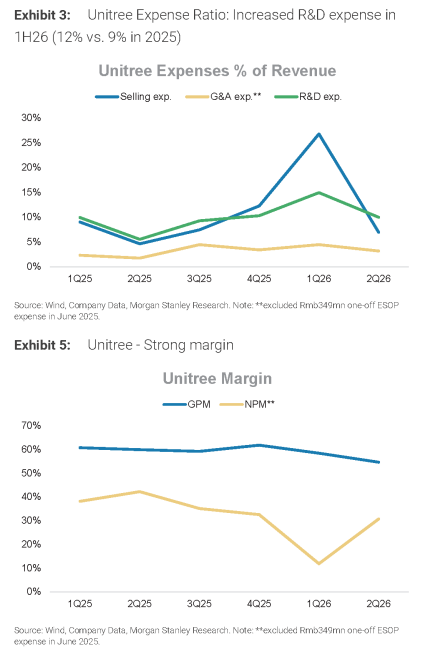
图4. 行业层面:2026年上半年出现更多商业应用场景
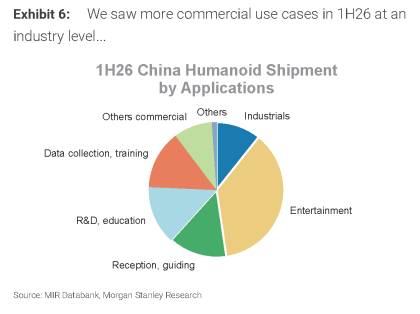
图5. 宇树科技:人形机器人收入按应用场景划分(2025年转向研发与教育)