伯恩斯坦 美国电信:太空降级AT&T 和调整电信电缆价格目标的多米诺骨牌
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦下调了AT&T的评级,并调整了多家电信和有线电视运营商的目标价,以反映SpaceX在宽带和无线领域扩张带来的持续竞争压力。 报告指出,Starlink的V3卫星星座部署将显著扩大容量,其在宽带市场的渗透率及定价灵活性对现有运营商构成长期威胁。 尽管短期内ARPU稀释对盈利影响有限,但市场对Starlink竞争影响的担忧将持续压制行业估值。 分析师认为,电信行业正面临类似2012-2022年间的价格压力周期,且在市场饱和背景下,SpaceX获取低频段频谱的举动进一步加剧了负面情绪。
主要观点
- 将AT&T评级从“跑赢大盘”下调至“与大盘持平”,目标价从25美元调整为24美元。
- SpaceX的Starlink宽带用户群在过去四年中每年翻倍,展现出强劲的增长势头。
- Starlink在2025年ISP客户满意度调查中排名第一,94%的受访者表示“完全”或“非常”满意。
- SpaceX收购Grain Management的800MHz频谱增加了约14 MHz的频谱资源,尽管规模尚不足以改变竞争格局,但引发了市场对未来意图的担忧。
- 下调T-Mobile目标价至180美元(原为220美元),并将终端增长率从+1%正常化至0%。
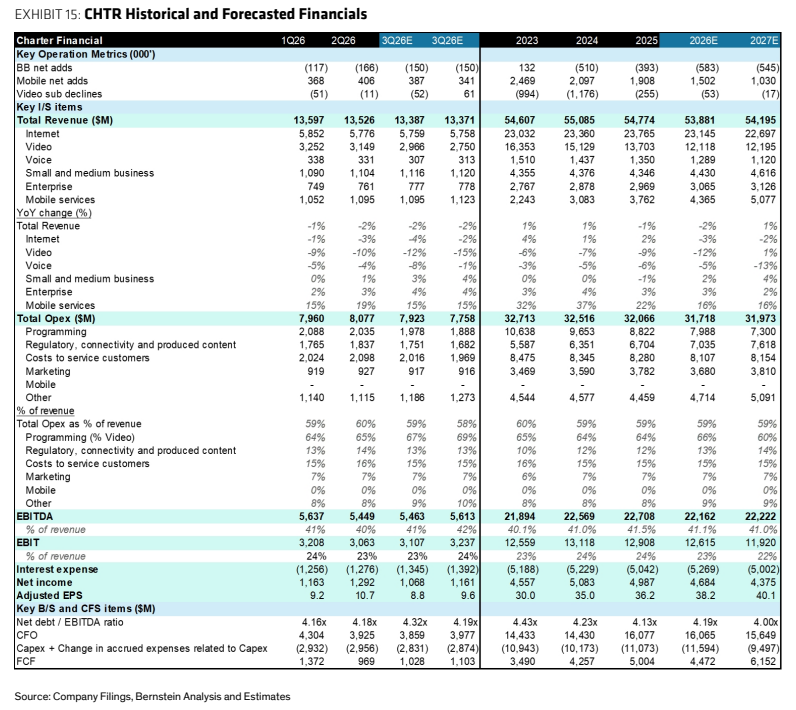
- 下调Comcast和Charter的目标价,分别至23美元(原为27美元)和120美元(原为150美元),并下调了终端增长率预期。
论述逻辑
- SpaceX Starlink容量扩张与低频段频谱获取 -> 市场对宽带及无线竞争加剧的担忧 -> 行业ARPU增长承压 -> 运营商长期增长预期下调 -> 目标价下调与评级调整。
关键展望
- 预计Starlink将继续通过扩大容量和更具竞争力的定价吸引宽带用户。
- 电信行业面临长期投资者辩论,关于Starlink的影响及定价行动的可能性。
推荐标的
- AT&T (T): 评级下调至Market-Perform,目标价24美元。
- T-Mobile (TMUS): 评级Market-Perform,目标价180美元。
- Verizon (VZ): 评级Market-Perform,目标价45美元。
- Comcast (CMCSA): 评级Market-Perform,目标价23美元。
- Charter (CHTR): 评级Market-Perform,目标价120美元。
关键图表
图1. 星链宽带用户数在过去几年增长极快,且随着产品国际化扩张和定价下调,ARPU值也有所下降
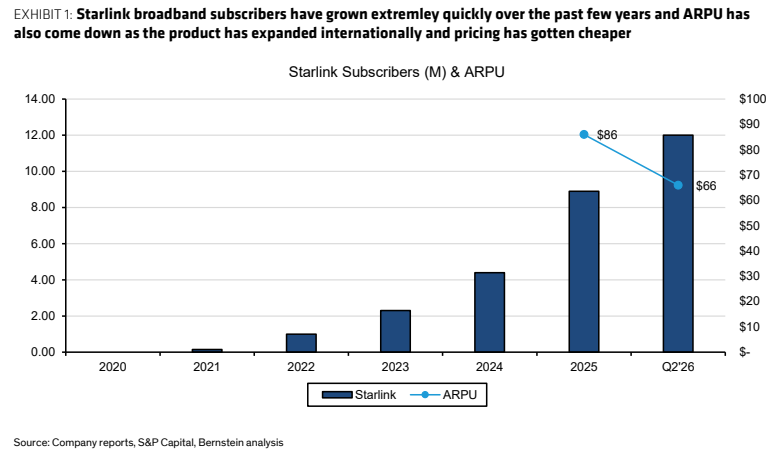
图2. 星链宽带产品在性能和容量上与固定无线接入(FWA)和有线宽带相似
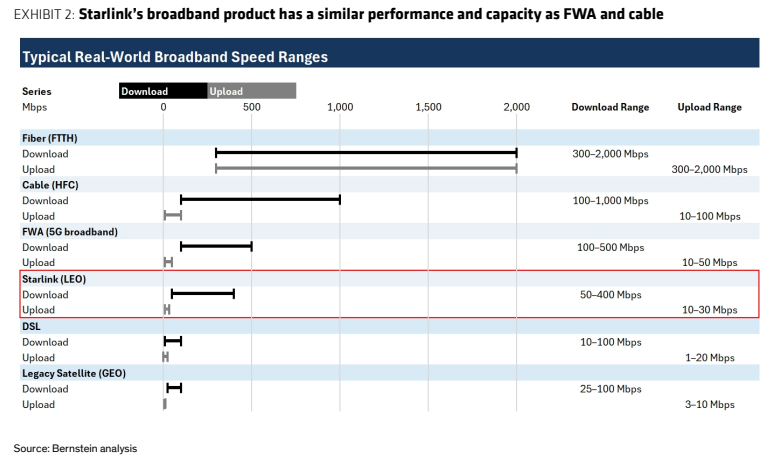
图3. SpaceX持续部署更多卫星以增加容量,星舰发射V3卫星将进一步加速这一增长
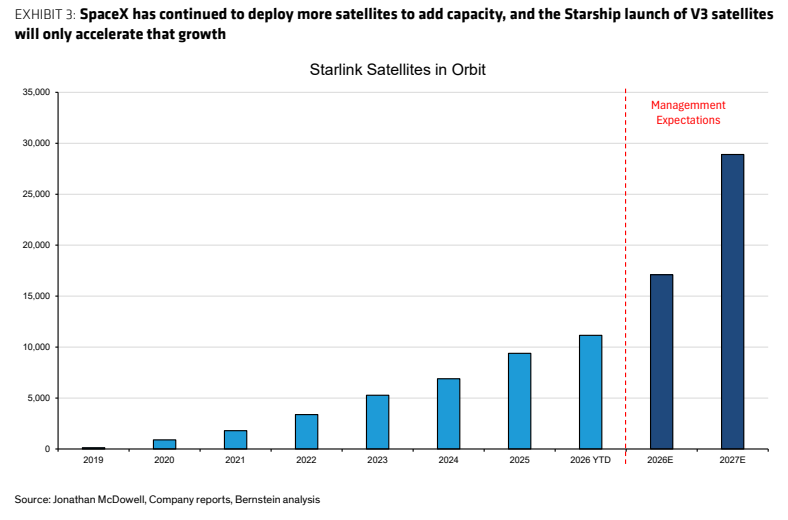
图4. 星链的满意度评分与FWA、光纤和有线宽带相当
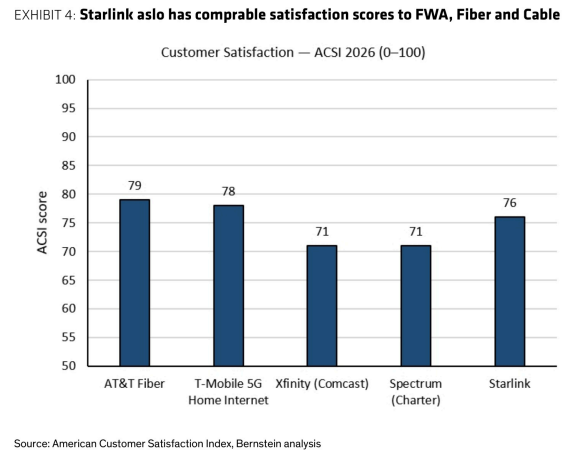
图5. 星链在美国的定价已与其他宽带产品具有竞争力(最低档月度订阅价格 100-300 Mbps)
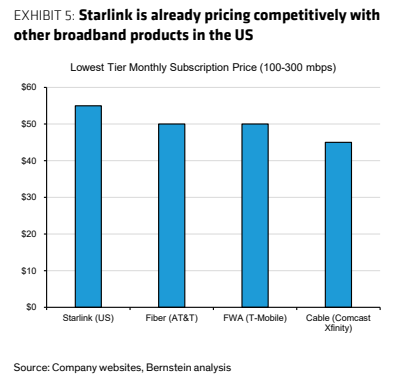
图6. 价格压力导致了过去的ARPU压力;整体收入增长由用户数增长驱动,饱和市场中的新增竞争可能对现有运营商的增长造成压力
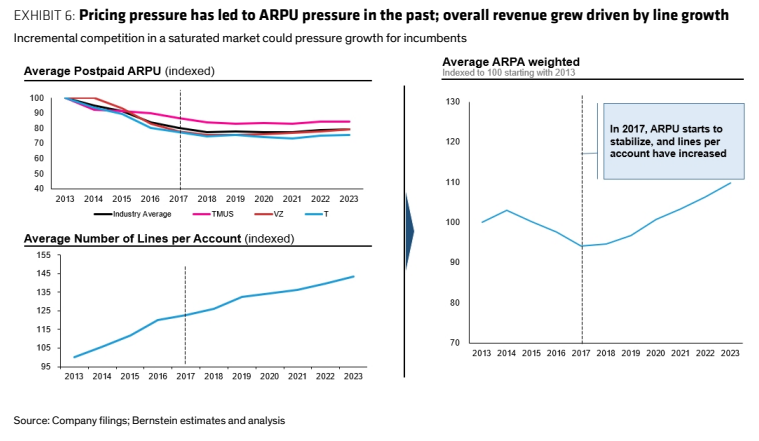
图7. SPCX收购Grain的800 MHz频段频谱是对其持有的重要补充
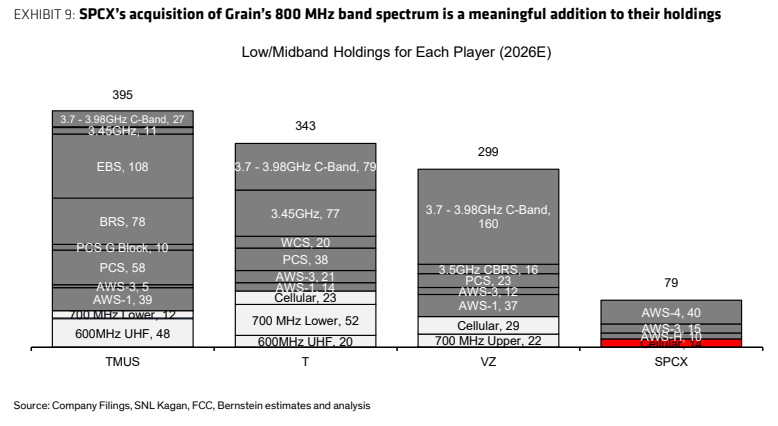
图8. SPCX可以通过参与明年的上层C频段拍卖进一步扩大其影响力
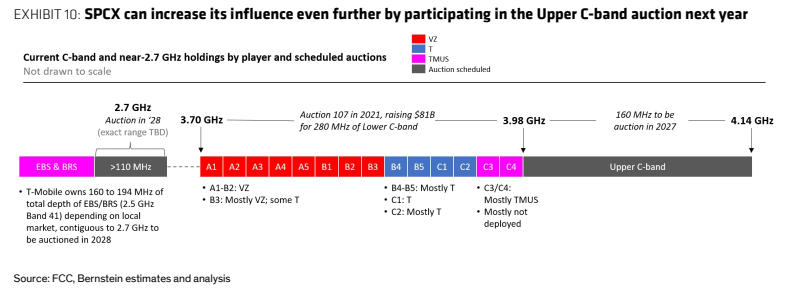
图9. VZ历史及预测财务数据

图10. CMCSA历史及预测财务数据
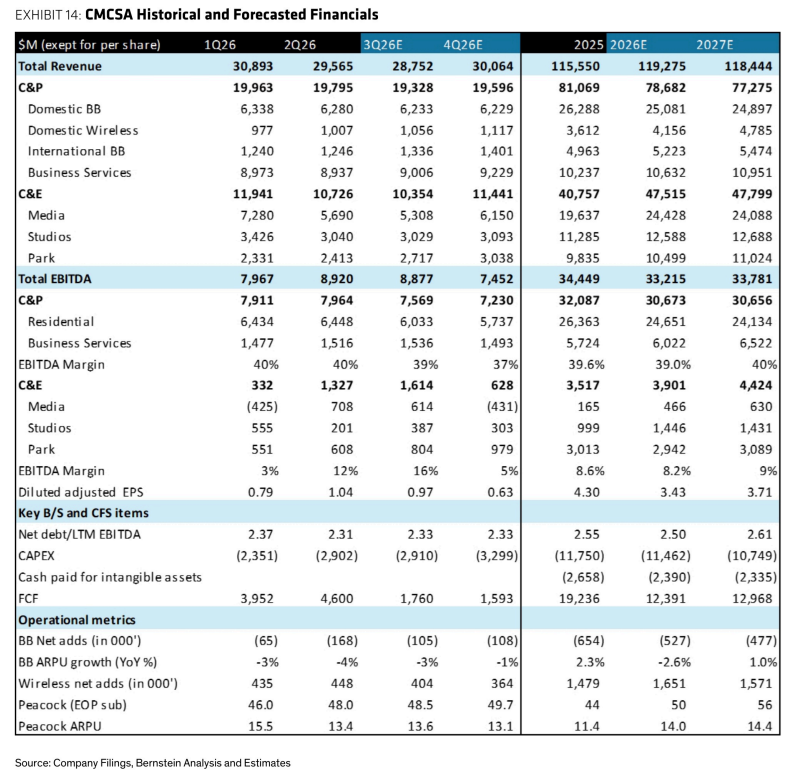
图11. CHTR历史及预测财务数据