高盛 日本投资组合策略:远不止AI所见;日本扩张中AI版图的新分析框架
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告旨在为日本AI产业链提供系统性分类框架,涵盖半导体生态系统(SM)及数据中心硬件(HW)。 日本AI相关股票占TOPIX市值的25%,且在亚洲AI SM/HW市值中占比达35%。 尽管AI相关股票预计将贡献FY26/FY27 TOPIX每股收益(EPS)增长的三分之一,但高持仓集中度可能加剧市场波动。 高盛引入了两个新篮子(GSJPAISM和GSJPAIHW)以追踪该主题表现。 报告强调,日本在半导体材料、制造设备及先进封装等关键瓶颈环节具有不可替代的地位,且受公司治理改革驱动,具备独特的价值重估潜力。
主要观点
- 日本在全球AI生态中占据核心地位,AI相关SM/HW股票占TOPIX市值的25%,占亚洲同类市值35%。
- AI相关股票预计将贡献FY26/FY27 TOPIX EPS增长的三分之一,但高集中度增加了市场修正的频率和严重性。
- 日本在AI价值链的多个瓶颈环节(如硅晶圆、涂布/显影设备、先进封装材料)拥有领先地位。
- 全球服务器收入预计在FY26E-28E期间以74%/41%/30%的速度增长,至2028年达到1.1万亿美元。
- ABF基板供需缺口预计将从2026年的8%扩大至2028年的51%。
- 日本AI SM/HW公司中,58%拥有正净现金,高于非AI类公司的47%,显示出改善资本效率的潜力。
- 日本政府计划在FY2026-2030期间提供1万亿日元支持国内物理AI基础模型开发。
论述逻辑
- 全球AI需求激增 -> 日本在半导体材料与硬件供应链中占据关键瓶颈地位 -> 盈利预期上调驱动股价表现 -> 尽管存在高波动风险,但公司治理改革与AI基础设施需求共同支撑长期价值 -> 引入分类篮子以捕捉细分领域机会。
关键展望
- 全球PCB TAM预计2026-28E年均复合增长率(CAGR)为148%,至2028年达到840亿美元。
- 全球铜箔基板(CCL)市场预计2026-2028E CAGR为161%,至2028年达到480亿美元。
- 全球电池备份单元(BBU)市场规模预计2025-2030E CAGR为87%,至2030年达到500亿美元。
推荐标的
- GSJPAISM(日本AI半导体生态篮子)及GSJPAIHW(日本AI数据中心硬件篮子)用于追踪主题表现。
关键图表
图1. 截至2026年9月25日,TOPIX中AI相关股票显著跑赢剔除AI后的TOPIX

图2. FY26同比EPS增速分别达+105%和+67%,而TOPIX为+22%

图3. 软银集团对AI生态系统各层级的敞口及投资与子公司案例
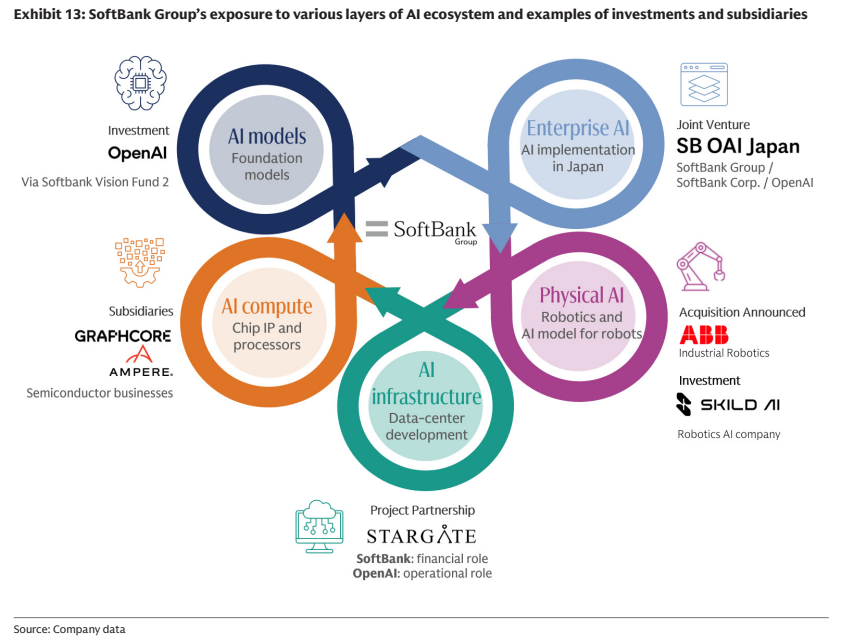
图5. AI软件及硬件公司海外销售敞口较大,尤其是除日本外的亚洲——AI半导体生态系统及数据中心硬件股的FYO销售敞口
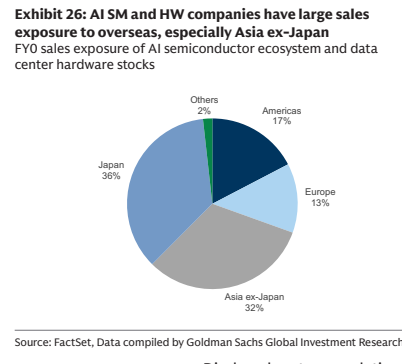
图6. 多数层级,且1年期z-score深度处于负值区间(截至2026年9月14日)
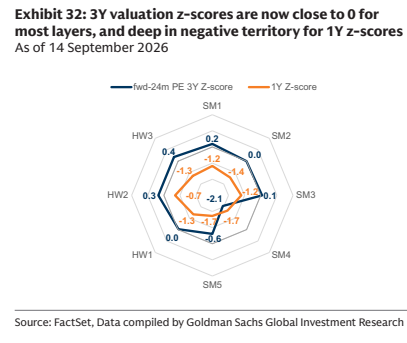
图7. 全球收益率上升是股票估值的逆风
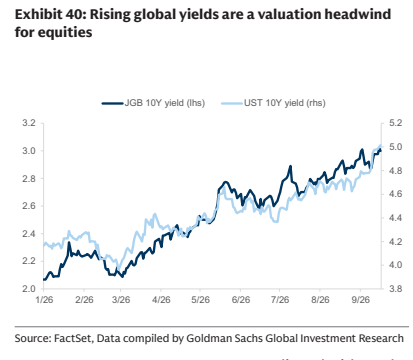
图8. GSJPAISM的GICS行业组分布(数据截至2026年9月25日)
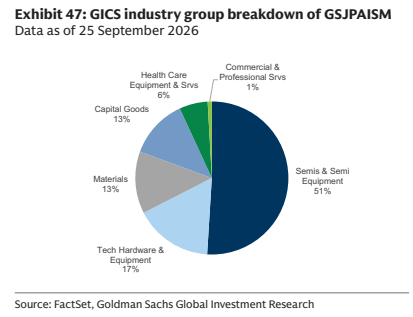
图9. GSJPAISM相对于更广泛日本AI软件板块的表现(数据截至2026年9月25日)
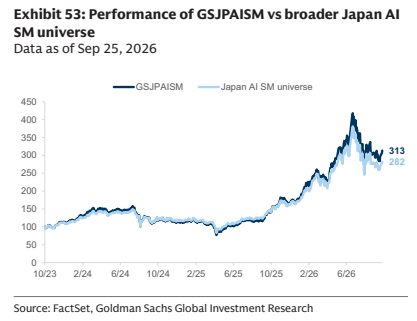
图10. 日本实体AI筛选组合相对于TOPIX的等权重表现
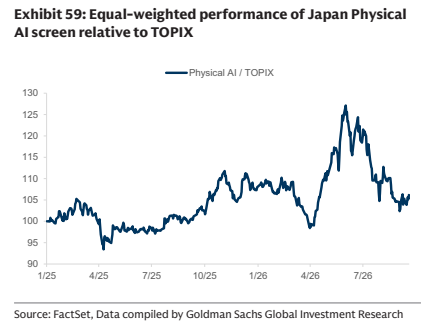
图11. 日本AI半导体生态系统完整标的范围(数据截至2026年9月25日)
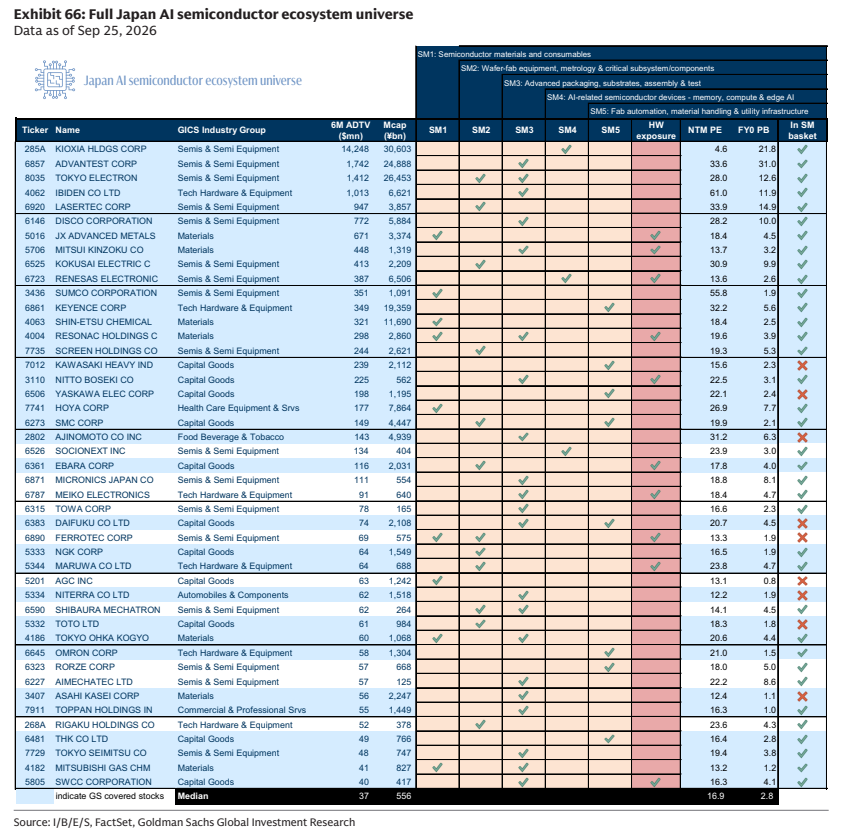
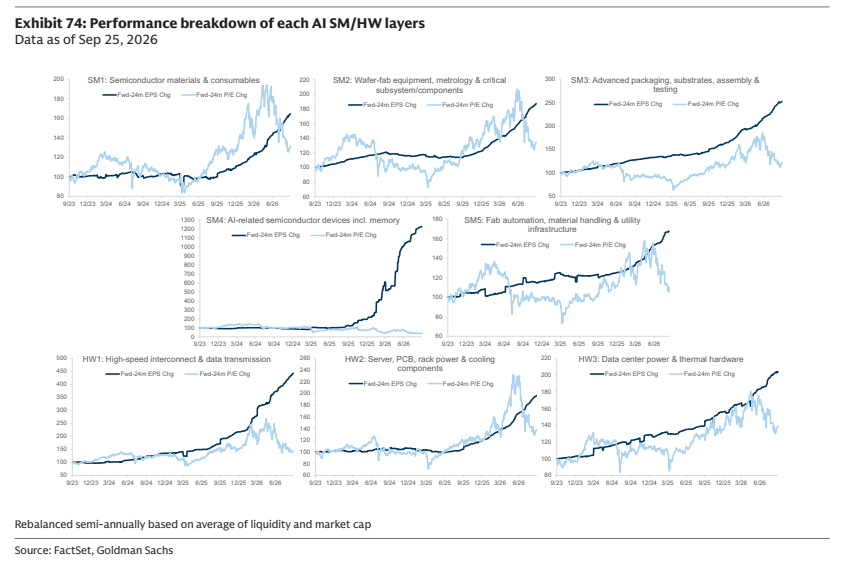
图12. 各AI软件/硬件层级的表现拆分(数据截至2026年9月25日)