摩根大通 渣打集团(STAN.L)投资者日预期:2028年有形股本回报率15%,聚焦经营杠杆与资本配置
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通在渣打集团2026年6月投资者日前发布预期报告,认为渣打将设定2028年有形股本回报率(ROTE)15%的目标,并重点通过经营杠杆和资本配置实现。报告预计渣打2026-2028年收入复合年增长率(CAGR)为5-6%,成本CAGR为2-3%,从而推动经营杠杆。资本配置方面,渣打可能宣布20亿美元股票回购计划,并维持渐进式股息增长。报告维持增持评级,目标价13.50英镑。
主要观点
- 渣打2028年ROTE目标为15%,高于2025年的约10%。
- 收入CAGR预计5-6%,由财富管理、交易银行和金融市场业务驱动。
- 成本CAGR预计2-3,通过数字化和流程优化实现经营杠杆。
- 资本配置重点:可能宣布20亿美元股票回购,并承诺渐进式股息增长。
- 普通股一级资本充足率(CET1)目标为13-14%,当前约14.5%有冗余。
- 管理层可能重申中期收入增长目标,并强调成本控制纪律。
- 投资者日可能提供2028年具体财务目标,包括ROTE、收入、成本和资本回报。
- 报告认为渣打估值吸引,当前股价对应2026年市净率约0.7倍。
论述逻辑
摩根大通基于渣打过去几年战略执行和行业趋势,认为投资者日将设定2028年ROTE 15%目标。收入增长来自财富管理和交易银行,成本控制通过数字化实现经营杠杆。资本冗余支持20亿美元回购和股息增长,从而提升股东回报。这些因素将推动ROTE从当前水平提升至15%,并支撑估值重估。
关键展望
- 2026年6月投资者日将公布2028年财务目标。
- 2028年ROTE目标15%,收入CAGR 5-6%,成本CAGR 2-3%。
- 可能宣布20亿美元股票回购计划。
- 风险包括宏观经济下行、地缘政治风险及新兴市场波动。
推荐标的
- 渣打集团(STAN.L):增持评级,目标价13.50英镑。理由:投资者日有望设定积极目标,经营杠杆和资本配置改善将推动ROTE提升和估值修复。
关键图表
图1. 预测与更强劲收入前景的乐观情景对比
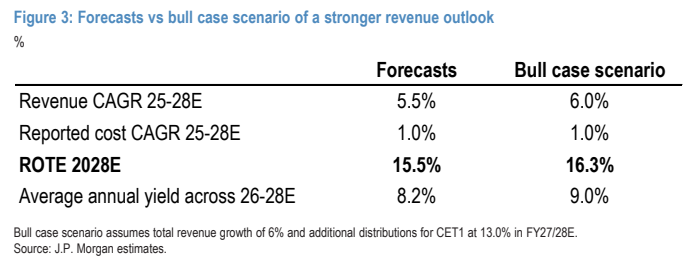
图2. 财富收入、资产管理规模及新增资金净额

图3. 富裕客户收入占比
