厦门钨业(600549)深度报告:资源增厚+产能扩张,三大业务协同发力
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
厦门钨业拥有钨钼、能源新材料和稀土三大业务,2026年上半年营收同比增长81.70%、归母净利同比增长127.04%,其中钨钼业务贡献公司总毛利的77.73%,毛利率升至36.79%的高点,是盈利上行的主要推动力。 钨钼板块,公司在产钨矿年产能约8,500吨,2025年自有矿山占矿石原料仅18.49%,已完成博白油麻坡钨钼矿(建成后年产钨精矿3,200吨)和九江大地69%股权收购(昆山钨钼矿保有WO3约4.99万吨),正推进大湖塘钨矿资产注入,其合计保有WO3金属量约138.3万吨;行业端2025年我国钨矿和冶炼产能匹配自给率仅约60%,2026年1-6月国内钨精矿产量同比下降14.75%而消费增长7.3%,供弱需强支撑钨价高位。 能源新材料板块,控股子公司厦钨新能2025年全球钴酸锂出货量占比达51%、居全球第一,国内三元材料市占率约6%排名第7,2025年三元材料和钴酸锂销量分别增长41.31%和7.89%。 稀土板块,金龙稀土长汀基地钕铁硼毛坯产能将提升至18,000吨,贝思科2,400吨钛酸钡扩产项目瞄准MLCC需求,建成后年产4,360吨。 中性情景下预计2026-2028年归母净利分别为46.49/56.45/66.46亿元,EPS为2.93/3.56/4.19元/股,对应PE为16.01X/13.19X/11.20X,低于可比公司2026年平均PE 21.98X(截至2026年9月24日),首次覆盖给予增持评级。
主要观点
- 公司拥有钨钼、能源新材料和稀土三大业务,具福建省国资背景,控股股东福建省稀有稀土(集团)有限公司截至2026年9月9日持股28.38%,实际控制人为福建省国资委。
- 2026年上半年业绩大幅增长:营收同比增长81.70%,归母净利同比增长127.04%,主因合金棒材、切削工具、动力电池正极材料和磁性材料等产品销量稳步增长、重点产品盈利提升。
- 钨钼业务是公司利润核心:2026年H1毛利占总毛利77.73%,毛利率达36.79%高点;公司销售毛利率同比提升4.30pct至21.83%,销售净利率同比提升1.57pct至9.07%。
- 钨行业供给受约束:2025年中国钨矿储量占全球53.19%、产量占78.82%;开采总量控制指标2021-2024年CAGR仅1.82%,2025年第一批指标58,000吨较2024年第一批下滑4,000吨,我国钨矿和冶炼产能匹配自给率仅约60%。
- 钨需求动力足:机械加工与高端制造约占2025年全球钨消费的60%,金属加工机械市场规模预计从2025年1,023.7亿美元增至2035年1,335.2亿美元(CAGR 2.69%);2026年1-6月国内钨精矿产量53,742吨同比下降14.75%、消费38,506金属吨同比增长7.3%,供弱需强支撑钨价处于高位。
- 公司钨资源储备增厚:在产钨矿年产能约8,500吨,2025年自有矿山占矿石原料仅18.49%;博白油麻坡钨钼矿建设期预计48个月,建成后可年产钨精矿3,200吨(65%WO3)、服务年限22年;已完成九江大地69%股权收购,昆山钨钼矿保有WO3约4.99万吨、Mo约7.3万吨。
- 大湖塘钨矿注入是最大资源增量:公司拟收购江西巨通30.1683%股权,完成后直接持股31.5166%并纳入合并报表;大湖塘南北区合计保有WO3金属量约138.3万吨、钼金属量约3.3万吨,北区、南区设计产能分别为660万吨/年、165万吨/年,项目启动后预计需3-5年建设时间。
- 钨深加工十余项重点项目推进:2025年硬质合金产量8,560吨(同比+13.06%)、切削工具5,757万件(同比+16.25%);厦门金鹭硬质合金工业园一期二期、泰国金鹭二期等多个钨产品项目于2023年至2026年陆续投产或建设中。
- 钼业务部分产品市占率居前:2025年公司钼粉末/钼酸铵/粗钼丝/细钼丝产量分别为2,556吨/20,770吨/611吨/18亿米;2026年上半年全国钼精矿产量159,320吨同比减少1%、国内钢厂钼铁招标总量8.4万吨同比增长6%,基本面较好支撑钼价走强;泰国虹波5000吨综合钼酸铵项目施工建设中。
- 能源新材料技术路线符合趋势:厦钨新能是全球钴酸锂龙头,2025年全球出货量占比达51%;国内三元材料市占率约6%排名第7;2025年三元材料和钴酸锂销量分别为65,263吨(同比+41.31%)、55,465吨(同比+7.89%);截至2026年6月底共9项重点项目,含法国年产40,000吨三元正极、马来西亚年产10,000吨正极材料等海内外扩产项目。
- 稀土业务规模有望进一步增长:2025年公司稀土氧化物、稀土金属和磁性材料销量分别增长13.91%、18.99%、27.16%;金龙稀土长汀基地智能化升级项目完成后钕铁硼毛坯产能将提升至18,000吨;SMM预计2026年国内钕铁硼材料供应偏紧支撑价格;贝思科2,400吨钛酸钡扩产项目完成后将具备年产4,360吨钛酸钡生产规模,瞄准MLCC领域需求。
- 盈利预测与估值:中性情景预计2026-2028年归母净利46.49/56.45/66.46亿元,EPS 2.93/3.56/4.19元/股,对应PE 16.01X/13.19X/11.20X;截至2026年9月24日可比公司(中钨高新、章源钨业、当升科技)2026年平均PE为21.98X,高于厦门钨业,首次覆盖给予增持评级。
论述逻辑
- 公司为福建国资背景的全产业链钨企,钨钼、能源新材料、稀土三大业务协同 → 2026H1营收同比+81.70%、归母净利同比+127.04%,钨钼业务贡献77.73%毛利、毛利率36.79%创高点,是业绩上行主引擎 → 行业端,钨供给受开采总量控制约束(2025年第一批指标58,000吨、自给率约60%),而高端制造(约占2025年全球钨消费60%)需求稳健,2026H1钨市供弱需强、钨价高位;钼端钢厂钼铁招标+6%支撑钼价走强 → 公司层面,资源端完成博白油麻坡收购(建成后年产钨精矿3,200吨)、并表九江大地(昆山钨钼矿WO3约4.99万吨)并推进大湖塘注入(WO3约138.3万吨);深加工端厦门金鹭、泰国金鹭等项目陆续投产,厦钨新能钴酸锂全球份额51%并扩建海内外产能,金龙稀土磁材项目投产、贝思科钛酸钡瞄准MLCC → 三大业务资源增厚+产能扩张共振带来业绩弹性 → 中性情景预计2026-2028年归母净利46.49/56.45/66.46亿元,对应PE 16.01X/13.19X/11.20X低于可比公司平均21.98X → 首次覆盖给予增持评级。
关键展望
- 宁化行洛坑钨矿运输系统改造和资源储量核实及深部勘查项目计划于2026年底完成,有助于提升短期运矿能力和进一步提升资源储量。
- 博白油麻坡钨钼矿2024年10月启动建设,建设期预计48个月,建成后可年产钨精矿3,200吨(65%WO3),有助于提高钨精矿自给能力。
- 大湖塘钨矿正推动资产注入并引入合作方推进项目建设,项目启动后预计需3-5年建设时间。
- 泰国金鹭二期预计2026年底主体工程建设完成,广东友鹭年产120万件整体刀具项目预计2026年底建成投产,厦门金鹭成都切削工具生产基地预计2030年底建成投产。
- 泰国虹波5000吨综合钼酸铵生产基地正在施工建设,预计2027年部分生产线开始投产。
- 厦钨新能雅安年产40,000吨磷酸铁(锰)锂项目预计2028年6月投产,沧海新能源年产50,000吨高性能电池材料项目预计2029年底完成项目建设,马来西亚基地正推进ODI审批。
- SMM预计2026年国内钕铁硼材料供应将呈现偏紧状态,钕铁硼材料价格有望受到支撑。
- 金龙稀土智能化升级项目预计2028年12月建设完成(长汀基地钕铁硼毛坯产能提升至18,000吨),包头金龙二期预计2028年6月建设完成,贝思科钛酸钡扩产项目预计2028年10月达产。
- 风险提示涵盖经济波动、政策、安全生产及环保、原材料、技术、产业重点项目不达预期、汇率、海外资产运营等八类风险。
推荐标的
- 厦门钨业(600549):首次覆盖给予增持评级,最新收盘价46.90元;中性情景预计2026-2028年归母净利46.49/56.45/66.46亿元,EPS 2.93/3.56/4.19元/股,对应PE 16.01X/13.19X/11.20X;理由是资源增厚+产能扩张、三大业务协同发力,估值低于可比公司2026年平均PE 21.98X。
- 可比公司(报告用于估值对比,未单独给出评级):中钨高新(000657)、章源钨业(002378)、当升科技(300073),截至2026年9月24日三者2026年平均PE为21.98X。
关键图表
图1. 公司发展历程
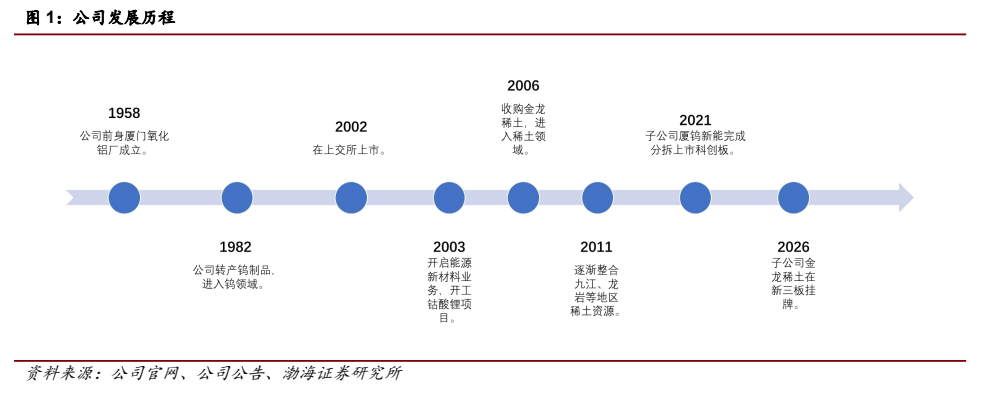
图2. 公司销售毛利率
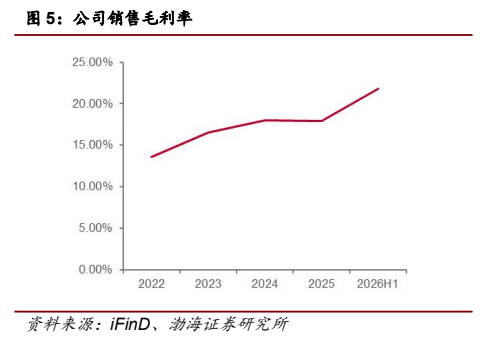
图3. 公司销售/管理/财务/期间费用率

图4. 表 2: 国内主要钨矿在建项目
图5. 全球采矿装备市场规模及预测(亿美元)

图6. 表 5: 截至 2025 年末博白巨典油麻坡钨钼矿情况

图7. 2025 年全球钼矿产量分布情况

图8. 表 10: 截至 2026 年 6 月底公司钼重点项目情况

图9. 表 12: 三类三元正极材料的材料系别结构展望

图10. 公司三元材料、钴酸锂、磷酸铁锂和储氢合金销量(吨)

图11. 42N、42M、42H 钕铁硼材料价格走势(元/千克)

图12. 表 17: 可比公司估值表(截至 2026.09.24)
