摩根大通 汇川技术 A 调整至中性:交付与信息披露是重获上行空间的关键;26年三季报前瞻
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
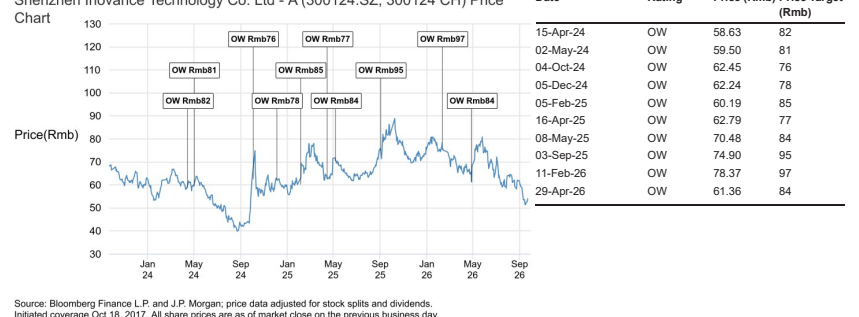
摩根大通将汇川技术(300124.SZ)评级由“超配”下调至“中性”,目标价从Rmb84.00下调至Rmb55.00并延展至2027年12月。 尽管汇川技术在执行力、产品创新与份额获取上依然具备高质量特质,但年初至今股价下跌约30%(跑输沪深300指数的-2%),且自2025年二季度以来连续四个季度业绩逊于预期,特别是新能源汽车业务在2026年二季度陷入亏损。 此外,公司自8月起暂停披露月度工业自动化(IA)订单数据,削弱了近期业绩能见度。 分析师将2026-2028财年盈利预测下调约9%,低于市场共识约5%,并给予2027财年预期市盈率约21倍。 摩根大通预计2026年三季度销售额录得低双位数增长、净利润同比增长约8%,需要工控与电梯业务实现约25%的利润增长以弥补新能源汽车利润同比下滑约80%的拖累;在盈利重新加速回升至双位数且披露恢复透明之前,建议投资者保持审慎。
主要观点
- 摩根大通将汇川技术评级下调至中性,目标价由Rmb84.00下调至Rmb55.00(延展至2027年12月)。
- 连续四个季度的业绩交付压力以及暂停月度IA订单披露,削弱了市场信心。
- 下调2026-2028财年盈利预测约9%,最新预期低于市场共识约5%,对应2027财年约21倍市盈率。
- 2026年三季度业绩前瞻显示收入录得低双位数增长,净利润预计同比增长约8%,IA销售增速放缓至约20%。
- 新能源汽车板块利润预计同比下滑约80%,工控和电梯业务需实现约25%的利润增长以完成整体目标。
- 2026年四季度基数更为有利,预计收入同比增长约15%,净利润有望在低基数和营业外项目正常化下反弹约70%。
- 过程自动化(PA)占IA业务的10-20%,石油天然气、化工和冶金等传统行业资本开支低迷导致订单增速从2026年早期的30-40% Y/Y放缓。
- 公司业务结构持续调整:机器人业务小批量出货并进行新品验证,战略性放弃国内低毛利储能业务以开拓海外机会。
论述逻辑
- 新能源汽车业务价格传导受限导致2026年二季度由盈转亏,且公司自2025年二季度以来持续出现业绩逊于预期 -> 管理层自8月起停止披露月度IA订单数据,叠加过程自动化(PA)需求因高基数而明显降温,削弱了市场对工控景气度持续性的可见度 -> 核心主业工控和电梯需承担填补新能源汽车利润同比下滑约80%缺口的压力 -> 摩根大通下调盈利预测并调低估值倍数至2027财年21倍市盈率,评级调降至中性以等待盈利增速重回双位数及透明度提升。
关键展望
- 2026年三季度业绩验证点:销售额预计实现低双位数增长,净利润预计同比增长约8%,其中IA销售增速预计放缓至约20% Y/Y,新能源汽车板块利润可能同比下降约80% Y/Y。
- 2026年四季度业绩展望:受益于低基数及非经常性损益正常化,预计收入同比增长约15% Y/Y,净利润增速可能反弹至约70% Y/Y。
- 估值与目标价:目标价下调至Rmb55.00并延展至2027年12月,估值对应2027财年预期市盈率约21倍(对比此前预期的2027年25%盈利增长)。
- 重新评级的前提条件:盈利增长需重新加速回到双位数区间,且月度IA订单披露等透明度指标需持续恢复。
推荐标的
- 汇川技术(300124.SZ):评级由超配(Overweight)下调至中性(Neutral),目标价下调至Rmb55.00(前次目标价Rmb84.00),现价Rmb54.05;因连续四季度盈利不及预期且订单披露暂停,风险收益比更趋平衡。
- 埃斯顿(002747.SZ):评级为超配(Overweight),最新价LC 30,目标价LC 52,预期上行空间75%。
- 怡合达(301029.SZ):评级为中性(Neutral),最新价LC 25,目标价LC 24,预期下行空间-5%。
- 宏发股份(600885.SZ):评级为超配(Overweight),最新价LC 34,目标价LC 43,预期上行空间27%。
- 绿的谐波(688017.SZ):评级为超配(Overweight),最新价LC 289,目标价LC 546,预期上行空间89%。
- 三花智控-A(002050.SZ):评级为超配(Overweight),最新价LC 36,目标价LC 51,预期上行空间41%。
- 三花智控-H(2050.HK):评级为超配(Overweight),最新价LC 25,目标价LC 38,预期上行空间53%。
- 恒立液压(601100.SH):评级为超配(Overweight),最新价LC 92,目标价LC 126,预期上行空间36%。
- 优必选(9880.HK):评级为超配(Overweight),最新价LC 80,目标价LC 118,预期上行空间48%。
- 台达电(2308.TW):评级为超配(Overweight),最新价LC 1900,目标价LC 2500,预期上行空间32%。
- 上银科技(2049.TW):评级为低配(Underweight),最新价LC 331,目标价LC 160,预期下行空间-52%。
- 亚德客-KY(1590.TW):评级为超配(Overweight),最新价LC 1260,目标价LC 1350,预期上行空间7%。
- 住友商事(8316.JP):评级为超配(Overweight),最新价LC 6830,目标价LC 8220,预期上行空间20%。
关键图表
图1. 汇川技术 - 3年市盈率区间

图2. 汇川技术 - 长期市盈率区间

图3. 三 二 TS CE