华创证券 【每周经济观察】第89期:出口高频明显回升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本期华创宏观周报的核心信号是出口高频明显回升:截至9月20日当周我国港口集装箱吞吐量四周同比升至4.4%(上周为3.0%),9月前20天韩国出口同比升至78.3%,9月G4制造业PMI初值均值升至53.95。 内需高频仍有分化,华创宏观WEI指数回落至2.62%(前值2.85%),下行主要由生产与基建分项拖累,但中国发往美国的载货集装箱船数半个月同比回升至8.3%,对东盟、中东船数同比边际改善,水运提单口径美国进口金额同比降至15.1%。 资产层面报告认为股票相对债券仍具备配置性价比:债股收益差-0.08%处于十年12.6%分位,A股ERP处过去十年74.3%分位,而美股、港股、日股、欧股ERP已回落至0.1%、5.3%、1.9%、2.8%分位。 AI应用景气上行,9月21日当周OpenRouter Token调用量预计约144.4T、环比增约12.0%,Token单价降至每百万Token 2.13美元,Anthropic、OpenAI年化收入估算分别约1098.8亿、951.2亿美元。 物价端美油下跌7.9%至92.4美元/桶、布油上涨0.4%至104.3美元/桶,COMEX黄金下跌2.2%至4287.9美金/盎司,存储价格续涨(DRAM DDR5现货平均价上涨3%)。 财政方面全年新增专项债累计发行3.55万亿、完成进度80.6%(去年同期为79.7%),新增政府债+政金债还剩4.28万亿没发完;资金面本周净投放8195亿、下周到期13033亿,短端国债收益率抬升。 厄尔尼诺方面nino3.4指数录得3.0,持续高于2015、2023年同期。
主要观点
- 出口高频明显回升是本期标题信号:港口集装箱吞吐量四周同比升至4.4%(上周3.0%),9月前20天韩国出口同比升至78.3%,9月G4制造业PMI初值均值升至53.95(8月53.3)。
- 华创宏观WEI指数继续回落:截至9月20日为2.62%,环比9月13日的2.85%下行0.23%,8月9日以来下行主要由秦皇岛煤炭吞吐量(-16.40%)、石油沥青装置开工率(-40.90%)和钢厂线材产量(-7.18%)驱动。
- 资产配置结论:股票相对债券仍具备配置性价比,截至9月25日股债夏普比率差为-0.26(低于历史中位数、十年35.8%分位),债股收益差-0.08%处于十年12.6%分位,表明债相对于股依然偏贵。
- 全球风险偏好分化:全球股指扩散指数25.00%、长端利率扩散指数83.33%,差值处2006年以来92.9%分位,20个股指仅5个站上60日均线;A股ERP处过去十年74.3%分位,港股、日股、欧股、美股ERP分别回落至5.3%、1.9%、2.8%、0.1%分位。
- AI应用调用量增长提速、Token价格回落:9月21日当周OpenRouter调用量预计约144.4T、较前一周128.9T增长约12.0%(前一周约1.7%);TPI为每百万Token 2.13美元、周降约8.3%;Anthropic、OpenAI年化收入估算分别约1098.8亿、951.2亿美元,环比增约4.7%和6.8%。
- 厄尔尼诺持续偏强:截至9月16日当周nino3.4指数录得3.0(前值2.9),持续高于2015、2023年同期。
- 内需分化:国内航班9月前26日累计同比+2%(8月+4%);乘用车零售9月前20日累计同比-22%;25城商品房住宅成交面积当周同比-10%、环比+22%;百城土地溢价率明显回落至0.9%(前值9.1%)。
- 生产与基建高频回落:石油沥青装置开工率23.7%(较前一周-0.9个点、同比低16.4个点),螺纹钢主要钢厂开工率35.1%(环比-1.3个百分点、同比低7.9个百分点);水泥发运率41.2%连续五周回升。
- 反内卷跟踪:市场监管总局将加快推进《价格法》修订、推动实施《互联网平台价格行为规则》;行业层面无条件批准通威股份收购丽豪清能股权案,阳光电源自9月20日起产品调价,整体涨幅区间为5%-15%。
- 出口结构细化:中国发往美国载货集装箱船数半个月同比升至8.3%(上周3.8%);东盟主要国家港口停靠船舶数同比回升至1.0%;对中东四国船数同比升至-57.2%;水运提单口径美国进口金额同比降至15.1%。
- 物价分化:美油收于92.4美元/桶(-7.9%)、布油104.3美元/桶(+0.4%),COMEX黄金4287.9美金/盎司(-2.2%);DRAM DDR5现货平均价上涨3%;农产品普跌,猪肉、鸡蛋分别下跌1.7%、2%。
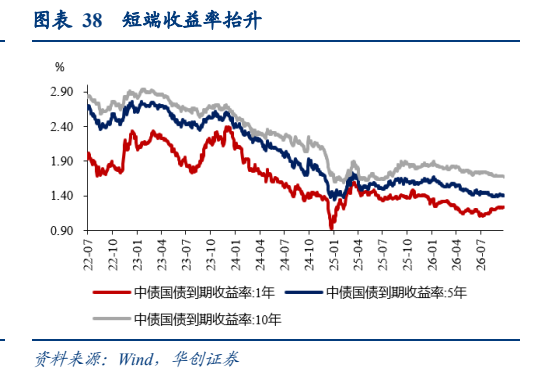
- 财政与资金面:全年新增专项债累计发行3.55万亿、完成进度80.6%(去年同期79.7%);本周净投放资金8195亿、下周到期13033亿,1年期、10年期国债收益率分别报1.2327%、1.6738%,短端抬升。
论述逻辑
- 报告先以华创宏观WEI指数刻画总量景气:WEI回落至2.62%,并拆解出8月9日以来下行的三大驱动——秦皇岛煤炭吞吐量、钢厂线材产量、石油沥青装置开工率,确立生产与基建偏弱的总量背景。
- 随后分板块扫描景气方向:向上的是出口(集装箱吞吐量四周同比4.4%、韩国出口78.3%、G4 PMI 53.95)、AI(Token调用量+12.0%、TPI回落8.3%)与厄尔尼诺(nino3.4=3.0);向下的是基建开工、农产品价格与土地溢价率。
- 在增长高频与AI、贸易数据基础上,报告借助股债夏普比率差与债股收益差的历史经验落到资产配置结论:两者历史趋同、当前分化,债股收益差处十年12.6%低分位说明债偏贵,故股票相对债券仍具备配置性价比。
- 最后跟踪政策与资金变量作为边际增量:反内卷监管推进与光伏储能调价、新增专项债进度80.6%快于去年同期、公开市场净投放8195亿并准备跨节,并以高频数据更新不及时作为风险提示收尾。
关键展望
- 厄尔尼诺需继续跟踪:nino3.4指数当前录得3.0且持续高于2015、2023年同期,报告提示关注今年厄尔尼诺进展。
- AI高频数据口径提示:9月21日当周OpenRouter调用量为预计值,报告明确当周数据尚未最终确定、预计值仍会调整。
- 资金面跨节窗口:下周公开市场到期资金13033亿,本周已净投放8195亿,DR001、DR007、R007分别收于1.3592%、1.3946%、1.4263%。
- 政府债后续供给:截至9月24日,20省市披露2026年10月新增专项债发行计划2892亿、26Q4计划共3325亿;新增政府债+政金债还剩4.28万亿没发完(去年同期2.59万亿)。
- 反内卷政策方向:市场监管总局将加快推进《价格法》修订、推动实施《互联网平台价格行为规则》,持续规范平台经济领域价格竞争行为。
- 风险提示:报告明确提示高频数据更新不及时。
推荐标的
- 报告为宏观高频周报,未给出任何个股评级、目标价或推荐标的;文中提及的公司仅属反内卷与行业事件描述(市场监管总局无条件批准通威股份收购丽豪清能股权案;阳光电源自9月20日起产品调价,整体涨幅区间为5%-15%),不构成投资建议。
- 免责声明亦明确报告内容不构成对具体证券的个人投资建议。
关键图表
图1. 图表 1: 华创宏观中国周度经济活动指数和中国季度实际 CDP 同比增长率

图2. 图表 4: 全球股指与长端利率的扩散指数

图3. 图表 7: i Top Models /\ 要

图4. 表 11: 乘用车零售降幅收窄

图5. 表 149: 月前20天,国出口同比至78.3%
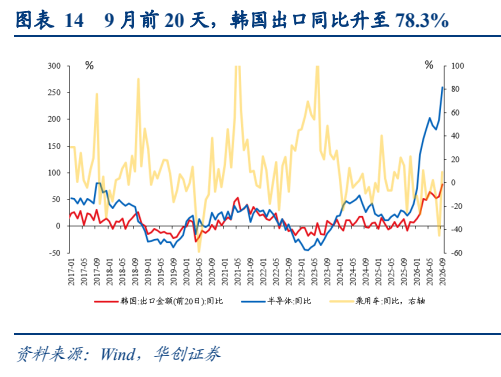
图6. 表 189: 月前26天,我国二十大港口离港船舶载重
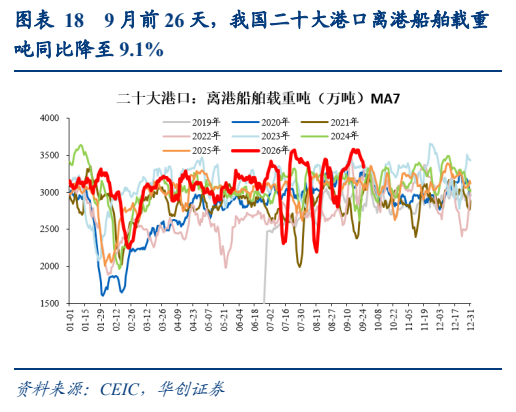
图7. 表 219: 月前24天,东盟主要国家港口停船舶数
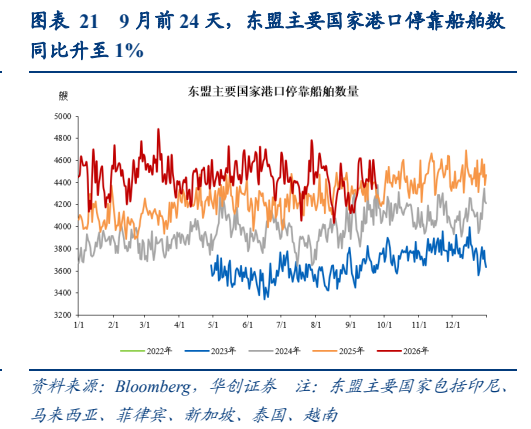
图8. 图表 25: 般国债周度净融资

图9. 图表 28: 新增专项债周度发行计划
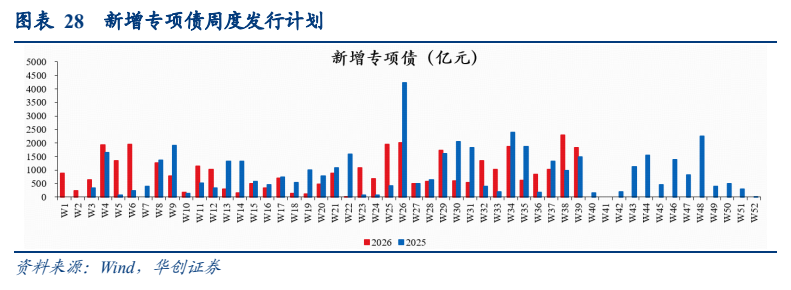
图11. 表 35: 全年新增政府债+政金债已知完成全年进度
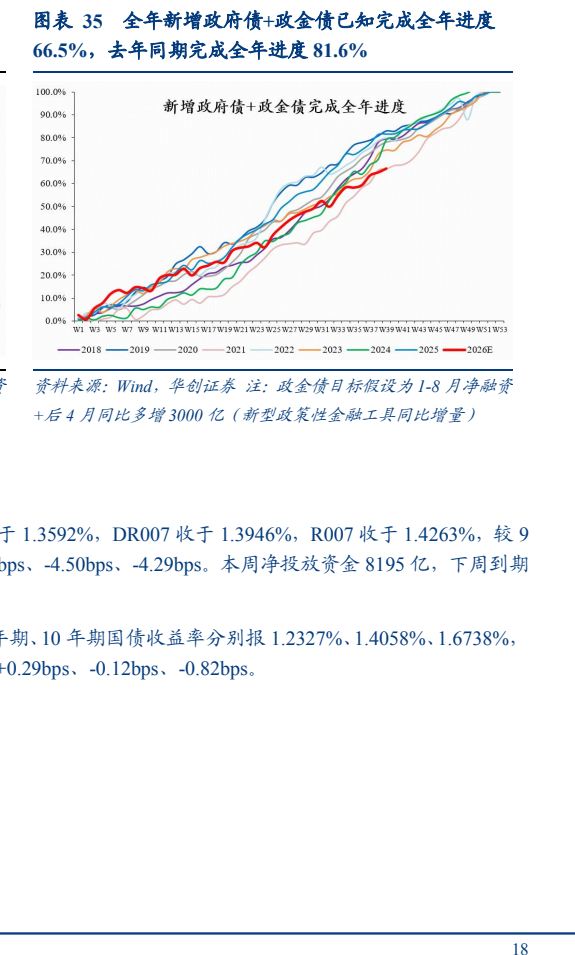
图12. 表 38: 短端收益率抬升