高盛 TC Energy(TRP.TO):股价回调后上调至买入评级,重点关注天然气管道在手订单落地、增长确定性与资金调配弹性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛将 TC Energy(TRP.TO/TRP)评级由中性上调至买入,12 个月目标价由 C$96/US$69 上调至 C$101/US$71,基于 14.75x 2027E EV/EBITDA(隐含约 13x 2030E EBITDA),对应 TRP.TO 现价 C$82.70 上行 22.1%(TRP 上行 21.9%)、含约 4% 股息收益率的总回报约 27%。 上调理由有三:一是公司执行 C$27b pre-FID 在手订单(相当于 2026 年 EV C$160.2bn 的约 17%,高于 WMB、KMI 和 ENB;原导读所列 16% 无法从文本确认,按 2026 年 EV C$160.2bn 与 C$27b 在手订单计算约为 17%),未来几个季度有望再公告美国天然气管道项目,预计 2H26-1H27 出现项目公告拐点,其中到 2030 年仍有 C$6-11b 剩余资本开支产能可能在未来数月内正式批准,明显高于过去 24 个月约 C$1b/季度的公告节奏及共识中内嵌的 C$4-5b pre-FID 资本开支(至 2031 年)。 二是需求侧结构支撑:其管网运输北美约 30% 的天然气(WCSB 外输份额约 80%、Appalachia 30%、墨西哥约 20%),足迹覆盖约一半规划煤电退役和超过一半并网数据中心新增;加拿大 NGTL 每 1 bcf/d 增量扩张约等于 C$3-4b rate base 增长或 2032 年 NGTL 盈利 +17%。 三是增长可见性延伸至下个十年:模型 2025-2032E EBITDA CAGR 约 6%,Bruce Power(持股 48.4%、约 6.6 GW)之外,Bruce C 潜在新增 4.8 GW,且 EBITDA 增长改善资金灵活性,2030E-2032E 资本开支能力可每年提升 C$2-3.5b 而杠杆维持 4.75x(管理层口径)及以下、低于最接近同业 ENB。 高盛同时将盈利平均上调约 1.5%、较 2026E-2030E 共识高约 1%,并把 2030E/2031E/2032E 股息增速预测升至 4%/5%/5%。 风险在于利率上行令收益率型股票估值承压、股票发行或拖慢去杠杆;公司已于 9/29/26 对 Coastal GasLink 二期作出 FID。
主要观点
- 高盛将 TC Energy 评级由中性上调至买入,认为近期股价因市场担忧天然气/电力需求增长节奏及高利率压制估值而回调,属于超跌,并给出三条理由。
- 管网资产构成增长引擎:TRP 运输北美约 30% 的天然气,WCSB 外输份额约 80%、Appalachia 占 30%、墨西哥约 20%,覆盖美国东北部、中西部、南部和西北部及加拿大、墨西哥市场。
- 需求结构清晰:足迹位于约一半规划煤电退役范围内、并覆盖超过一半并网数据中心新增,高盛预计 2H26-1H27 出现新项目公告拐点,且许多谈判通过双边客户协商推进、市场可见度低。
- 近期催化剂明确:到 2030 年仍有 C$6-11b 剩余资本开支产能,按管理层披露可能在未来数月内正式批准,对比过去 24 个月约 C$1b/季度的公告节奏和共识内嵌的 C$4-5b pre-FID 资本开支(至 2031 年),构成 2026 年底前的正向台阶。
- 加拿大天然气传输成为美国之外的额外结构性驱动:西海岸 LNG 出口(关注 LNGC Phase 2、Ksi Lisms)、电力及数据中心需求(阿尔伯塔、安大略、魁北克),NGTL 系统相对绿地项目更具优势;每赢得 1 bcf/d 增量 NGTL 扩张约等于 C$3-4b rate base 增长或 2032 年 NGTL 盈利 +17%,对应 TRP 2032 年估算 3% 上行。
- 在手订单规模领先同业:C$27b pre-FID 订单(项目孵化中+待批准)相当于 2026 年 EV 的 16%,高于大型同业 WMB、KMI 和 ENB。
- 增长杠杆延伸至下个十年:模型 2025-2032E EBITDA CAGR 约 6%;Bruce Power 持股 48.4%、为安大略约 6.6 GW 受监管核电,运营船队股权收益预计 2025 年至 2030 年代初大致翻倍;Bruce C 绿地项目潜在新增 4.8 GW,FID 最早 2029 年、大概率为 2030 年代初事件并分 1-4 号机组分阶段推进,全部推进对应每股低至中双位数的基本面股权价值上行。
- 资金灵活性改善:2030E-2032E 资本开支能力可在维持 4.75x 杠杆(管理层口径)的前提下每年提升 C$2-3.5b,带来早于下个十年 +3% 的年度 EBITDA 增长上行;预测期杠杆预计保持 4.75x 或以下并低于最接近同业 ENB(2027E TRP 5.4x vs ENB.TO 5.3x)。
- Coastal GasLink 二期已于 9/29/26 与合作方作出 FID 以服务 LNG Canada 扩建;相比一期超支教训,本项目预期现金支出为数亿而非数十亿,且超支风险分担更严格(实质封顶),组合其余项目执行风险低。
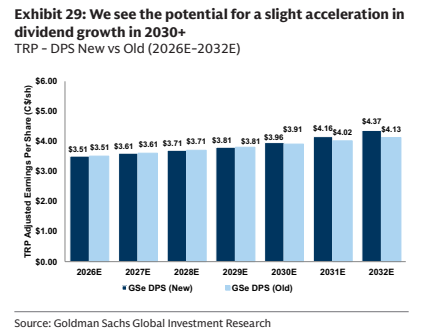
- 资本回收与股东回报:Guadalajara 管道出售尚待完成、未纳入模型,可能加速去杠杆;股息收益率约 5%(与覆盖平均持平),近期股息增速维持约 3%(低于覆盖平均 5%),2030 年后资产负债表空间支持资本分配灵活性、股息增速存在小幅加速潜力,2030E/2031E/2032E 增速预测升至 4%/5%/5%(此前 3%)。
- 盈利与估值:估算平均上调约 1.5%(上修 NGTL 增长资本开支、Canadian Mainline rate base 及 Columbia Gas、ANR 的 pre-FID 增长),较 2026E-2030E 共识高约 1%;约 98% 的 EBITDA 由长期 take-or-pay 合同或成本加成受监管框架支撑,支撑相对覆盖组的溢价估值(14.75x 2027E EV/EBITDA)。
- 主要风险:债券收益率上行令中游股息率的相对风险收益吸引力下降,TRP 估值倍数历史上对利率敏感;增发股票将压制可分配现金流并可能拖慢去杠杆路径,利率走高对该股构成技术面与基本面双重逆风。
论述逻辑
- 股价自年内高点回调(市场担忧天然气/电力需求增长节奏+高利率压制估值倍数)→ 高盛判断超跌,理由一:C$27b pre-FID 在手订单(占 2026 年 EV 的 16%,高于 WMB/KMI/ENB)进入执行期,美国管道项目公告将加速(2H26-1H27 拐点),C$6-11b 剩余产能数月内可能获批、远超过去约 C$1b/季度节奏 → 理由二:LNG 出口、电力与数据中心需求沿覆盖北美约 30% 天然气运输量的管网落地,叠加加拿大 NGTL 扩张(1 bcf/d≈C$3-4b rate base)与 Bruce C 核电(4.8 GW),将 6% EBITDA CAGR(2025-2032E)的增长可见性延伸至下个十年 → 理由三:EBITDA 增长改善资金灵活性,2030E-2032E 每年 C$2-3.5b 增量资本开支能力且杠杆保持 ≤4.75x、低于 ENB,Guadalajara 出售与资本回收提供额外弹性 → 盈利平均上调 1.5%、高于共识约 1%,股息增速 2030E 起 4%/5%/5% → 基于 14.75x 2027E EV/EBITDA 给予 C$101/US$71 目标价、隐含约 27% 总回报 → 评级由中性升至买入。
关键展望
- 未来几个季度有望公告新的美国天然气管道项目,预计 2H26-1H27 出现项目公告拐点;到 2030 年 C$6-11b 剩余产能可能在未来数月内正式批准,是 2026 年底前的关键验证点。
- 加拿大天然气增长计划正式化仍面临成本分摊机制、受监管回报条款、下游需求负荷预测落地及审批等障碍,需持续跟踪。
- Bruce C 的 FID 最早 2029 年、大概率为 2030 年代初事件,并可能按 1-4 号机组分阶段推进,现金流要到下个十年末才兑现;审批、商业化与融资里程碑推进将构成 FID 前的潜在股价催化。
- 杠杆路径:预测期内按管理层口径保持在 4.75x 或以下、低于最接近同业 ENB;2030E-2032E 存在每年 C$2-3.5b 增量资本开支空间,对应早于下个十年 +3% 的年度 EBITDA 增长上行。
- 股息:近期增速维持约 3%,2030E/2031E/2032E 预测 4%/5%/5%(此前 3%),2030 年后存在小幅加速潜力。
- Coastal GasLink 二期已于 9/29/26 作出 FID 以服务 LNG Canada 扩建,预期现金支出相对可控。
- 风险提示:利率上行是技术与基本面双重逆风;股票发行将压制可分配现金流并可能拖慢去杠杆。
推荐标的
- TC Energy(TRP.TO):上调至买入(此前中性),12 个月目标价 C$101.00(由 C$96.00 上调),报告时现价 C$82.70,上行空间 22.1%;TRP(NYSE):目标价 $71.00(由 $69.00 上调),现价 $58.26,上行空间 21.9%;含约 4% 股息收益率的总回报约 27%。
- 中游 MLP 覆盖(Exhibit 8,价格截至 2026-09-28):Energy Transfer(ET)中性、目标价 $22.00;Enterprise Products Partners(EPD)中性、$39.00;MPLX(MPLX)买入、$63.00;Plains All American Pipeline(PAA)中性、$25.00。
- 中游 C-Corp 覆盖:Antero Midstream(AM)中性、$24.00;DT Midstream(DTM)卖出、$130.00;Enbridge(ENB.TO)中性、C$71.00 / Enbridge(NYSE)中性、$50.00;Hess Midstream(HESM)卖出、$33.00;Kodiak Gas Services(KGS)买入、$90.00;Kinetik Holdings(KNTK)买入、$57.00;Kinder Morgan(KMI)买入、$35.00;Oneok(OKE)中性、$89.00;Plains GP Holding(PAGP)中性、$25.00;South Bow(SOBO.TO)卖出、C$45.00 / South Bow(NYSE)卖出、$32.00;Targa Resources(TRGP)买入、$310.00;WaterBridge Infrastructure(WBI)买入、$41.00;The Williams Companies(WMB)买入、$83.00。报告认为投资者将把 ENB、WMB、KMI 和 DTM 视为 TRP 最接近的同业。
- LNG 板块覆盖:Cheniere Energy(LNG)买入、$305.00;Cheniere Energy Partners(CQP)卖出、$51.00;Excelerate Energy(EE)买入、$49.00;Golar LNG(GLNG)Buy - CL、$67.00;NextDecade(NEXT)中性、$8.50;Venture Global(VG)买入、$18.00。
- 土地管理板块覆盖:LandBridge(LB)买入、$91.00;EagleRock Land(EROK)中性、$28.00。
关键图表
图1. 在LNG出口增长和燃气数据中心电力需求的推动下,预计到2030年美国天然气需求增长约20%
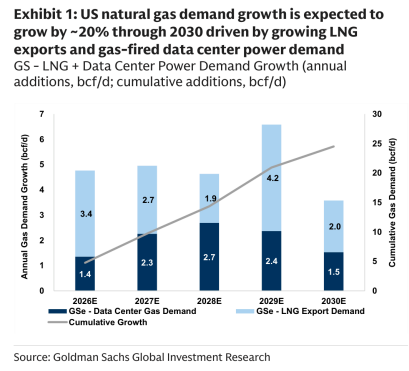
图2. 下一个十年初期EBITDA增长较我们的预测存在上行空间
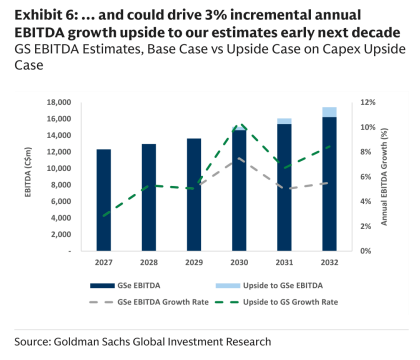
图3. 我们通过衡量已披露的FID前天然气输送项目储备占比,来展示对增量天然气输送项目公布的敞口
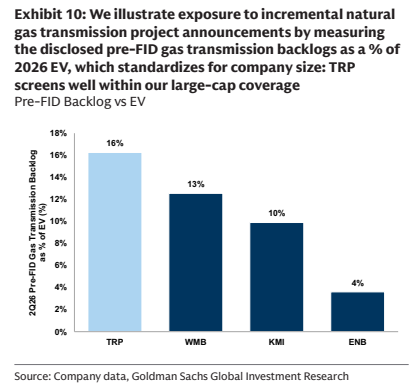
图4. 下一个十年初期EBITDA增长较我们的预测存在上行空间
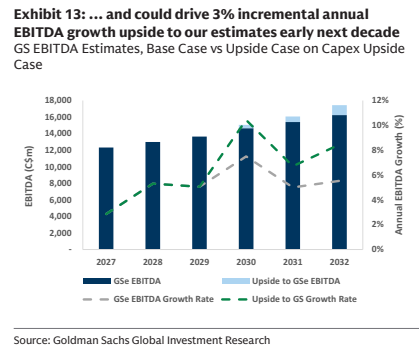
图5. 我们认为美国天然气业务是下个十年初期EBITDA增长最明确的驱动力,且美国天然气、加拿大天然气和电力业务均可见增长
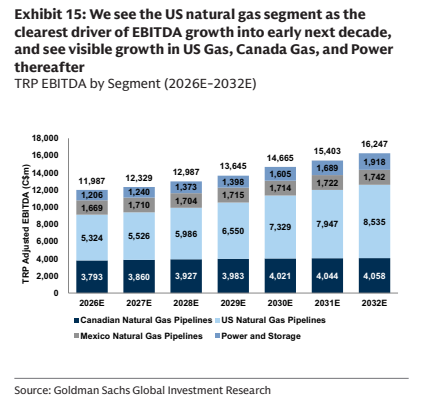
图8. 下一个十年初期EBITDA增长较我们的预测存在上行空间
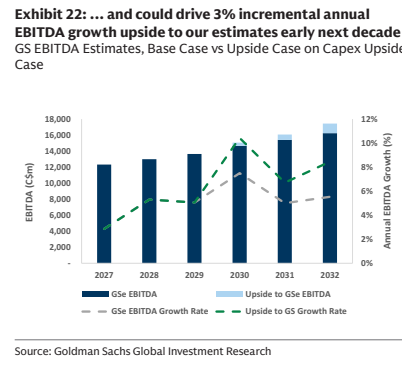
图9. 我们对2026E-2030E的预测高于市场共识约1%
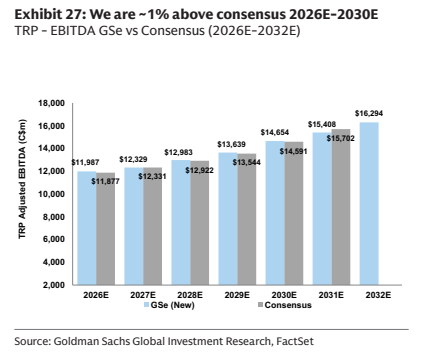
图10. 我们认为2030年及以后股息增长有望小幅加快