国泰海通证券 情绪与估值:微盘一枝独秀,换手降温难掩小市值活跃
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国泰海通策略团队对上周(2026/9/21-2026/9/24)A 股情绪与估值进行周度跟踪,结论是市场估值整体偏弱、微盘风格相对占优,换手降温但小市值交易依然活跃。 宽基指数 PE 涨跌互现、PB 多数回落,中证 2000 PE 分位领涨 1.3 pct,中证 1000 PB 分位领跌 2.8 pct。 风格层面大中小盘估值降温,微盘股 PB 分位逆势上升 3.4 pct。 行业估值重心下移:地缘扰动下石油石化 PE 分位上升 1.9 pct,供给约束下煤炭 PB 分位上升 3.4 pct 居首,有色金属 PB 分位领跌 5.9 pct;PE-G 与 PB-ROE 对比显示有色金属、银行估值性价比较高。 情绪面换手率普降,沪深 300 降幅最大达 40.5%,但成交规模回升,中证 2000、创业板指成交额分别增长 12.2%、8.3%,中小盘改善更突出。 截至 2026/9/23,周日均两融余额 2.65 万亿元,较上上周上升 0.80%,融资买入占全 A 成交额比例 9.3%,上升 0.7 pct。 万得全 A ERP 回升至 4.51%,较 2026/9/18 上升 0.04 pct,周内先降后升重返 4.5% 以上,市场风险偏好再度降温。
主要观点
- 宽基指数 PE 涨跌互现,中证 2000 相对占优,PE-TTM 历史分位整体变动有限,中证 2000 领涨 1.3 pct,其余指数变动均在 1 pct 以内。
- 宽基 PB 整体回落,中证 1000 分位领跌 2.8 pct,与创业板指调整较深,微盘估值逆势抬升。
- 风格层面大中小盘估值降温、微盘逆势抬升:PE 分位小盘股领跌 2.7 pct、成长下降 1.4 pct;PB 分位中盘股领跌 4.2 pct、微盘股逆势上升 3.4 pct。
- 行业 PE 普遍降温:地缘扰动下石油石化升幅居前(+1.9 pct),国防军工领跌 2.6 pct;PE-G 对比下有色金属估值性价比较高。
- 行业 PB 周期内部分化:供给约束下煤炭分位上升 3.4 pct 居首,有色金属领跌 5.9 pct;PB-ROE 对比下银行估值性价比较高。
- 换手率明显降温:主要指数均有回落,沪深 300 降幅最大达 40.5%,万得全 A 换手率由 65.2% 降至 50.8%、环比下降 22.1%。
- 成交规模逆势回升且向中小盘集中:中证 2000、创业板指成交额分别增长 12.2%、8.3%,沪深 300、上证 50 小幅收缩,万得全 A 成交额 19135 亿元、环比增 5.7%。
- 增量杠杆有限但融资交易升温:截至 2026/9/23,周日均两融余额 2.65 万亿元,较上上周上升 0.80%;融资买入额占全 A 成交额比例 9.3%,上升 0.7 pct。
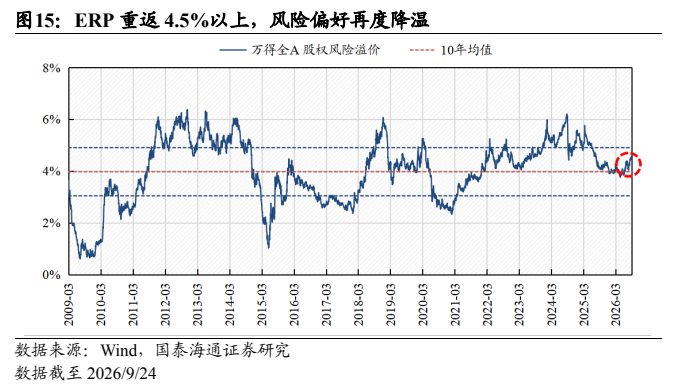
- ERP 环比回升:万得全 A 风险溢价 4.51%,较 2026/9/18 上升 0.04 pct,周内先降后升并重返 4.5% 以上,风险偏好再度降温。
- 风险提示:海外经济不确定性高企,全球地缘政治的不确定性或对市场造成冲击。
论述逻辑
- 上周(2026/9/21-2026/9/24)A 股估值整体偏弱 → 宽基 PE 涨跌互现、PB 多数回落(中证 1000 PB 分位领跌 2.8 pct),而微盘股 PB 分位逆势上升 3.4 pct,形成微盘相对占优的结构分化 → 行业估值重心下移,但地缘扰动下石油石化 PE 分位升 1.9 pct、供给约束下煤炭 PB 分位升 3.4 pct,PE-G 与 PB-ROE 对比显示有色金属、银行性价比更高 → 情绪面换手率普降(沪深 300 降 40.5%)但成交规模回升(万得全 A 增 5.7%),增量集中于中小盘(中证 2000 增 12.2%)→ 两融余额升至 2.65 万亿元(+0.80%)、融资买入占比升至 9.3%,显示增量杠杆有限 → 万得全 A ERP 回升至 4.51%、重返 4.5% 以上 → 报告结论:交易热度回落但小市值交易依然活跃,市场风险偏好再度降温。
关键展望
- 报告为周度情绪与估值跟踪,未给出未来量化预测、目标点位或时间窗口,仅提示市场风险偏好再度降温的观察结论。
- 风险提示:美国国内经济与政策不确定性或对全球风险资产带来扰动;大国博弈进入深水区,部分地区地缘冲突演化方向与烈度难以准确判断,突发事件或对市场造成冲击。
推荐标的
- 报告未明确给出推荐标的:全文为市场整体估值与情绪指标跟踪,未涉及个股评级、目标价或覆盖公司。
关键图表
图1. 宽基估值表现分化,微盘估值逆势抬升
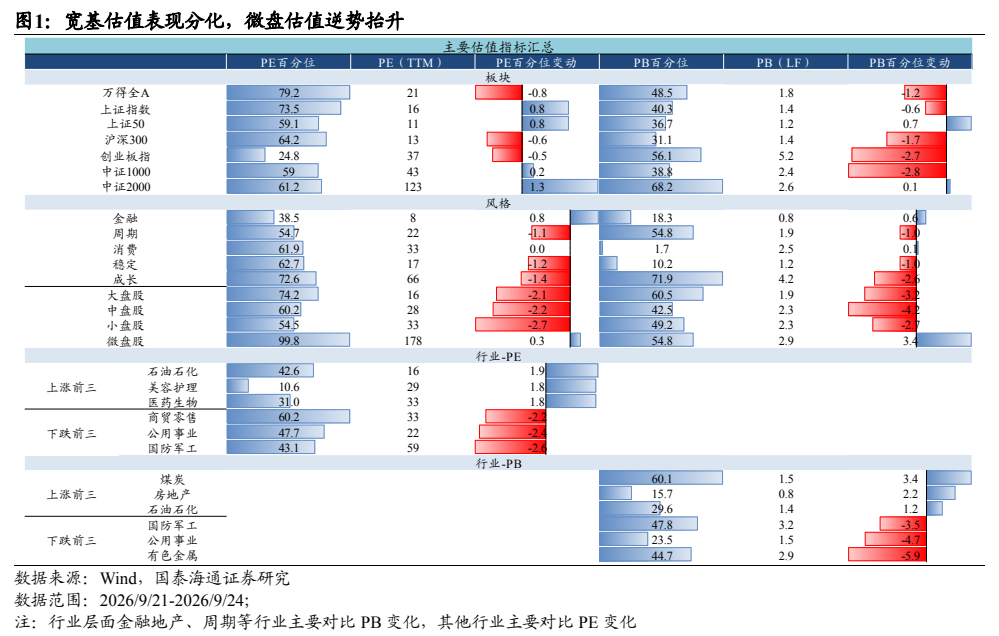
图2. 市场换手明显降温,成交规模逆势回升
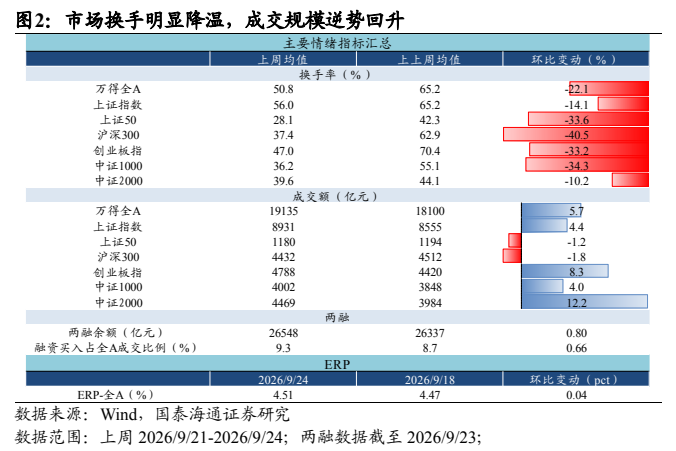
图3. 宽基 PE 涨跌不一,中证 2000 分位上行
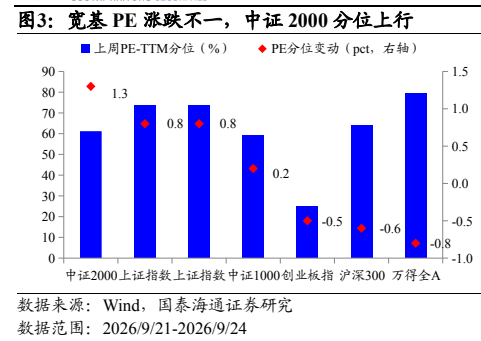
图4. 主要指数 PB 偏弱,中证 1000 与创业板调整较深
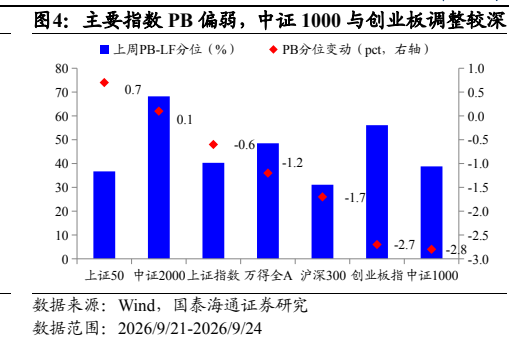
图5. 金融 PE 小幅修复,大中小盘均有降温
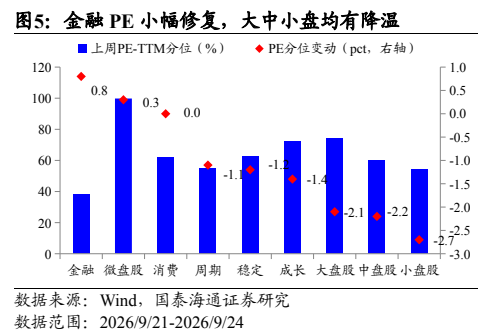
图6. 微盘 PB 明显走高,与大中小盘走势分化
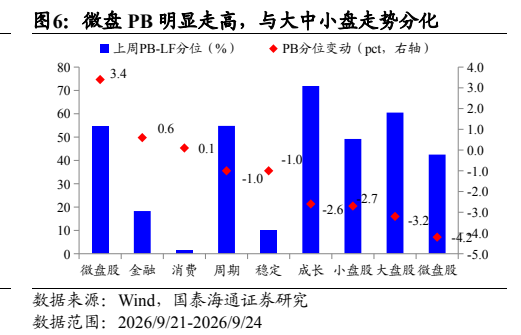
图7. 市场换手普遍降温,大盘指数降幅更深
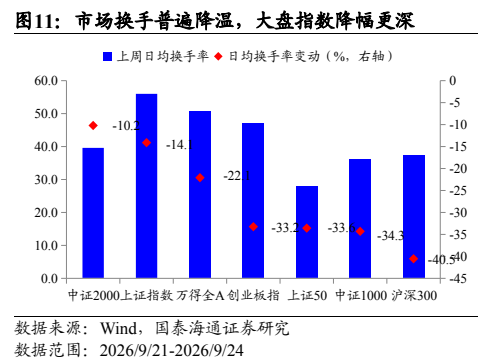
图8. 成交规模回暖,中小盘改善更突出
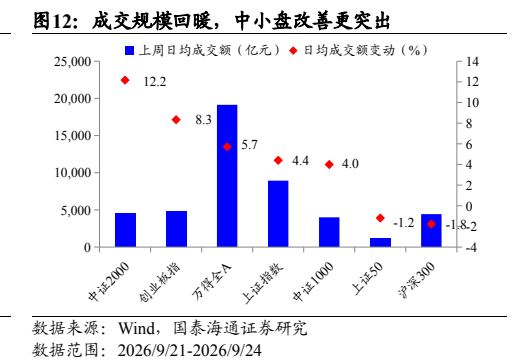
图9. 两融余额波动收窄,杠杆资金趋于平稳
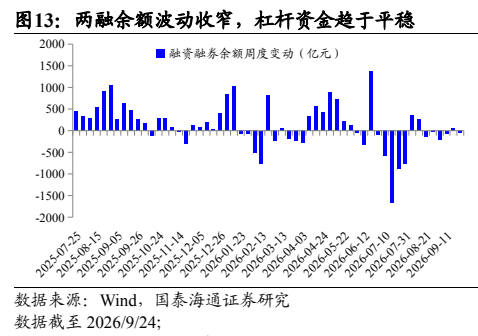
图10. 融资买入占比回升,杠杆交易有所升温
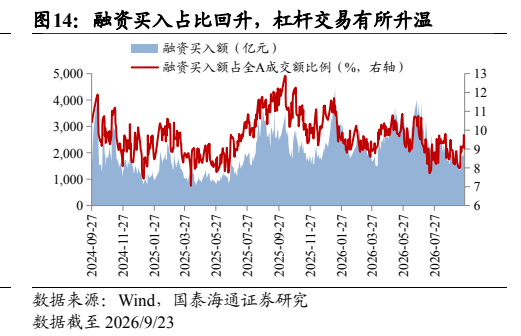
图11. ERP 重返 4.5%以上,风险偏好再度降温