巴克莱 美国软件:雷莫的汇总:绘制跨子行业的软件增长与盈利光谱
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
巴克莱维持美国软件行业正面(POSITIVE)观点,本期雷莫汇总以收入增速、调整后经营利润率和Rule of 40三条主线,对10个软件子行业进行增长-盈利光谱 mapping,指出在AI基础设施厂商保持行业领先增速的同时,软件仍是'两个市场'的分化格局。 盈利端,1H26平均调整后经营利润率以Design(44%)、Mega Cap(37%)和HR/Payroll/Back-Office(37%)领先,Front Office仅16%;剔除AI基础设施后,Design、Mega Cap和HR/Payroll/Back-Office在Rule of 40上得分最高。 1H26平均'收入增速+调整后经营利润率'方面,AI基础设施软件达78%(CY23曾高达480%,主要受CoreWeave推动,中位数为68%),Design为57%、Mega Cap为52%,Front Office仅28%。 事件面:CoreWeave与AdaniConneX合作进军印度,规划部署240 MWs AI数据中心容量(一期预计2028年年中上线)并可选择再增加最多240 MWs;HubSpot裁员7%并重申FY26指引;据《华尔街日报》报道,Oracle正与Apollo Global Management和高盛洽谈AI基础设施融资,并与Claro宣布自2026年12月起在阿根廷提供基于Oracle Alloy的云与AI服务;Atlassian扩大与OpenAI合作,获得GPT-6 Astra和GPT-5.6模型。 报告同时给出覆盖公司的完整估值表,按OW/EW/UW评级列出目标价。
主要观点
- 美国软件行业观点维持正面;AI基础设施厂商增速行业领先,但软件整体仍呈'两个市场'分化格局。
- 巴克莱以调整后经营利润率为盈利锚做Rule of 40横向比较;剔除AI基础设施后,Design、Mega Cap和HR/Payroll/Back-Office得分最高(主要来自利润率),而Vertical SaaS、Infrastructure Software和Front Office因增速较慢、盈利较低或两者兼有而排名靠后。
- 盈利端光谱(Figure 2):1H26平均调整后经营利润率Design为44%、Mega Cap为37%、HR/Payroll/Back-Office为37%,Front Office最低仅16%;Vertical SaaS从CY23的17%持续改善至1H26的26%。
- Rule of 40光谱(Figure 3):1H26平均'收入增速+调整后经营利润率'AI基础设施软件为78%(CY23高达480%,中位数68%),Design为57%、Mega Cap为52%,Front Office仅28%、且中位数27%为各子行业最低。
- CoreWeave通过与AdaniConneX(未覆盖)合作首次进入印度市场,在Navi Mumbai的Taloja园区规划部署240 MWs(三栋80 MW建筑),一期预计2028年年中上线,并可选择加倍至最多额外240 MWs;这是继2026年8月印尼360 MW部署后的第二次APAC扩张,巴克莱视为对其客户与区域多元化故事的正面因素。
- HubSpot宣布裁员7%,聚焦扁平化管理层与向AI驱动客户成果转型,并重申FY26指引;与2023年1月聚焦业务规模合理化的RIF不同,本次旨在提升AI飞轮效率,同时在推进seats-and-credits试点,巴克莱预计短期市场仍会有审视。
- Oracle:据《华尔街日报》报道正与Apollo Global Management和高盛洽谈为AI基础设施建设融资(投资者出资设立单独公司购买设备、Oracle长期租用);据Bloomberg报道其正用卡车直接向数据中心运送天然气;并宣布Claro(América Móvil子公司,未覆盖)自2026年12月起在阿根廷提供基于Oracle Alloy的云与AI服务。
- Atlassian扩大与OpenAI的合作,获得GPT-6 Astra和GPT-5.6模型以驱动Rovo及平台级AI agents,并深化OpenAI在其平台上的整合。
- Descartes 2026创新论坛要点:发布AI驱动的Agent Control Plane(ACP),物流可视化与自动化需求增长、M&A对供应链平台扩张仍然重要;巴克莱认为DSGX凭借更先进的功能在复杂物流环境中胜出。
- AI周报:Salesforce上周同意收购AI客户研究平台Listen Labs,以拓展Marketing Cloud、Service Cloud及更广泛AI组合的客户智能能力。
- 公司级面板(Figure 5):CoreWeave收入增速CY23为1346%、1H26为112%,但1H26调整后经营利润率仅3%;Oracle 1H26收入增速25%、调整后经营利润率43%;TEAM 1H26'增速+利润率'达65%。
- 报告附全覆盖公司估值表,评级分OW/EW/UW,价格截至2026年10月8日,行业观点为Positive。
论述逻辑
- 本周事件(CoreWeave印度240 MWs扩张、HubSpot裁员7%重申FY26指引、Oracle融资洽谈与Alloy出海阿根廷、Atlassian-OpenAI深化合作、Descartes发布ACP)+ 覆盖公司增长/利润率/Rule of 40面板数据 → 巴克莱以调整后经营利润率为盈利锚,把10个子行业放到增长-盈利光谱上:AI基础设施增速行业领先(子行业平均'增速+OM'从CY23的480%回落至1H26的78%,主因CoreWeave基数效应);Design、Mega Cap、HR/Payroll/Back-Office凭利润率领先(1H26平均OM分别为44%、37%、37%);Vertical SaaS、Infrastructure Software、Front Office排名靠后(Front Office仅16%)→ 结论:软件是'两个市场'——AI支出的受益者与依靠效率提升的成熟环节并存 → 维持美国软件行业正面评级,并按OW/EW/UW给出覆盖公司目标价。
关键展望
- CoreWeave印度项目一期预计2028年年中上线,并保留加倍至最多额外240 MWs的选择权;巴克莱认为该投资使其更接近区域企业级与主权AI需求。
- Claro将于2026年12月起在阿根廷数据中心提供基于Oracle Alloy的云与AI服务。
- HubSpot已重申FY26指引;巴克莱预计在当前环境下其将寻找加速产品采用曲线的有效方式,但预计短期市场仍有审视/讨论。
- 目标价与估值方法:CoreWeave目标价105美元基于约33倍CY27E EV/EBIT与约41.9亿美元的CY27E EBIT估计;PTC目标价205美元基于拟议收购价;Zscaler目标价225美元基于30.5倍FY28E自由现金流估计约11亿美元。
- 美国软件行业观点维持正面(Positive);报告未提供行业层面的额外量化预测。
推荐标的
- Mega Cap(7家全部OW):IBM目标价262美元、Intuit目标价408美元、Microsoft目标价512美元、Oracle目标价252美元、Salesforce目标价276美元、SAP目标价242美元、ServiceNow目标价134美元。
- Front Office:HubSpot OW目标价240美元、Braze OW目标价38美元、Klaviyo OW目标价22美元、Similarweb OW目标价11美元、Sprout Social OW目标价12美元;Commerce UW目标价2美元、Sprinklr UW目标价6美元;ZoomInfo EW目标价5美元。
- Back-Office/Payroll:Descartes OW目标价92美元、Workday OW目标价224美元;Paycom EW目标价210美元、Paylocity EW目标价154美元。
- DevOps/Product Management:Atlassian OW目标价172美元、Jfrog OW目标价110美元、Monday.com OW目标价100美元;Gitlab UW目标价47美元。
- Data Analytics:Elastic OW目标价118美元、MongoDB OW目标价480美元;Snowflake EW目标价384美元;Teradata UW目标价27美元。
- Infrastructure Software:Datadog OW目标价290美元、DigitalOcean OW目标价161美元、Dynatrace OW目标价60美元、Pegasystems OW目标价39美元;CoreWeave EW目标价105美元、OpenText EW目标价27美元、UiPath EW目标价17美元、WhiteFiber EW目标价32美元;Appian UW目标价26美元。
- CoreWeave(EW):目标价105美元,基于约33倍CY27E EV/EBIT乘以约41.9亿美元CY27E EBIT估计;风险包括AI优化IaaS领域竞争加剧、微软等大客户自建、以及供应链不确定性导致资本开支时点延迟。
- PTC:目标价205美元,基于拟议收购价;主要风险为竞争性出价抬价高于205美元、或交易未获批准。
- Zscaler:目标价225美元,基于30.5倍FY28E自由现金流估计约11亿美元;风险包括SASE领域竞争、销售团队规模较小及高估值。
关键图表
图1. CY23-126各软件子行业营收增长(平均值与中位数)
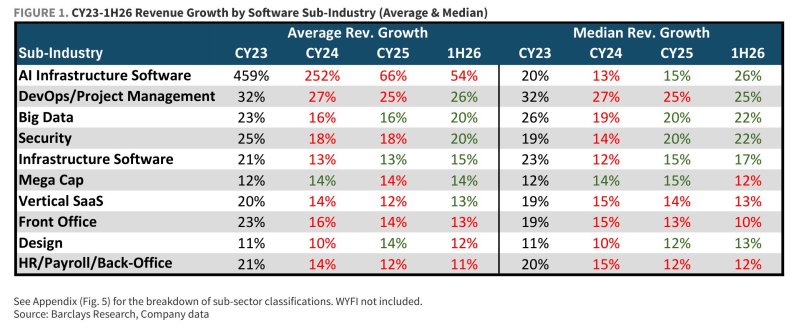
图2. CY23-1H26各软件子行业调整后营业利润率(平均值与中位数)
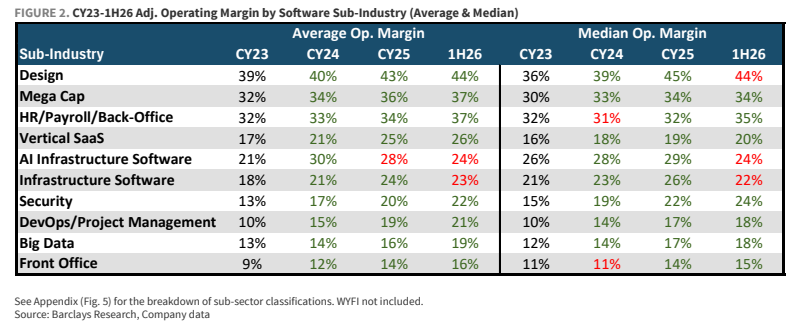
图3. CY23-1H26各软件子行业营收增长+调整后营业利润率(平均值与中位数)
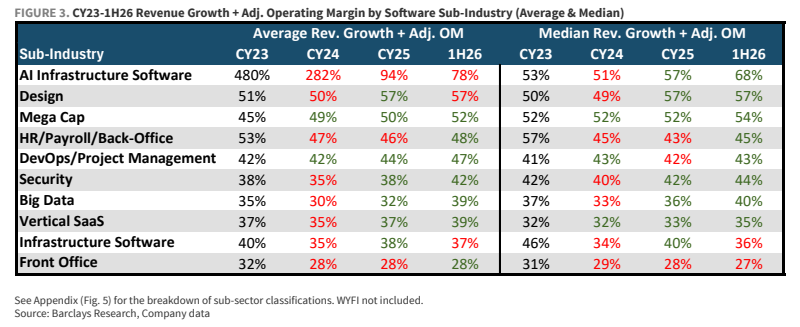
图4. 附录:按软件市值加权的营收增长、调整后营业利润率及营收增长+调整后营业利润率
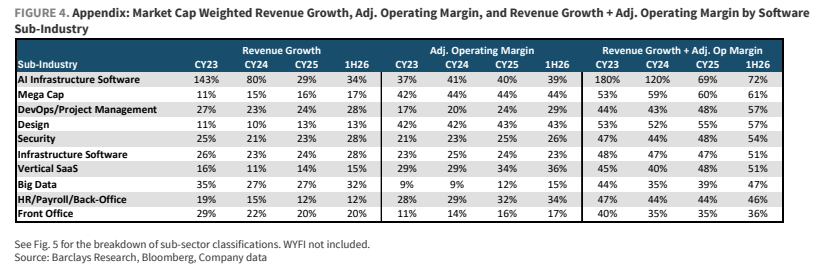
图5. 周初至今价格表现
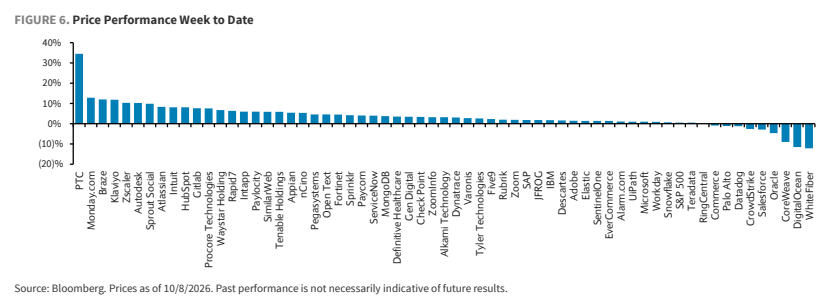
图6. 月初至今价格表现
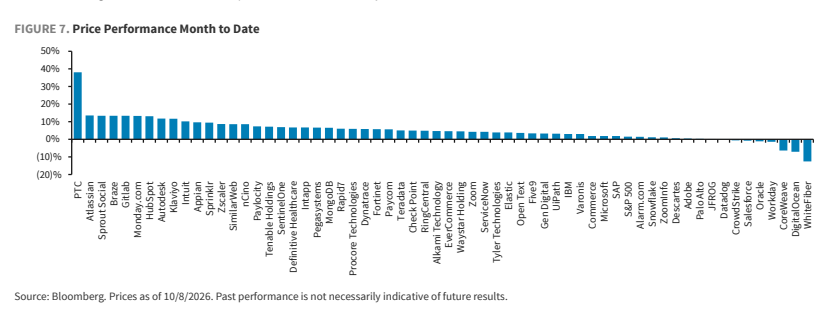
图7. 年初至今价格表现
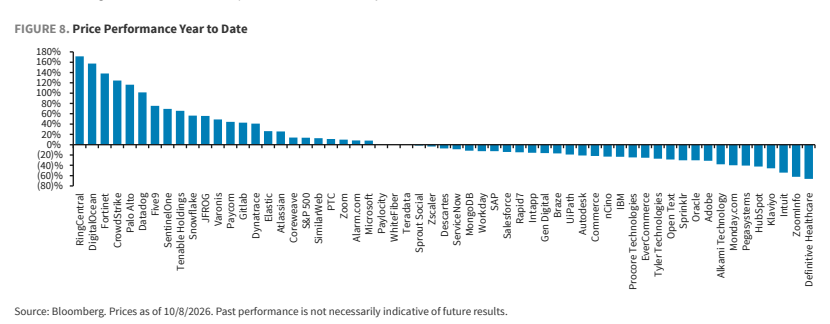
图8. 估值表
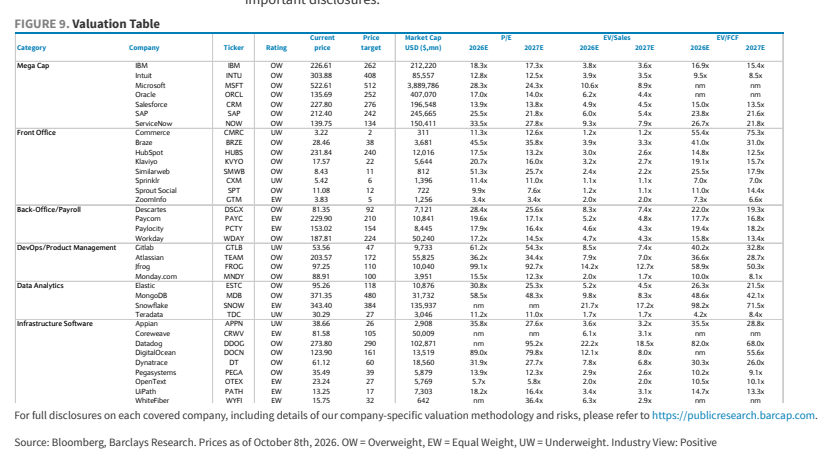
图9. 收盘价:231.84美元(2026年10月8日)
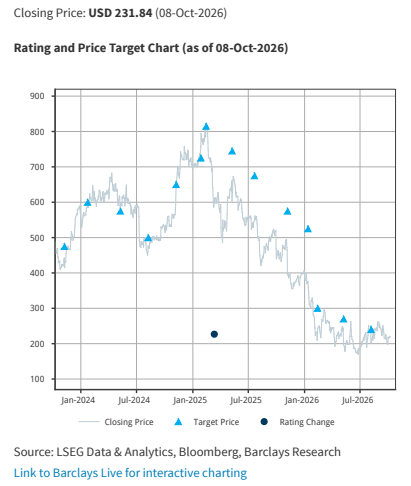
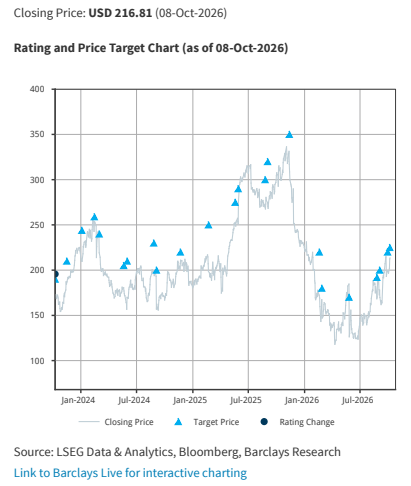
图10. 收盘价:216.81美元(2026年10月8日)