摩根大通 亚洲主题战略:为什么人工智能仍然是最重要的
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通认为,2026年亚洲市场表现主要由人工智能(AI)与非AI板块的差异驱动,这一格局预计将延续至2027年。 AI股票目前占MSCI亚洲(除日本外)指数权重的50%以上,并预计将贡献2027年约70%的盈利增长。 尽管硬件层面的供需紧张预计至少持续至2028年,推动生态系统净收入超过1万亿美元,但市场关注点正转向模型与应用层的货币化能力。 摩根大通对AI生态系统持建设性态度,建议在区域配置中超配科技、台湾和韩国市场。
主要观点
- AI股票在亚洲市场占据主导地位,贡献了大部分盈利增长。
- 硬件层面的供需紧张将持续,赋予亚洲企业显著的定价权。
- 预计到2028年,AI硬件生态系统的净收入将超过1万亿美元。
- 超大规模云厂商(Hyperscalers)的资本支出回报率(ROI)目前表现强劲。
- 模型层的货币化路径清晰,预计到2026年底年度经常性收入(ARR)将接近3000亿美元。
- 摩根大通维持对科技板块及台湾、韩国市场的超配建议。
- AI资本支出对经济活动和就业有积极贡献,但需关注宏观经济后果。
- 电力供应是数据中心建设的重要制约因素,但正在通过设备扩产和BTM电源解决。
论述逻辑
- AI硬件需求持续超过供应 -> 亚洲硬件厂商获得定价权与销量增长 -> 推动生态系统净收入增长 -> 市场关注点转向模型层货币化 -> 只要模型层ARR增长(如2027年增长3倍至近1万亿美元)且ROI保持强劲,AI资本支出周期即可维持 -> 从而支撑整体市场表现。
关键展望
- 预计2027年AI股票将继续贡献约70%的盈利增长。
- 预计2027年年度云资本支出将升至1.4万亿美元。
- 若AI ARR每年翻倍,预计到2029年收入将超过资本支出。
推荐标的
- 台湾科技股(台积电、日月光、联发科、纬颖、信骅、川湖、欣兴电子)评级均为超配(OW)。
- 韩国科技股(三星电子、海力士、三星电机)评级均为超配(OW)。
- 日本科技股(东京电子、爱德万测试、日东纺)评级均为超配(OW)。
- 中国/香港科技股(ASMPT、北方华创、苹芯科技、智谱AI)及中国互联网(阿里巴巴)评级均为超配(OW)。
关键图表
图1. 人工智能相关股票(主要在硬件领域)在亚洲除日本市场中的权重已增至50%以上

图2. 代币需求增长是模型层经济效益最重要的决定因素之一

图3. 在亚洲,科技板块一直是主要的超额收益板块,而其他板块之间差异较小

图4. 因此,人工智能相关股票(主要在硬件领域)在亚洲除日本市场中的权重已增至50%以上

图5. 事实上,目前的资本支出强度并不算高

图6. 相比之下,市场对资本支出持久性的定价并不激进

图7. B200 GPU的现货租赁价格近期一直在上涨

图8. 人工智能数据中心的装机容量可能仅在增长
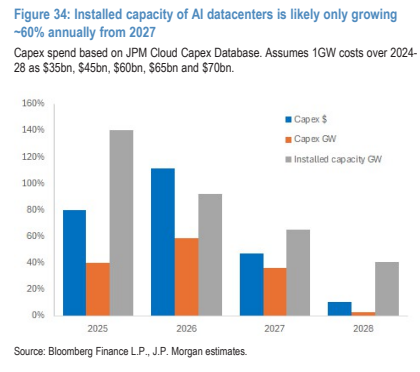
图9. 按模型使用量加权,加权平均代币价格在过去一年中从3美元降至1美元(下降66%)

图10. 代币总消费量的增长决定了毛利润

图11. 前沿能力进展(及中美差距)在网络能力这一特定领域表现相似

图12. 人工智能推动了超过4300亿美元的三年期安全市场规模增量
