高盛:第一拖拉机(0038.HK):高马力拖拉机增长势头延续至2Q26;重申买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中国农用拖拉机行业在 2026 年一季度出现拐点后继续复苏,二季度中高马力拖拉机产量同比增长 22%,其中大马力产量同比增长 41%,季度产量创历史新高。 产品结构同步升级,大马力拖拉机占中高马力产量的比例升至历史最高的 37%,接近历史二季度平均水平 20% 的两倍。 外需保持韧性,中高马力和大马力拖拉机出口量分别同比增长 40%和 56%;以产量减出口量衡量的国内隐含需求同比增长 16%,大马力国内需求增长 38%。 高盛预计第一拖拉机 2026 年二季度收入同比增长 25%,毛利率升至 16.8%,核心 EBIT 同比增长 40%;受上年同期一次性收益形成高基数影响,净利润预计仅同比增长 6%。 高盛维持 2026E—2028E 全年盈利预测,这些预测仍较市场一致预期高 8%—18%,并将估值基准由 2026 年末滚动至 2027 年中。 报告重申第一拖拉机 A 股和 H 股“买入”评级,将未来 12 个月目标价分别上调至人民币 21.3 元和 13.9 港元,对应报告所列现价的上涨空间分别为 54.5%和 61.3%。 长期逻辑来自中国农业现代化推动拖拉机向大马力、智能化升级,以及新兴市场约 100 亿美元、约为国内市场三倍的出口潜在市场。
主要观点
- 行业复苏在 2026 年二季度继续加速:中高马力拖拉机产量同比增长 22%,大马力产量同比增长 41%,推动季度产量创历史新高。
- 复苏具有连续性:中高马力拖拉机产量自 4 月以来持续实现 20%以上同比增长,大马力拖拉机自 5 月以来维持强劲的中双位数同比增速。
- 产品结构显著向大马力升级,大马力占中高马力产量的比例在二季度达到历史最高的 37%,而历史二季度平均值为 20%。
- 出口仍是行业增长的重要支撑:二季度中高马力拖拉机出口同比增长 40%,大马力出口同比增长 56%;除非洲外,各主要市场均取得双位数同比增长。
- 国内需求也在改善:按产量减出口量计算,二季度隐含国内需求同比增长 16%,其中大马力品类同比增长 38%。
- 农作物价格构成需求支撑,主要农作物平均价格年初至今上涨 5%,较上年低点高 10%。
- 高盛预计第一拖拉机二季度收入同比增长 25%,毛利率达到 16.8%,同比提高 0.5 个百分点、环比提高 0.3 个百分点,核心 EBIT 同比增长 40%。
- 二季度净利润增速预计低于收入和核心 EBIT,仅同比增长 6%,原因是 2025 年二季度录得较大一次性收益,形成高基数。
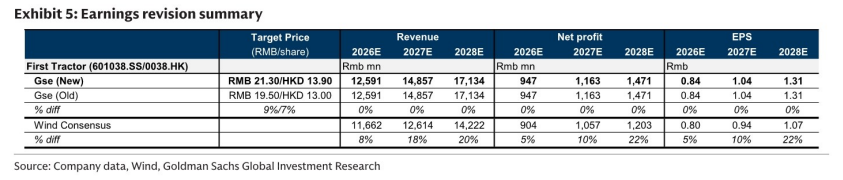
- 高盛维持 2026E—2028E 全年盈利预测不变,相关预测仍比市场一致预期高 8%—18%。
- 报告预计公司收入由 2025 年的人民币 108.226 亿元增至 2026E 的 125.914 亿元、2027E 的 148.572 亿元和 2028E 的 171.338 亿元;同期 EPS 预测分别为人民币 0.72、0.84、1.04 和 1.31 元。
- 长期投资逻辑建立在中国拖拉机大型化、智能化和出口扩张之上;新兴市场出口潜在市场约 100 亿美元,约为 2024 年国内市场的三倍。
论述逻辑
- 行业在一季度出现拐点后继续复苏 → 出口韧性与国内需求改善共同推动中高马力、大马力产量增长 → 大马力占比升至历史新高,形成产品组合升级 → 第一拖拉机作为行业主要厂商受益,收入和毛利率改善带动核心 EBIT 增长 → 估值基准滚动至 2027 年中后,高盛上调 A/H 股目标价并重申买入。
- 农业现代化与粮食安全要求 → 拖拉机向大马力和智能化升级 → 公司利润率与回报水平逐步向全球同行靠拢 → 当前低估状态具备重估依据;海外市场扩张则提供长期第二增长曲线。
关键展望
- 第一拖拉机计划于 2026 年 8 月 25 日披露 2026 年业绩,这是近期验证二季度收入、利润率及盈利预测的重要时间点。
- 高盛对第一拖拉机 H 股的未来 12 个月目标价为 13.9 港元,采用近端与长期估值的平均值;近端对 2026E/2027E 平均 EPS 使用 10.5 倍目标市盈率,长期对 2030E EPS 使用 12 倍市盈率,并以 9.5%的股权成本折现至 2027 年中。
- A 股未来 12 个月目标价为人民币 21.3 元,其中纳入 67%的 A/H 股溢价,该溢价与过去六个月第一拖拉机的平均水平一致。
- 主要下行风险包括农作物价格弱于预期、农机补贴政策不利变化、竞争加剧、产品结构升级执行不及预期、关键零部件国产化慢于预期以及海外市场扩张进度慢于预期。
推荐标的
- 第一拖拉机 H 股(0038.HK):重申买入;未来 12 个月目标价由 13.0 港元上调至 13.9 港元。报告列示股价为 8.62 港元,对应上涨空间 61.3%。
- 第一拖拉机 A 股(601038.SS):重申买入;未来 12 个月目标价由人民币 19.5 元上调至 21.3 元。报告列示股价为人民币 13.79 元,对应上涨空间 54.5%。
关键图表
图1. 第一拖拉机股价历史上与拖拉机行业产量相关,H/A股表现(指数化)对比

图2. 中国中高马力拖拉机产量在2Q26同比增长22%,高马力拖拉机强劲反弹同比增长41%

图3. 中高马力中高马力占比

图4. 主要农作物均价表现稳健

图5. 盈利修正汇总