高盛 中国宠物食品月报:26年9月:9月行业有望维持稳定增长;中国宠物食品皇家长城领跑,乖宝下滑
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
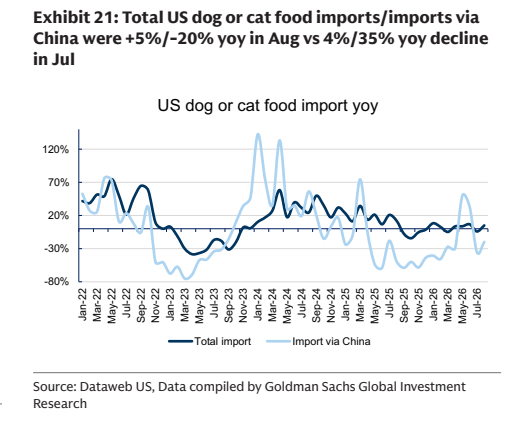
高盛发布2026年9月中国宠物食品月度跟踪报告,指出9月线上宠物食品GMV同比增速从7-8月的17%小幅放缓至15%,其中抖音保持30%的高增长,淘系增长5%;第三季度线上GMV同比增速则从第二季度的14%加速至16%。 品牌表现呈现明显分化,中宠股份(China Pet Foods)与跨国品牌皇家(Royal Canin)延续强势,9月GMV分别同比增长30%和51%,第三季度分别同比增长27%和44%;相反,乖宝宠物(Gambol)受旗下弗列加特(Fregate)负面舆情拖累,9月和第三季度GMV分别录得-9%和持平(0%),佩蒂股份(Petpal)也表现平淡(9月/三季度为0%/-1%)。 渠道方面,三季度多数品牌非直播销售(货架与短视频)占比持续提升,且抖音渠道份额扩大。 海外需求方面,8月美国自中国猫狗粮进口同比降幅收窄至-20%(7月为-35%),需求呈现环比改善;但PET原料价格较2025年均价高出46%推升成本,叠加人民币升值(三季度美元对人民币同比-5.8%),预计代工(OEM)业务面临汇兑损失及利润率压力。 高盛维持对中宠股份和乖宝宠物的中性评级,对佩蒂股份维持卖出评级。
主要观点
- 9月线上宠物食品GMV同比增速略放缓至15%,三季度整体增速提升至16%。
- 中宠股份在顽皮与领先推动下保持强劲势头,三季度与9月GMV同比分别增27%和30%。
- 乖宝宠物三季度表现承压,主要受弗列加特受负面事件影响大幅下滑拖累。
- 佩蒂股份线上销售保持平淡,其他本土品牌三季度平均录得33%的高增长。
- 跨国品牌表现分化,皇家9月与三季度分别加速增长51%和44%,其他外资品牌多为低个位数增长或下滑。
- 多数品牌在抖音平台的非直播销售占比在2026年三季度环比二季度继续提升。
- 美国自中国进口猫狗粮降幅在8月收窄至-20%,海外需求呈现环比复苏。
- PET包装原料成本居高不下,PET价格较2025年均价高出46%,推升了9月综合成本指数。
- 人民币持续升值令宠物食品代工企业面临汇兑损失压力,三季度美元对人民币同比下滑5.8%。
论述逻辑
- 高盛跟踪国内淘系与抖音高频电商数据 -> 识别出行业双位数增长中龙头中宠与皇家逆势抢份额,而乖宝受弗列加特负面新闻拖累增速停滞 -> 结合渠道端货架/短视频占比提升及抖音ROI变化 -> 评估海外进出口数据见底与PET价格上涨46%、人民币升值压力 -> 综合得出中宠和乖宝估值中性、佩蒂卖出的投资评级。
关键展望
- 人民币对美元汇率升值趋势持续进入2026年10月,代工厂商汇兑压力在四季度仍将延续(4QTD同比为-5.4%)。
- 中宠股份主要风险包括国内营收增速快于/慢于预期、食品安全问题、汇率波动以及海运与原材料成本变动。
- 乖宝宠物主要风险包括海外业务受汇率、运费及原料价格影响,线上渠道竞争态势,以及国内品牌建设与渠道拓展执行情况。
- 佩蒂股份主要风险包括海外业务竞争减弱、大客户订单变动或应收账款回收风险、国内品牌建设超预期,以及中国对美宠物食品出口关税下调对利润率的潜在提振。
推荐标的
- 中宠股份(002891.SZ):维持中性(Neutral)评级,12个月目标价26.00元人民币,当前收盘价27.97元人民币。估值基于分部估值法(SOTP),国内业务给予2027年预期市盈率20倍并以7.9%权益成本贴现,海外业务给予2026年预期市盈率15倍。
- 乖宝宠物(301498.SZ):维持中性(Neutral)评级,12个月目标价41.00元人民币,当前收盘价39.78元人民币。估值基于分部估值法(SOTP),国内业务给予2027年预期市盈率25倍并以7.0%权益成本贴现,海外业务给予2027年预期市盈率10倍。
- 佩蒂股份(300673.SZ):维持卖出(Sell)评级,12个月目标价11.00元人民币,当前收盘价14.76元人民币。估值基于分部估值法(SOTP),国内业务给予2027年预期市盈率26倍并以6.9%权益成本贴现,海外业务给予2026年预期市盈率16倍。
关键图表
图1. 天猫、淘宝各品类增长情况
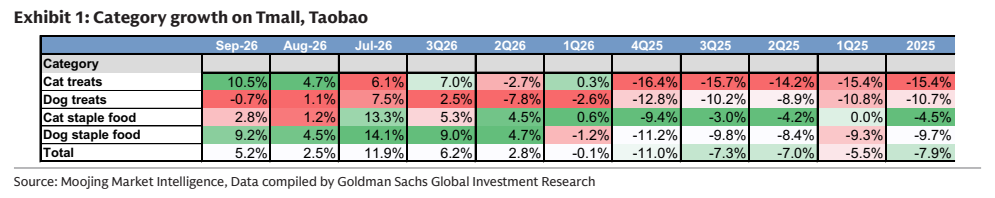
图2. 乖宝/佩蒂三季度表现平淡,中宠股份较二季度增速放缓
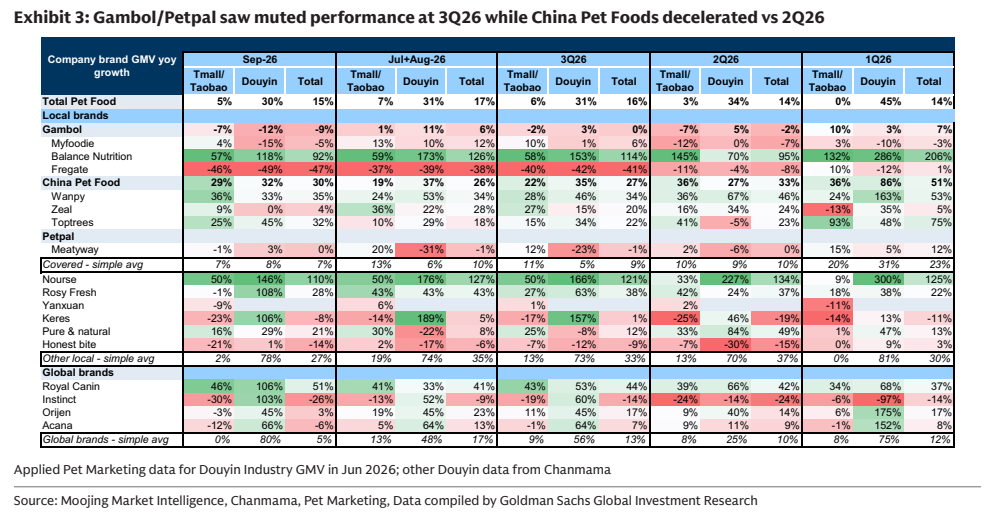
图3. 乖宝市场份额增长轨迹
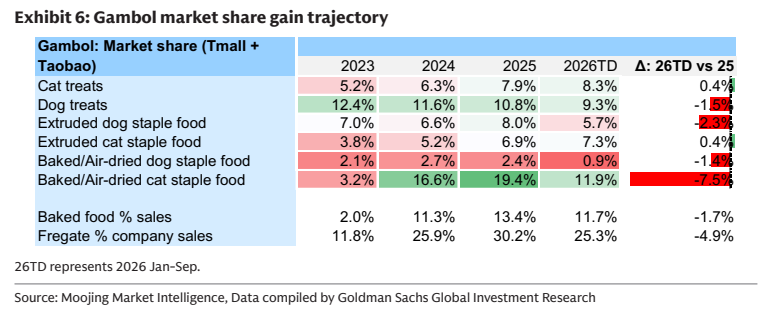
图4. 烘焙/风干猫粮品类市场份额
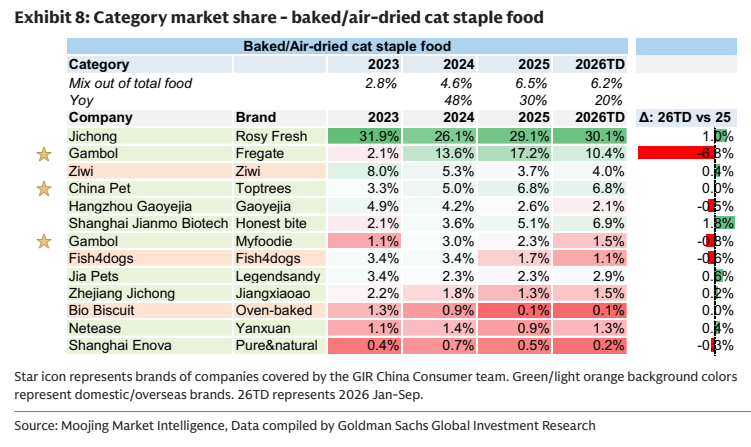
图5. 猫零食市场份额趋势
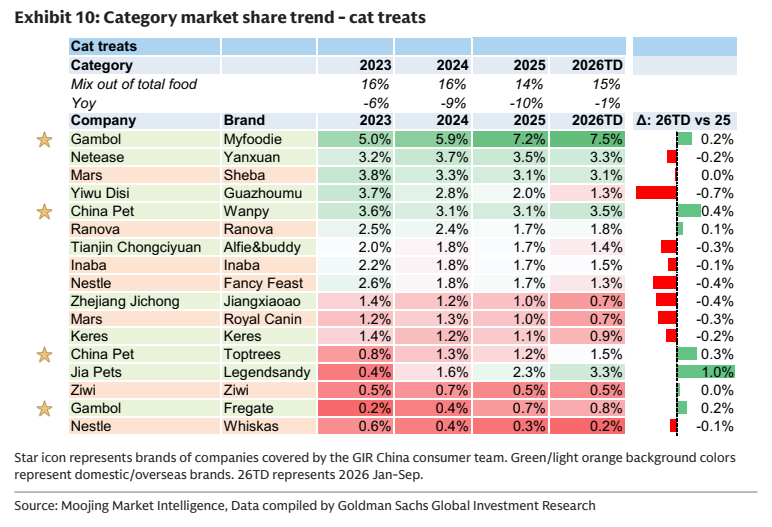
图6. 烘焙/风干狗粮品类市场份额
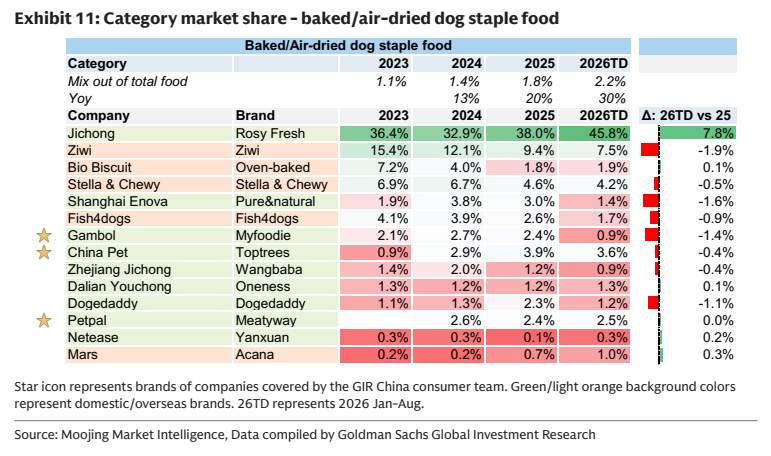
图7. 狗零食市场份额趋势
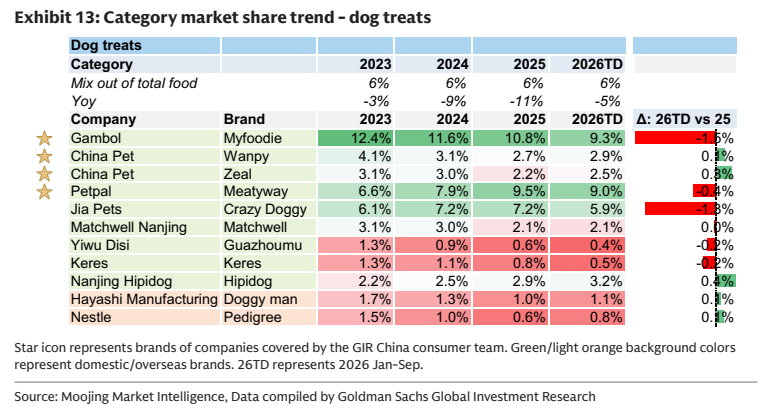
图8. 渴望在2026年9月抖音旗舰店粉丝增长中领先
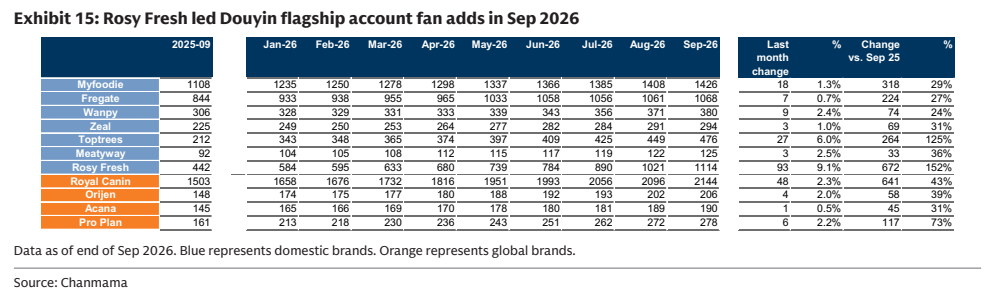
图9. 泰国/中国在美国猫狗粮进口中的份额下降
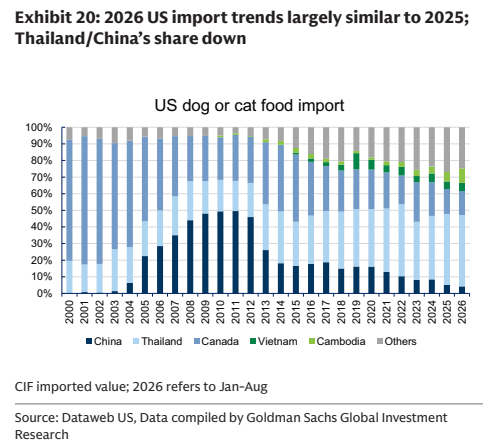
图10. 美国猫狗粮进口总量及进口渠道