国泰海通证券 人工智能联合研究实验室月报(2026年9月):全球AI安全治理与中国AI建设进入加速期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为全球AI产业正从技术突破进入重资产化、制度化与商业化验证阶段,资本开支向数据中心、电力与芯片集中,Anthropic拟募资超1000亿美元、阿里巴巴完成800亿港元(约102亿美元)配售、英伟达联合机构筹备5000亿美元AI基础设施融资平台。 芯片竞争从训练转向推理效率,OpenAI自研Jalapeno计划2026年底起以吉瓦级规模部署,开源模型Token调用占比由6月底28%升至8月下旬62%,历史上首次超过闭源模型。 2026年6-8月全市场Token均价分别为2.15、2.04和1.48美元/百万token,9月截至9月21日均价较8月环比下滑7.7%,但OpenRouter平台9月token调用量周均值较8月环比+43.2%,美国企业AI应用采用率升至56.13%,算力“杰文斯悖论”生效。 策略上判断外部风险冲击逐步计价触峰,市场企稳反弹有望在未来数周出现,10月三季报临近且10-12月风险资产胜率处于全年较高水平,部分科技股估值已消化至合意区间。 海外链关注议价能力提升的上游材料与中游硬件,2026H2-2027是国产算力投入加速期,看好自主可控相关的国产线,尤其是国产芯片与供需紧张的设备材料环节。 行业层面覆盖通信设备、半导体设备、电子PCB/CCL、液冷、海外科技、AIDC电源、玻纤电子布、HVLP铜箔与钽、化工材料、计算机、传媒、汽车、医药和港股互联网,并给出对应推荐标的。
主要观点
- 全球AI资本开支持续高增并向基础设施集中:Anthropic计划10月上市拟募资超1000亿美元,其二季度营收超115亿美元、年化运行率约650亿美元;阿里巴巴8月完成800亿港元(约102亿美元)新股配售并全部投向AI基础设施;英伟达联合Apollo、黑石、贝莱德、Brookfield、高盛、KKR筹备5000亿美元AI基础设施融资平台;摩根士丹利预测2026年以来全球AI相关债务融资有望接近5700亿美元。
- 芯片竞争重点从训练转向推理效率与单位Token成本:OpenAI发布与博通、台积电联合开发的自研推理芯片Jalapeno,称单位能耗下AI工作量与响应速度超过GB300,计划2026年底起以吉瓦级规模部署;Anthropic于8月初官宣组建内部芯片团队;台积电1.6纳米A16制程完成验证,英伟达下一代Feynman有望首批采用。
- 开源模型加速抢占市场且开源闭源能力差距收窄:阿里开源Qwen3.8-27B两天内登顶Hugging Face趋势榜、下载量破100万次;据Vercel AI Gateway统计,开源模型Token调用占比由6月底的28%升至8月下旬的62%,历史上首次超过闭源模型;DeepSeek自8月中旬起执行峰谷分时定价,OpenAI Luna输出价格已下调80%。
- AI模型市场呈“量增价减”,算力紧缺性进一步验证:2026年6-8月全市场Token均价分别为2.15、2.04和1.48美元/百万token,9月截至9月21日均价较8月环比下滑7.7%;OpenRouter平台9月token调用量周均值较8月环比+43.2%;2026年8月美国企业AI应用采用率月环比+0.42pct至56.13%,人均AI付费中位数月环比+5.2%至12.5美元/月;2026年9月算力租赁价格显著走强。
- 策略判断外部风险逐步计价触峰、市场企稳反弹有望在未来数周出现:9月FOMC会议以12-0投票加息25个基点,市场已计价10月再次加息及明年1月、4月还有2次加息;但CBO预测净利息支出占GDP比重将在2030年左右突破4%,10年期美债实际利率已接近2008年最高水平;纳斯达克PE分位数从70%降至24%,创业板指从68%降至34%。
- 国产链判断:2026H2-2027是国产算力投入加速期,看好自主可控相关的国产线;科技板块微观拥挤主要集中在局部少数个股,26Q2主动基金对电子和通信超额配置比例达30.06%,通信和电子行业TOP10持仓市值占板块比重分别达95.2%和44.1%,但前30大重仓股自由流通市值占全A仅7.2%,龙头拥挤对整体市场影响仍在可控范畴。
- 通信设备:AI基础设施建设仍是未来两年核心投资方向,投资逻辑由“看CapEx”转向“看订单、产品结构和现金回收”;新易盛上半年营收209.10亿元、归母净利润75.29亿元,同比分别增长100.34%、90.98%;天孚通信上半年光互连元器件收入27.90亿元、归母净利润12.04亿元。
- 半导体设备:SEMI预计2026E全球半导体制造设备总销售额1659亿美元、同比增长23.2%,2028E达2295亿美元;2026E全球300mm晶圆厂存储领域设备投资首次突破500亿美元、增长29%至520亿美元,2027E再增长11%至570亿美元;长鑫科技科创板IPO发行价格8.66元/股、募资净额663.10亿元;半导体设备指数自2026年7月1日高点21188.00下跌至12896.4、跌幅39.13%,FPE为83.59倍。
- 电子PCB/CCL:Rubin Ultra NVL576把8个NVL72机架通过NVLink连接成576张GPU集群,Switch Tray从9个增加到18个,配套PCB翻倍并有望导入PTFE材料;相比NVL72的“10+9+8”,Rubin Ultra Oberon调整为“9+18+9”,单GPU PCB用量提升,量价齐升。
- AI材料:玻纤电子布中,报告预计26H2低介电二代布或成为特种布中最紧缺品种,国际复材26Q2二代布月出货量60-70万米/月、年底有望提升至200万米/月以上;中国巨石预计26年传统电子布出货11-12亿米,按9月7628布均价11.6元测算单米盈利6.5元;HVLP3/4代为26年下半年最紧缺铜箔品类;钽矿(Ta≥30%)中国到岸价从100.5美金/磅涨至232.5美金/磅,冶金用钽粉从2660元/千克涨至5850元/千克。
- 计算机与应用:英伟达2Q FY27收入962亿美元、同比增长106%,数据中心收入890亿美元、同比增长117%,下季指引1080亿美元并首次给出FY28收入同比增长约70%的供应受限情形指引;华为Atlas 950 SuperPoD采用1024卡超节点、提供1 EFLOPS FP8与256TB全局统一内存,上一代昇腾384超节点累计部署超过750套;阿里披露真武芯片已在20多个行业、超过650家外部客户应用。
- 港股互联网:腾讯、阿里最新单季资本开支分别同比+176%/+75%至528/677亿元;腾讯26Q2资本开支528亿元,WorkBuddy 26年6月PC端月访问量2097万;阿里自研GPU累计交付超47万片,2025年阿里云以38.1%份额稳居中国AI云市场第一,FY27Q1阿里云外部商业化收入加速增长至45%创22季度新高,AI相关产品收入连续12季度三位数增长,ARR突破495亿元、占阿里云外部收入35%。
论述逻辑
- 事件/数据链:全球AI资本开支通过IPO、股权、债权及表外融资加速集中(Anthropic超1000亿美元、阿里800亿港元、英伟达5000亿美元平台)→ 行业进入重资产阶段,资本壁垒成为新竞争门槛;同时芯片竞争从训练转向推理效率,OpenAI、Anthropic、谷歌等自研或协同设计增多 → 推理成为主要算力消耗场景,单位Token成本影响定价与毛利率 → 开源模型能力追赶、Token调用占比升至62%并首次超过闭源,叠加DeepSeek、OpenAI等价格调整 → 模型市场进入“量增价减”,2026年6-8月Token均价2.15、2.04、1.48美元/百万token,9月调用量环比+43.2% → “杰文斯悖论”生效,Token价格下降与智能密度提升加速算力需求释放,9月算力租赁价格显著走强。
- 市场策略链:中东战事再起与加息预期压制风险偏好,10年期美债利率一度攀升至5%以上 → 但9月FOMC以12-0加息25个基点、市场已计价后续加息,且美国财政压力不支持长期高利率(CBO预测2030年左右净利息支出占GDP突破4%)→ 外部风险冲击逐步计价触峰;历史规律显示10-12月风险资产胜率较高,且三季报与2027年产能规划临近 → 市场企稳反弹有望在未来数周出现;估值端纳斯达克PE分位数从70%降至24%、创业板指从68%降至34% → 部分科技股估值已处合意水平 → 海外链聚焦议价能力提升的上游材料与中游硬件,国产链聚焦2026H2-2027国产算力投入加速期与自主可控方向。
- 产业映射链:算力需求由GPU向网络互连、HBM/DRAM、电力、液冷、IDC与融资能力扩散 → 通信设备看订单、产品结构与现金回收,800G/1.6T光模块与交换机升级共振;半导体设备受存储、先进逻辑、先进封装扩产驱动,2026E设备销售额1659亿美元;电子端Rubin Ultra交换托盘倍增并采用PTFE材料 → CCL/PCB量价齐升;液冷与AIDC电源进入产品升级期;材料端玻纤电子布、HVLP铜箔、钽供需错配涨价 → 最终落到各细分环节推荐标的与相关标的。
关键展望
- 市场节奏:10月三季报披露临近,也是2027年产能规划与产业线索增多时期,历史经验显示10-12月风险资产胜率处于全年较高水平;市场企稳反弹有望在未来数周出现。
- 海外链方向:核心关注议价能力提升的上游材料与中游硬件,使用现金周期指标判断议价能力边际提升方向。
- 国产链窗口:2026H2-2027是国产算力投入加速期,看好自主可控相关的国产线,尤其是国产芯片以及供需紧张的设备材料环节,兼顾微观结构健康与预期能够上修的股票。
- 通信设备未来三个月催化:9月CIOE光博会关注1.6T、NPO/CPO、CW光源、AWG/FAU展示与客户验证;三季度跟踪800G与1.6T出货、扩产和订单兑现;四季度关注Rubin平台、1.6T交换机、LPO/CPO量产节奏和2027年云厂商CapEx指引。
- 电子材料节奏:预计2026Q3-Q4为英伟达VR200系列逐步导入加速放量时间节点,继续推升AI PCB产业高景气度;26H2低介电二代布或成为特种布中最紧缺品种,HVLP3/4代为26年下半年最紧缺铜箔品类。
- 电新节奏:三星率先调涨2026Q4 MLCC报价,消费级平均上调25%-30%,AI Server高端X6S产品平均涨幅10%-20%;台湾地区功率半导体厂商最快10月起对非合约产品涨价10%至15%,国产厂商预计最快9月底至10月中旬开启第三轮涨价、幅度10%左右;预计华为服务器三次侧电源drmos测试结果在9-10月份陆续出来。
- 风险提示:海外流动性紧缩超预期;AI商业化进展不及预期。
推荐标的
- 通信设备:推荐新易盛(上半年业绩高增,1.6T及硅光产品占比提升,订单能见度较高)、天孚通信(光互连元器件平台型龙头,800G/1.6T光引擎、FAU及CPO/NPO技术储备完善)、仕佳光子(1.6T AWG、CW及CPO高通道FAU已小批量进展);光迅科技、太辰光为相关关注标的。
- 半导体设备:推荐北方华创、中微公司、拓荆科技、芯源微、富创精密、芯碁微装;相关标的包括长川科技、强一股份、珂玛科技;逻辑是下游客户扩产确定性强、产业链公司业绩快速增长,建议在本轮7月下跌逐渐企稳时优选高成长、强确定性、合理估值核心公司。
- 电子PCB/CCL:推荐生益科技、鹏鼎控股;相关标的:广合科技、沪电股份、胜宏科技、景旺电子、兴森科技;理由是Rubin Ultra NVL576交换托盘倍增并采用PTFE材料,配套PCB量价齐升。
- 机械液冷:推荐汉钟精机(一次测环节)、金富科技(二次侧环境);逻辑是算力基建持续升级、具身智能加速演进,液冷行业处于强Beta阶段,申菱环境液冷相关新增订单达18亿元、为上年同期2.3倍。
- 海外科技:推荐台积电、英伟达;台积电上调2026年资本支出预期至600亿至640亿美元并预计全年美元营收增速略高于40%,英伟达FY28收入同比增长约70%的指引仍为供应受限情形。
- 电新:推荐麦格米特;受益标的包括新雷能、铂科新材、顺络电子、龙磁科技、中富电路;MLCC受益标的风华高科、昀冢科技;功率相关扬杰科技、天岳先进、芯联集成;DRMOS相关芯朋微、杰华特。
- AI材料玻纤电子布:优先推荐传统布涨价链条及特种布二代布标的,包括中国巨石、中材科技、国际复材;相关标的建滔积层板。
- 金属:推荐东方钽业;相关标的稀美资源;逻辑是钽供给极度刚性、AI算力拉动钽电容及钽靶材增长导致供需错配,东方钽业电容器级钽粉国内市占率约50%、全球约20%,电容器用钽丝全球市占率约50%。
- 基础化工:推荐雅克科技、联瑞新材/国瓷材料等;报告判断高性能材料持续升级,行业龙头加快扩产布局。
- 计算机:推荐浪潮信息、海康威视、赛意信息、金蝶国际、深信服;逻辑是大模型密集迭代、应用商业化提速、基础设施景气持续扩散,华为超节点进入规模商用、国产系统级竞争力放量。
- 传媒:推荐世纪华通、恺英网络、巨人网络等;逻辑是AI视频渗透至长剧市场,《后西游记》标志AIGC内容进入卫视长视频主流内容供给体系,内容产能未来有望加速释放,游戏板块2026年整体估值仅10倍出头、处近十年历史估值底部区间。
- 汽车:推荐新泉股份、宁波华翔、拓普集团等;催化是特斯拉发布Cybercab、小米CyberOne机器人海外首秀。
- 医药:推荐金斯瑞生物科技;相关标的和铂医药、英矽智能、晶泰控股、剂泰科技;逻辑是AI制药逐步从概念验证转向价值兑现关键期,英矽智能全球首款AI原研药物Rentosertib的III期临床于2026年7月正式启动。
- 港股互联网:推荐腾讯、阿里巴巴;逻辑是互联网龙头兼具流量入口、场景生态与技术底座,资本开支持续加码构筑长期壁垒,腾讯26Q2资本开支528亿元、阿里最新单季资本开支677亿元。
关键图表
图1. 英伟达数据中心建设快速扩张
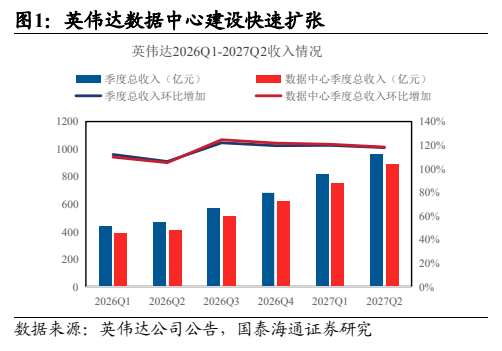
图2. 全球 AI 巨头联合签署安全承诺
图3. 2026M8 美国企业人均 AI 付费中位数升至 12.5
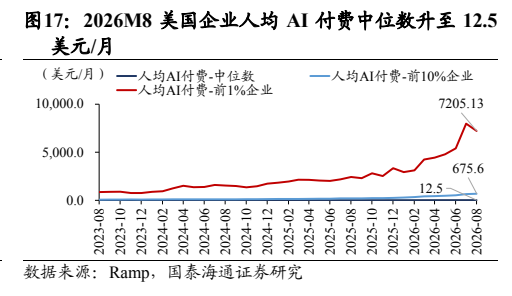
图4. 表 3: A 股 AI 产业链现金周期变化趋势
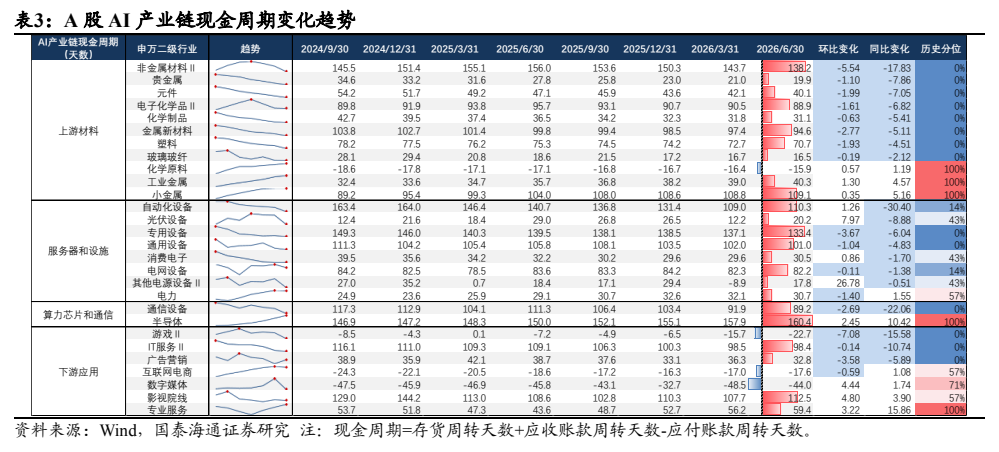
图5. 26Q2 主动基金对 AI 硬件超配幅度达历史高位
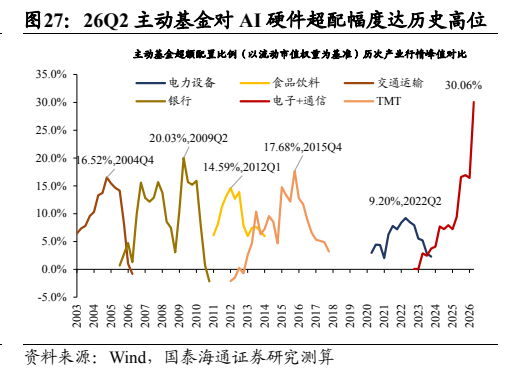
图6. 申菱环境液冷产品收入及增速
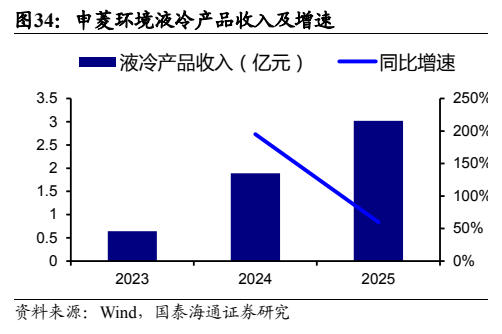
图7. 钽矿产量分布
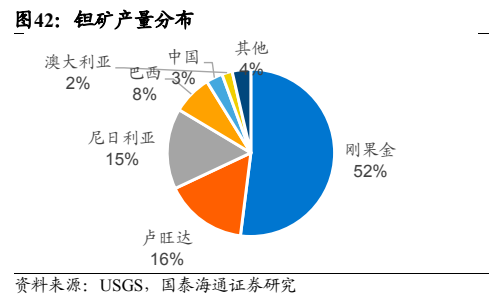
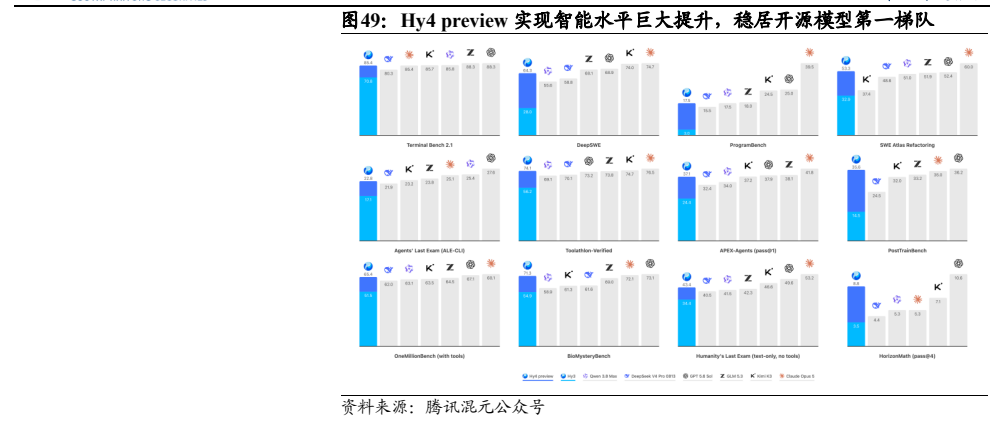
图8. Hy4 preview 实现智能水平巨大提升,稳居开源模型第一梯队