东方证券 多资产配置周报:继续关注受益风偏和预期上行的板块
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
9月美联储FOMC如期加息25bp至3.75%—4.00%,短期风险偏好修复,前期受压制的商品类资产如期反弹。 不过点阵图将2026年末利率中位数上调至4.1%,SOFR与EFFR隐含利率继续上行,海外高利率对美债压力未消,黄金配置需求仍存支撑。 原油虽受地缘边际缓和影响短期回落,但美国8月能源价格同比上涨16.3%拉动CPI 1.1个百分点,低库存和供给约束仍存,油价中期或延续高位震荡。 国内8月工业增加值同比回升至5.2%,但社零仅增长0.4%,需求修复仍不充分,财政发力提速与增量政策预期有望推动国内风险评价稳步下行。 交易层面,A股短期动量开始恢复,商品、美股和中债趋势信号较强,黄金与美债出现较强反转信号,建议A股继续关注上游资源品和科技自主可控等方向。
主要观点
- 9月FOMC以12票一致通过加息25bp,将联邦基金利率目标区间上调至3.75%—4.00%,为2023年7月以来首次加息。
- 美联储点阵图将2026年末利率中位数由3.8%上调至4.1%,对应年内再加息25bp,降息时点进一步推迟至2028、2029年回落至3.9%和3.6%,长期利率中位数升至3.2%。
- 高利率对美债压力未消,工业金属社会库存处于低位,电网与半导体等刚性需求有望支撑价格;配置需求对黄金仍有支撑。
- 沙特与胡塞武装停火及特朗普会晤海湾领导人带动油价短期回落,但美国8月能源价格同比上涨16.3%,剔除能源后通胀已连续三个月回落至2.3%,能源成本压力仍存。
- 原油短期动量有所回落,但隐含波动率仍高于月初水平,在低库存和供给约束下中期或延续高位震荡。
- 国内8月工业增加值同比增长5.2%(较前值回升0.7个百分点),但社零同比仅增0.4%(较前值回落0.2个百分点),呈现供给恢复而需求牵引不足的特征。
- 国内财政端8月以来新增项目专项债发行偏慢,9月初政策性金融工具启动后资金向项目端传导仍有时滞,需求压力或强化增量政策预期。
- 大类资产交易动量回暖,A股短期动量开始恢复,商品、美股、中债趋势信号较强;黄金出现反转信号,美债反转信号较强。
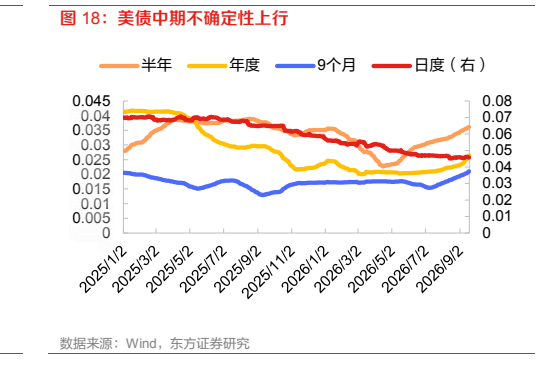
- 资产波动情绪显示分化,A股、美股、商品及中债中期不确定性保持平稳,而黄金和美债的中期不确定性上行。
论述逻辑
- 海外加息落地与地缘边际缓和促使短期风险偏好回升、原油价格回落 -> 点阵图上修及隐含利率走高显示海外利率预期仍高位震荡,能源供给受限使通胀风险未完全出清 -> 国内工业生产改善但消费及信贷偏弱,倒逼项目专项债与政策性金融工具加速落地 -> A股动量恢复且中期不确定性平稳,受益于风偏修复与增量政策预期的上游资源品和自主可控板块相对占优。
关键展望
- 美联储利率路径:点阵图指向2026年年内仍有一次25bp加息,2027年维持利率不变,降息推迟至2028、2029年(回落至3.9%和3.6%),长期利率中位数升至3.2%。
- 油价与通胀风险:后续核心观察地缘缓和能否转化为原油供应持续恢复,中东局势僵持及低库存背景下原油中期或延续高位震荡。
- 国内政策跟踪点:重点观察新增项目专项债发行是否加速,以及9月初启动的政策性金融工具投放能否带动实物工作量和配套融资改善。
推荐标的
- A股建议关注受益于风险偏好与增长预期上行的上游资源品和科技自主可控等方向。
- 商品类资产中存在电网、半导体等刚性需求支撑且社会库存处于低位的工业金属相对较优。
- 报告未对具体个股给出覆盖标的、评级或目标价。
关键图表
图1. 原油短期动量回落
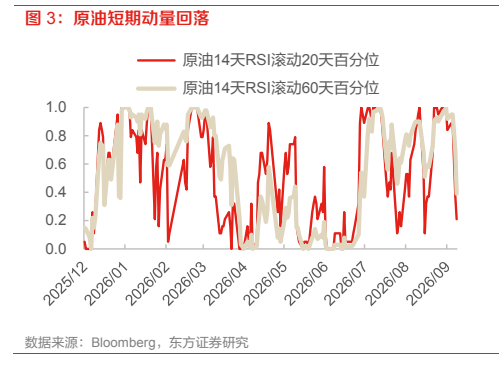
图2. 美股趋势信号较强
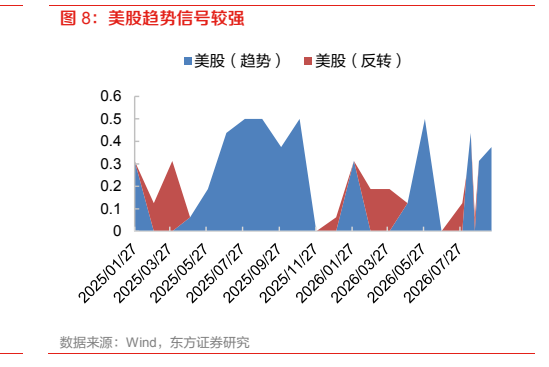
图3. 商品趋势信号较强
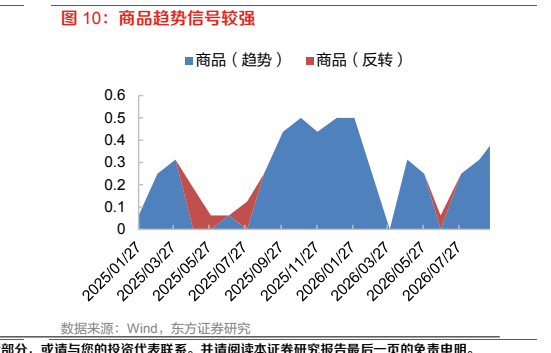
图4. 商品中期不确定性平稳
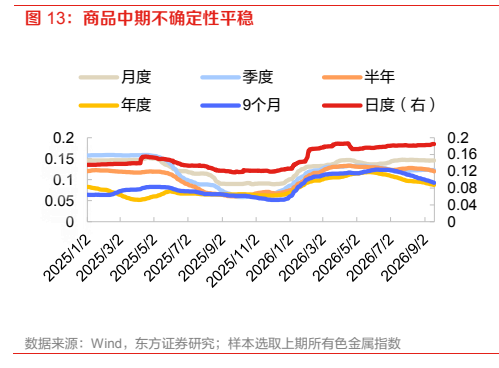
图5. 美债中期不确定性上行