千里科技(601777)公司首次覆盖报告:深耕物理AI,积跬步以至千里
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
开源证券2026年9月28日发布千里科技(601777.SH)首次覆盖报告,给予“买入”评级。 公司前身为力帆科技,2024年旷视创始人印奇投资加入任董事长,2025年更名千里科技,同年8月整合吉利旗下极氪智驾、迈驰智行及吉利研究院智驾团队组建千里智驾,形成科技业务+终端业务双轮驱动。 科技业务以RLM(强化学习-多模态)模型为底座布局L2-L4全栈智驾、AI座舱与Robotaxi,基于23Eflops算力、2500万clips数据持续迭代,智驾及解决方案毛利率达31%。 行业空间上,据灼识咨询,全球智能座舱解决方案总收入2025年为4296亿元、2030年达8619亿元;全球智驾解决方案市场2025年3132亿元、2030年扩大至8448亿元,年化复合增速22%;2030年全球Robotaxi市场规模预计超过800亿美元。 公司承接大吉利智能化任务,目标2026年累计100-130万套、2027年新增270-330万套、2028年新增350-400万套智驾解决方案,2028年累计装机800万套、成为全球最大的智驾解决方案供应商之一,2030年全球超过30万辆Robotaxi搭载其方案;2026年发布新品牌游心,价格区间定位20-40万,更深入介入整车定义和开发。 预计2026-2028年实现收入159.82/217.06/257.43亿元,归母净利润1.70/5.06/8.28亿元,EPS分别为0.04/0.11/0.18元/股,当前股价PE为224.0/75.3/46.0倍、PS为2.38/1.76/1.48倍,低于可比公司平均的10.42/5.94/3.26倍。 风险提示为产品研发进度、市场需求不及预期及市场竞争激烈。
主要观点
- 公司脱胎于力帆科技重整,吉利集团、重庆市政府、印奇及迈驰智行为主要股东,梅赛德斯奔驰2025年9月入股3%;2025年8月整合极氪、迈驰及吉利研究院三大智驾团队组建千里智驾。
- 明星团队构筑物理AI底座:印奇任董事长,前荣耀CEO赵明任联席董事长,前摩根士丹利总经理鲍毅任副董事长,陈奇任千里智驾CEO、王军任联席总裁,团队兼具AI、终端与资本背景。
- 业务端科技+终端双轮驱动:终端业务涵盖汽车、摩托车及通用机械,按2024年摩托车出口估计公司在中国摩托车制造商中排名第九;科技业务涵盖智驾、智舱、Robotaxi解决方案。
- 智驾及解决方案毛利率达31%,显著高于乘用车、摩托车等其他业务;公司毛利率自2023年以来持续提升,智驾并表后收入和盈利能力显著增强。
- 智能座舱空间广阔:据灼识咨询,全球智能座舱解决方案总收入2025年4296亿元、2030年增至8619亿元,复合增速14.9%;中国2025年1564亿元、占全球市场36.4%。
- 智能驾驶高速成长:全球智驾解决方案市场2025年3132亿元、2030年扩大至8448亿元、年化复合增速22%;2025年中国及全球L2+及以上乘用车普及率将分别超过29.4%和24.2%。
- Robotaxi海量空间:技术、法规、商业化持续推进,据灼识咨询预测,2030年全球市场规模超过800亿美元。
- 公司具备AI原生基因与广泛生态:基座模型领域与阶跃星辰深度合作,爱芯元智有望提供端侧芯片协同,天数智芯有望在云端算力层面产生深度协同。
- 技术底座扎实:以预训练原生多模态智驾基座模型加强化学习(RLM),基于23Eflops算力、2500万clips数据迭代出L2+、L3、L4级别智驾方案;2026年1月协助吉利9X获杭州指定路段L3测试许可,千里智驾ASD4.0首发在极氪8X上车。
- 承接大吉利智能化任务:吉利千里浩瀚智驾覆盖高速NOA、城区NOA乃至L3,据雷锋网消息H5-H9年内有望覆盖40款车型、2027年上车七大品牌96款;公司目标2026年累计100-130万套、2027年新增270-330万套、2028年新增350-400万套,2028年累计800万套装机量,成为全球最大的智驾解决方案供应商之一。
- Robotaxi与新品牌打开远期空间:2027年将推出全套Robotaxi综合解决方案,2030年全球超过30万辆Robotaxi搭载千里科技综合解决方案;2026年发布新品牌游心,亮相轿车和硬派越野,价格区间定位20-40万,更深入介入整车定义和开发,有望获得更高盈利能力。
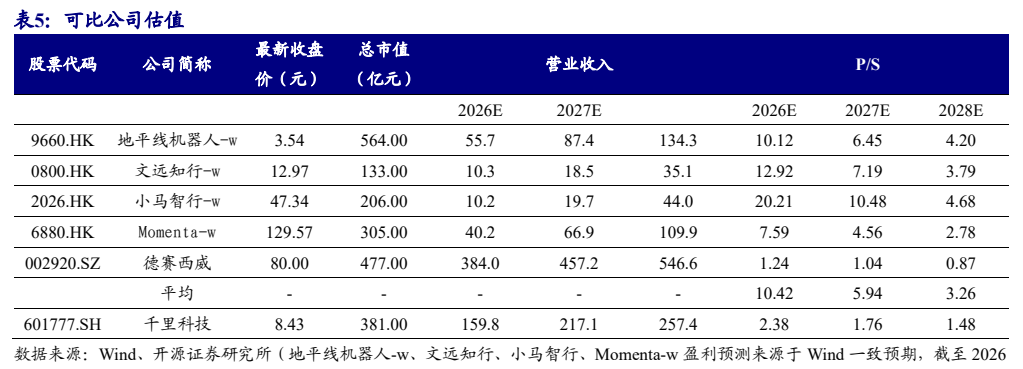
- 盈利预测与估值:预计2026-2028年收入159.82/217.06/257.43亿元、归母净利润1.70/5.06/8.28亿元,EPS分别为0.04/0.11/0.18元/股,当前股价PE为224.0/75.3/46.0倍、对应PS 2.38/1.76/1.48倍,低于可比公司平均P/S 10.42/5.94/3.26倍,首次覆盖给予“买入”评级。
论述逻辑
- 公司由力帆科技重整而来,印奇2024年入主、2025年更名千里科技并整合吉利旗下极氪、迈驰及吉利研究院三大智驾团队组建千里智驾 → 明星团队(旷视、荣耀、华为、摩根士丹利背景)叠加阶跃星辰、爱芯元智、天数智芯等伙伴,以RLM(强化学习-多模态)基座模型、23Eflops算力、2500万clips数据构筑L2-L4全栈智驾、AI座舱与Robotaxi能力 → 汽车成为物理AI最佳载体,座舱、智驾、Robotaxi市场到2030年分别向8619亿元、8448亿元、超800亿美元扩张 → 规模化是智驾核心支撑,公司承接大吉利智能化任务,千里浩瀚智驾年内有望覆盖40款车型、2027年上车七大品牌96款 → 量价齐升:装机量目标2028年累计800万套,智驾及解决方案毛利率31%,新品牌游心(20-40万)介入整车定义带来更高盈利能力 → 预计2026-2028年收入159.82/217.06/257.43亿元、归母净利润1.70/5.06/8.28亿元,PS 2.38/1.76/1.48倍低于可比公司平均10.42/5.94/3.26倍 → 首次覆盖给予“买入”评级。
关键展望
- 2027年公司将推出全套Robotaxi综合解决方案,由RLM驱动的L4自动驾驶系统能在高峰时段及极端状况下平稳运行,并配套定制智能座舱与运营支持平台。
- 智驾装机量验证节点:2026年累计100-130万套、2027年新增270-330万套、2028年新增350-400万套,2028年累计800万套,届时目标成为全球最大的智驾解决方案供应商之一。
- 2030年全球将有超过30万辆Robotaxi搭载千里科技综合解决方案。
- 据雷锋网消息,吉利H5-H9年内有望覆盖40款车型,2027年上车七大品牌96款车型。
- 2026年1月公司已协助吉利9X获得杭州指定路段L3测试许可,智驾功能持续升维。
- 风险提示:产品研发进度不及预期、市场需求不及预期、市场竞争激烈。
推荐标的
- 千里科技(601777.SH):买入(首次覆盖),当前股价8.43元、总市值381.13亿元;预计2026-2028年归母净利润1.70/5.06/8.28亿元,当前股价PE 224.0/75.3/46.0倍、PS 2.38/1.76/1.48倍,低于可比公司平均估值;逻辑为智驾业务放量、毛利率31%、远期面向物理AI市场空间广阔。
- 可比公司(估值参考):地平线机器人-w(9660.HK)、文远知行-w(0800.HK)、小马智行-w(2026.HK)、Momenta-w(6880.HK)、德赛西威(002920.SZ),可比公司2026E-2028E平均P/S为10.42/5.94/3.26倍。
关键图表
图1. 公司由三大力量合并而成
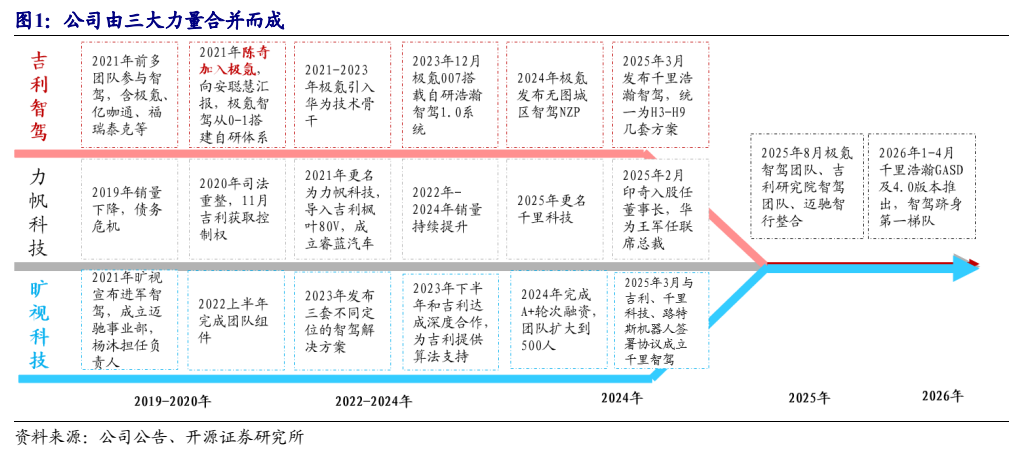
图2. 公司领军人物群星闪耀

图3. 终端业务主要涵盖,乘用车、摩托车及通用机械

图4. 智驾及解决方案毛利率显著高于其他
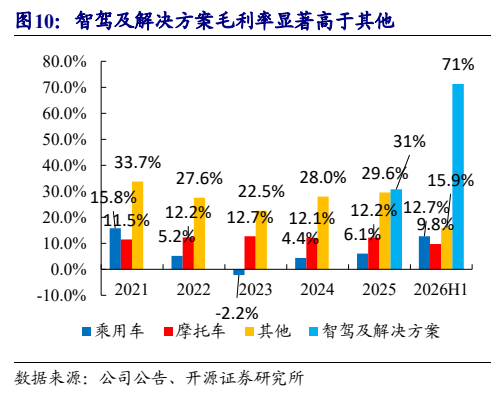
图5. 全球智能座舱解决方案市场规模(亿元)

图6. 中国智驾解决方案市场规模快速成长(十亿元)
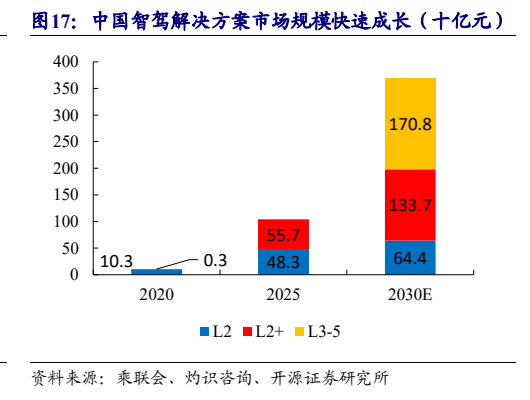
图7. 机器人除了移动之外还涉及到操作,复杂度显著高于自动驾驶

图8. 公司采用预训练自研方式构建基础模型

图9. 智驾的进阶是 AI 对物理世界感知的持续升维
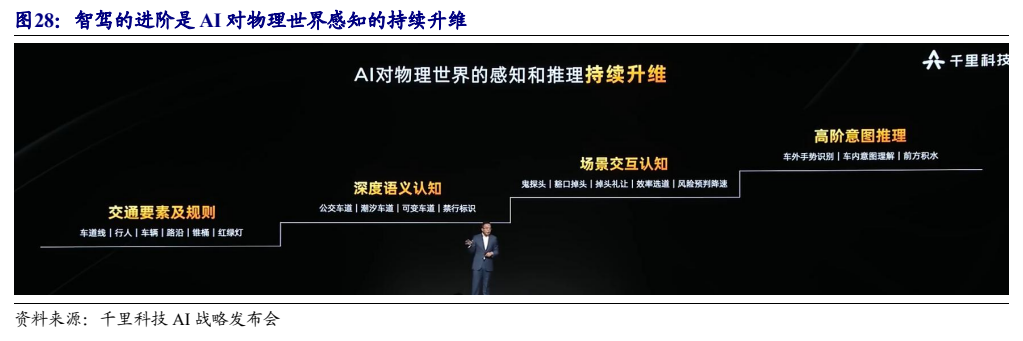
图10. 千里智驾有望成为行业领先的可支持 L4 的智驾解决方案

图11. 吉利千里浩瀚智驾体系布局完善

图12. 表 5: 可比公司估值