瑞银 医疗设施与托管式医疗:每周图表集:医院住院量、临时人员配置招聘、JOLTS、流感、出生、死亡、GLP·1搜索、签证公告栏、HIX费率更新
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本期瑞银医疗设施与管理型医疗周报汇总了医院业务量、临时护士招聘需求、医保支付结构及劳动力流动等关键高频指标。 Kaufman Hall 数据显示 2026 年 7 月调整后出院人次同比增长 3%,调整后住院日同比增长 4%,急诊就诊量同比增 3%。 UBS Evidence Lab Databank 终值数据显示 7 月全美住院人次同比下降 2.7%,门诊就诊人次同比增长 5.3%,日间手术增长 2.9%;住院支付方结构中 Medicare 占比降至 44.73%,Medicaid 占 19.63%,自费占 4.68%。 Strata 6 月数据显示住院人次同比增长 5.4%,门诊就诊同比增长 7.8%。 劳动力方面,截至 9 月 16 日 AMN 旅行护士招聘职位周环比上涨 5.5%,注册护士(RN)时薪周环比上升 0.9%,Aya 临时护士需求指数达 10,245(周环比增 5.74%)。 JOLTS 医疗岗位空缺/聘用比率在 2026 年 6 月为 1.96,7 月初值上升至 2.13。
主要观点
- Kaufman Hall 2026 年 7 月数据显示医院业务量增长,调整后出院人次同比增长 3%(6 月为 +7%),调整后住院日同比增长 4%(6 月为 +4%),急诊量同比增长 3%(6 月为 +4%),观察日占住院日比例同比微升 1%。
- UBS Evidence Lab Databank 终值显示 7 月全州住院人次同比降幅收窄至 2.7%(6 月为 -3.2%),门诊就诊量同比增长 5.3%(6 月为 +12.1%),日间手术量同比增长 2.9%(6 月为 +6.2%)。
- 7 月住院支付方结构出现分化:Medicare 支付占比由 2025 年 7 月的 46.00% 下降至 44.73%,其他支付方占比由 30.89% 微升至 30.97%,Medicaid 占比由 19.16% 升至 19.63%,自费占比由 3.95% 升至 4.68%。
- Strata 6 月数据显示住院人次同比增长 5.4%(环比降 0.6%),门诊就诊量同比增 7.8%(环比增 6.6%),急诊人次同比增 2.2%(环比降 5.3%),观察人次同比微增 0.6%(环比降 2.1%)。
- 临时护士人员配置需求回暖:截至 9 月 16 日 AMN 旅行护士招聘数周增 5.5%(近 4 周累计增 12.4%),AMN 注册护士时薪周增 0.9%;CCRN 注册护士招聘周增 4.9%(近 4 周累计增 22.1%);Aya 指数升至 10,245,周增 5.74%、月增 16.58%。
- 2026 年 9 月排期公告栏显示 E3 类最终裁定日菲律宾维持在 2023 年 8 月 1 日,墨西哥及其他地区维持在 2024 年 9 月 1 日,同比分别前进 6 个月与 17 个月。
- CDC 呼吸道疾病监测显示,在 2025-2026 流感季第 47 周(截至 9 月 12 日当周),门诊呼吸道疾病就诊比例周环比上升 5 个基点。
- JOLTS 劳动力数据显示医疗卫生行业岗位空缺与聘用比例在 2026 年 6 月为 1.96(修正前为 1.92),7 月初值升至 2.13;季调后离职人数 6 月为 46.1 万人(初值 44.3 万人),7 月初值为 46.6 万人。
论述逻辑
- 跟踪医院终端住院与门诊业务量(Kaufman Hall 与 Databank、Strata 数据)与支付方结构变化 -> 评估医院端服务需求复苏态势及医保偿付压力 -> 联动跟踪护士招聘需求(AMN/CCRN 挂牌数及 Aya 指数)与 BLS/JOLTS 职位空缺离职数据 -> 交叉验证医疗机构人力短缺程度与护士薪酬成本对托管医疗及医疗设施运营的影响。
关键展望
- CDC 死亡统计数据因每周追溯填补,最近两个月统计数据通常偏低,预计后续周次将面临向上修正。
- JOLTS 7 月初值显示医疗岗位空缺/招聘比率已升至 2.13,且自愿离职人数达 466k,需持续关注医疗机构用工紧缺度及人力成本对后续季度利润率的压力。
推荐标的
- 报告未明确给出推荐标的(本期为周度高频行业图表册,未列示个股具体评级与目标价)。
关键图表
图1. IPO价格表现
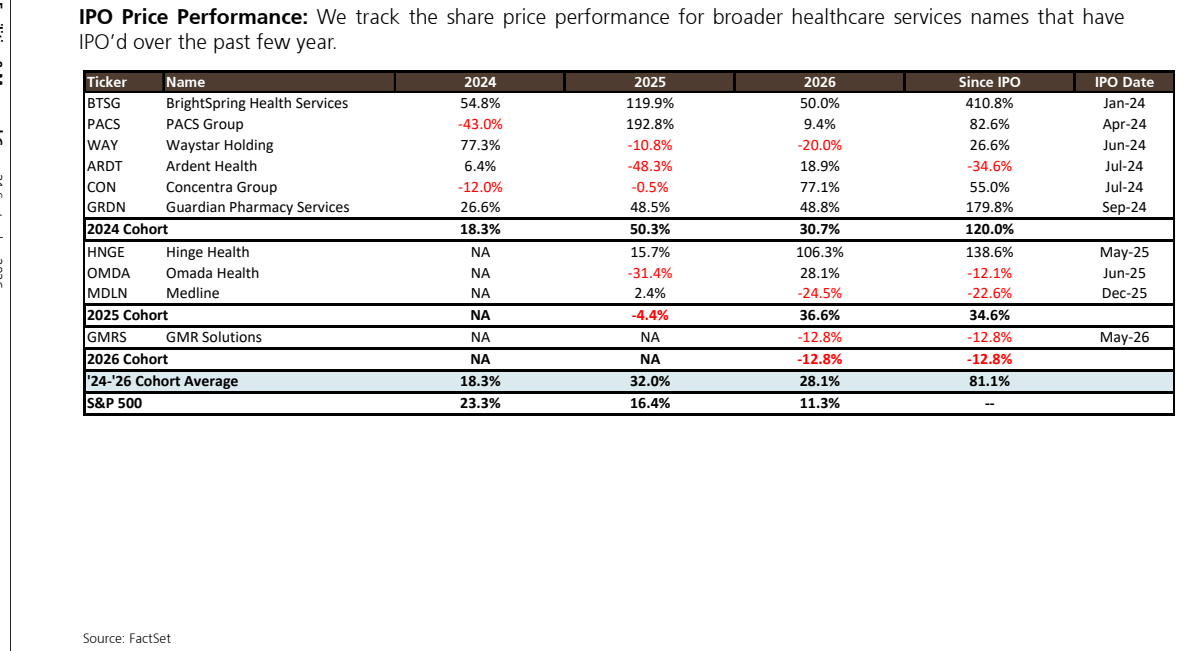
图2. Strata报告数据
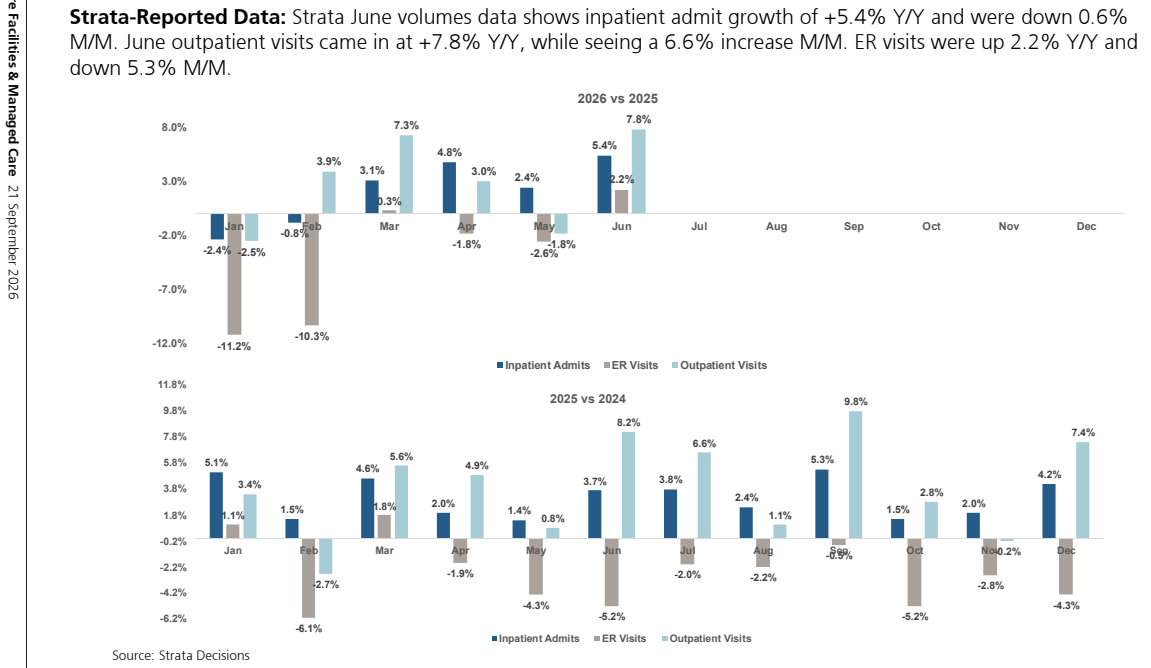
图3. 旅行人员招聘列表追踪:AMN、CCRN及其他平台列表(第2部分)
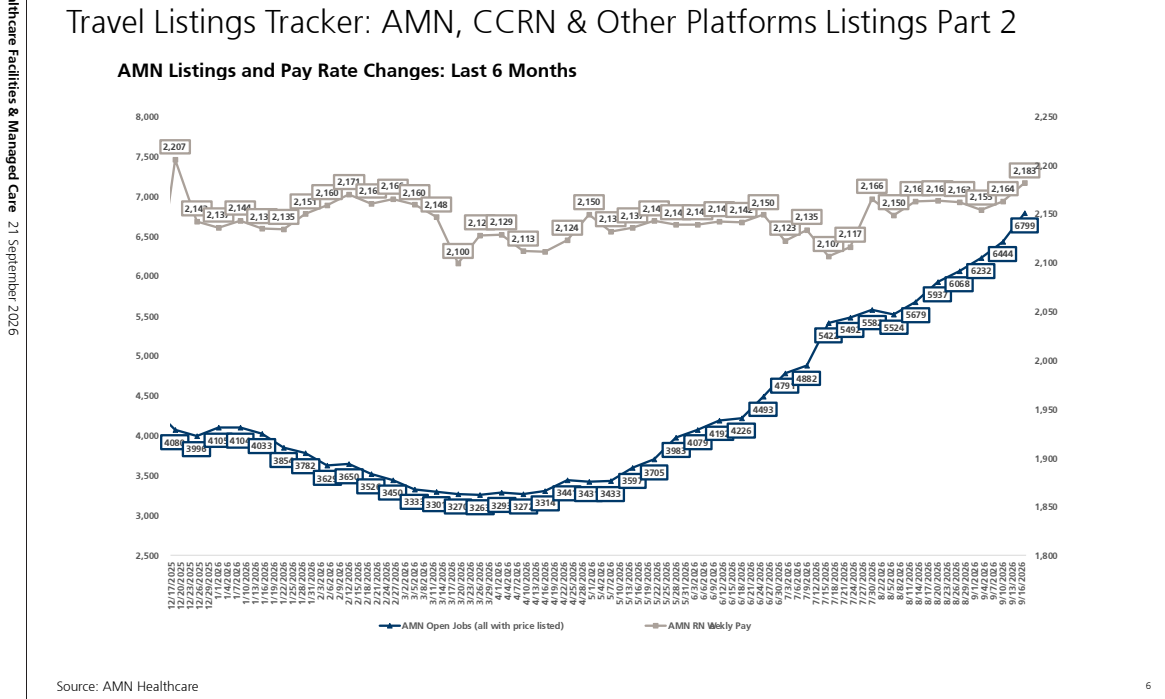
图4. Aya旅行护士需求指数追踪
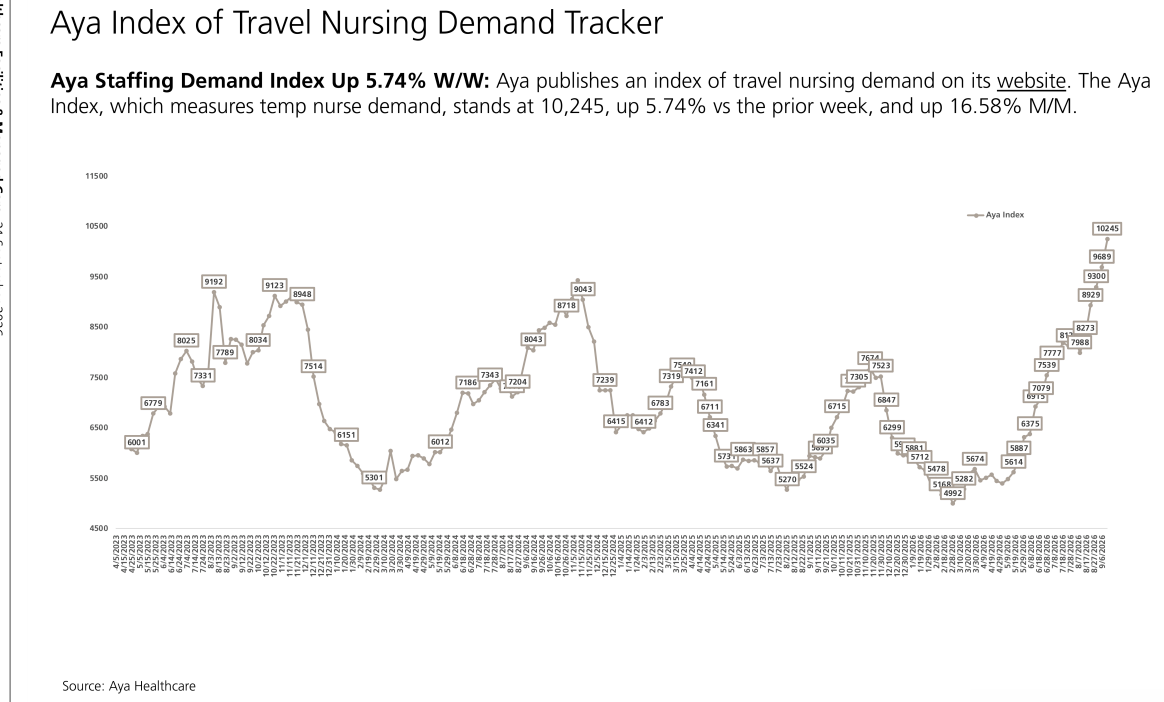
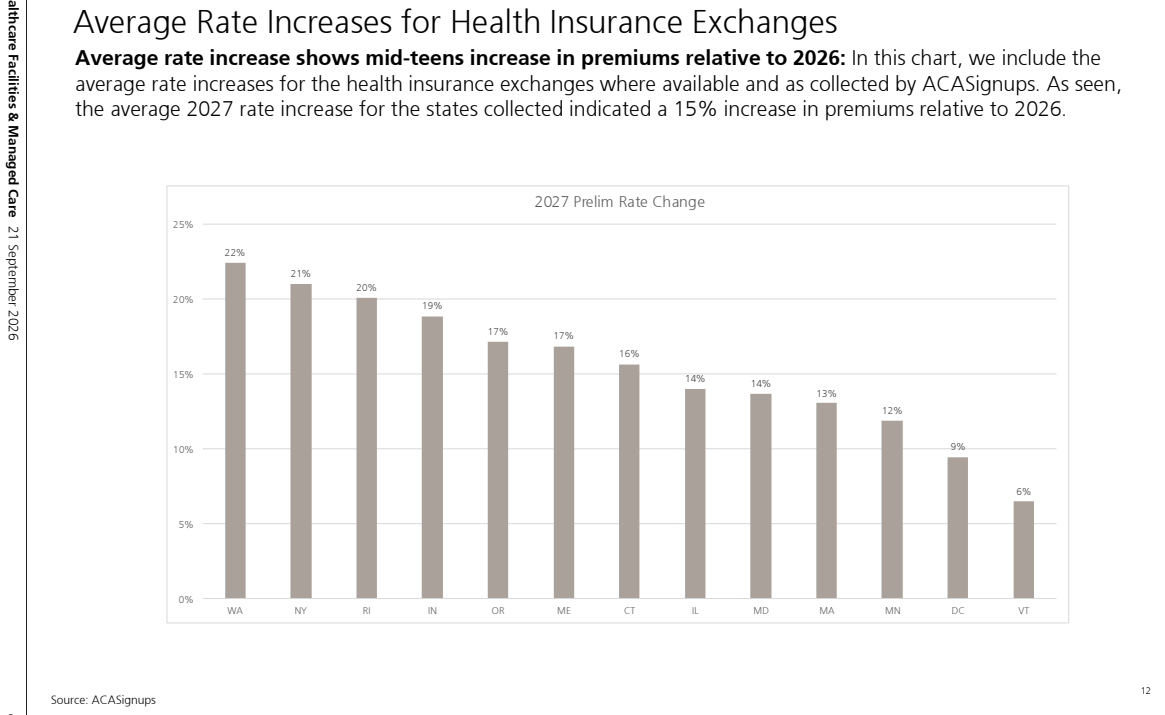
图5. 健康保险交易所平均费率涨幅