伯恩斯坦 长鑫存储(688825)快讯:G5是否正使长鑫存储在技术上与龙头齐平?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
长鑫存储于2026年9月20日宣布其最新G5技术实现“量产”,并宣称该制程能匹敌行业量产的最佳节点。 G5的有源区半间距(half active area pitch)达到11.95nm,在最小物理尺寸上已非常接近行业龙头最新的1c/1γnm节点,且每片晶圆的毛粒数(gross dies per wafer)据称比G4提升50%以上。 然而,G5的微缩是通过创新的四重曝光(quadruple patterning)实现的,这需要更多光刻步骤,因而面临更高的良率损失风险,其真正竞争力仍需后续的规模出货记录与成本利润率数据来验证。 与此同时,相当于1z-1anm节点的成熟G4制程在当前内存高景气周期下仍具备充足的盈利与市场份额扩张能力。 伯恩斯坦鉴于长鑫存储G4带来的稳固现金流以及G5量产成功可能带来的进一步提升,重申其“跑赢大盘”(Outperform)评级,给予目标价70.00元人民币。
主要观点
- 长鑫存储宣布最新G5技术实现量产,声称其可匹敌行业现存最佳量产节点。
- G5的有源区半间距达到11.95nm,在DRAM最小微观结构上非常接近行业龙头的1c/1γnm制程。
- G5晶圆毛粒数据称较G4提升50%以上,但四重曝光步骤增加使其面临良率损失挑战,仍需出货记录验证。
- 伯恩斯坦小幅提前了G5的推进时间表,并预计长鑫存储G5的产出占比将在2027年逐步提升。
- 成熟制程G4位元密度虽然落后国际龙头3-4年(大致相当于1z-1anm),但在内存上行周期中依然具备极高竞争力与利润率。
- 长鑫存储财务预测显示强劲增长,2026年和2027年预估营收将分别达到452,851百万元和749,441百万元人民币。
- 在2025年全球DRAM市场份额格局中,三星占34%、SK海力士占36%、美光占22%、南亚科技占1%、长鑫存储占6%。
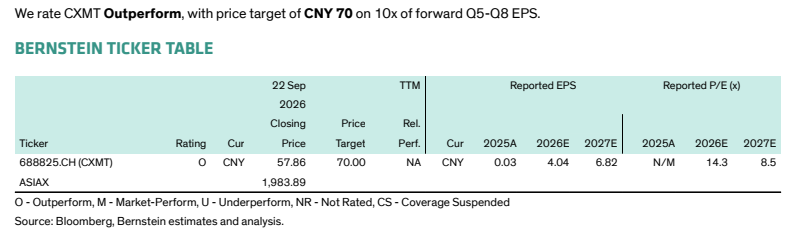
- 伯恩斯坦重申对长鑫存储的“跑赢大盘”评级,基于未来第5至第8季度预期EPS的10倍估值,维持70.00元人民币的目标价。
论述逻辑
- 长鑫存储宣布量产G5制程并披露11.95nm有源区半间距 -> 物理尺寸直逼海外龙头1c/1γnm制程且毛粒数提升50%+,显示技术微缩显著突破 -> 但四重曝光工序增多带来高良率损失风险,技术竞争力的全面兑现依赖后续规模出货与成本检验 -> 与此同时,现有G4制程(相当于1z-1anm)已足以在高内存价格周期下推动份额扩张并实现可观利润率 -> G4保底基本面盈利与市场地位,G5量产落地打开长期上行空间 -> 得出维持“跑赢大盘”评级及70.00元人民币目标价的结论。
关键展望
- 关键验证点:长鑫存储G5节点的实际规模出货记录(volume shipment record)以及后续成本/利润率更新数据。
- 产品结构趋势:预计长鑫存储G5在总DRAM产出中的占比将在2027年逐步攀升。
- 估值基准:基于2年期混合远期EPS(即远期第5至第8季度)CNY7.16的10倍PE,得出目标价CNY 70.00。
- 下行风险提示:扩产所需半导体设备获取难度增加、全球DRAM供给扩张快于预期、AI相关DRAM需求显著放缓导致供需由紧缺转为过剩及DRAM价格下跌。
推荐标的
- 长鑫存储(688825.CH):评级跑赢大盘(Outperform),目标价70.00 CNY(现价57.86 CNY,上行空间21%),估值对应远期Q5-Q8 EPS的10倍;G4成熟制程持续支撑份额扩张与高利润率,G5规模量产成功后将进一步巩固长期竞争力。
关键图表
图1. 2026年9月20日,长鑫存储宣布量产GS,使其“有源区半节距”接近其他厂商最新一代
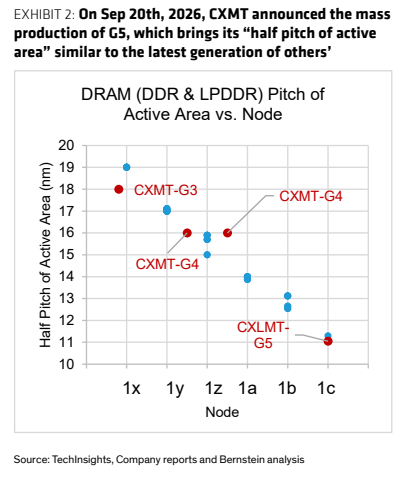
图2. 鉴于近期公告,我们略微提前长鑫存储G5的时间预期
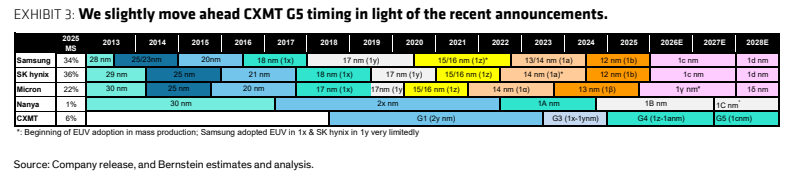
图3. 我们预计2027年长鑫存储G5占比将逐步提高

图4. 我们给予长鑫存储跑赢大盘评级,目标价70元人民币,对应远期Q5-Q8每股收益的10倍