老董的视界深处

· Goldman Sachs · 股票策略

高盛 全球策略报告第78号:投资差异化的亚洲

摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录

关键图表

图1. 亚洲总市值在过去5年和10年分别增长37%和120%
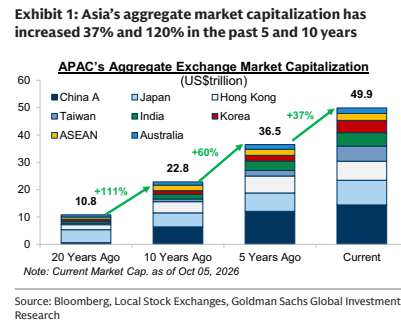
**图1. 亚洲总市值在过去5年和10年分别增长37%和120%**

图2. 信息技术板块目前占区域指数权重43%,已取代此前占主导地位的金融板块
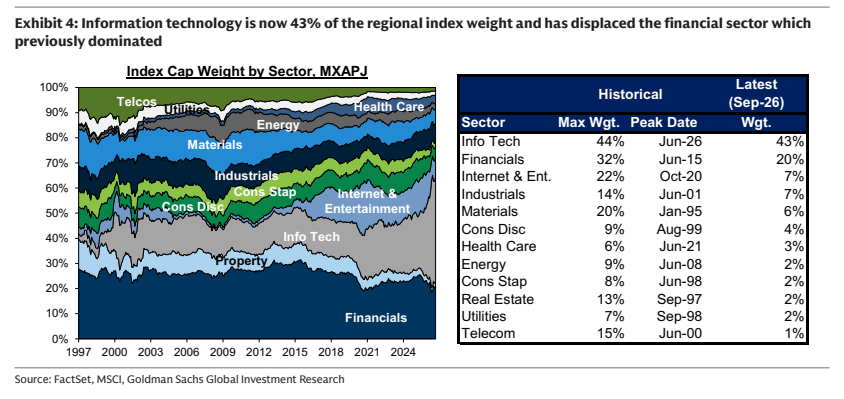
**图2. 信息技术板块目前占区域指数权重43%,已取代此前占主导地位的金融板块**

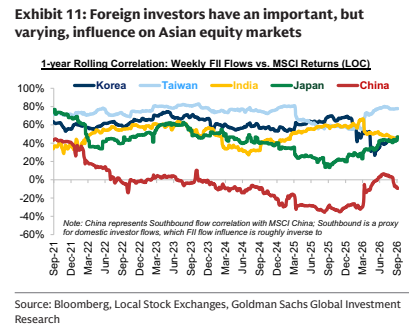
图3. 外资对亚洲股票市场具有重要但程度不一的影响力

**图3. 外资对亚洲股票市场具有重要但程度不一的影响力**

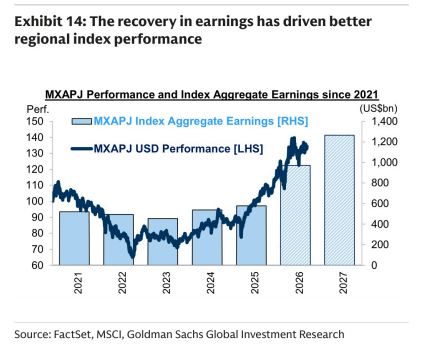
图4. 盈利复苏推动区域指数表现改善

**图4. 盈利复苏推动区域指数表现改善**

图5. 超大规模云服务商资本开支预计将增长至2030年,2026-2030年总支出超过6万亿美元
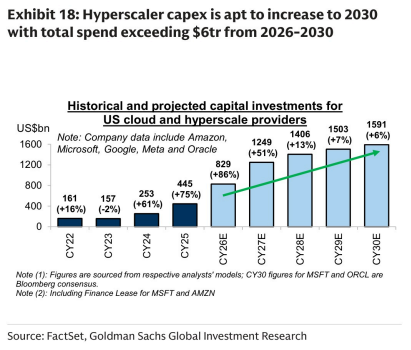
**图5. 超大规模云服务商资本开支预计将增长至2030年,2026-2030年总支出超过6万亿美元**

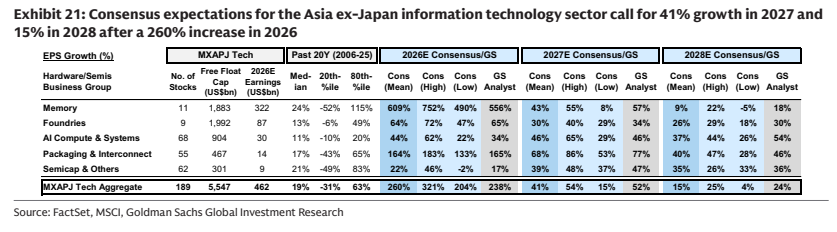
图6. 市场对日本以外亚洲信息技术板块的一致预期为2027年增长41%

**图6. 市场对日本以外亚洲信息技术板块的一致预期为2027年增长41%**

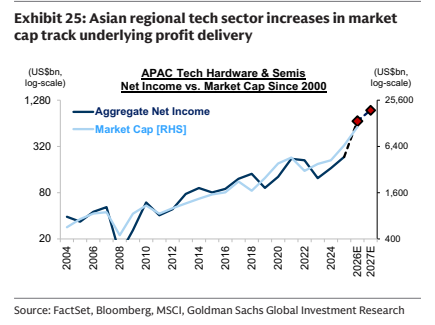
图7. 亚洲区域科技板块市值的增长与实际盈利表现相匹配

**图7. 亚洲区域科技板块市值的增长与实际盈利表现相匹配**

图8. 结合基于DDM的科技板块估值与非科技宏观模型,MXAPJ预期市盈率有望上升
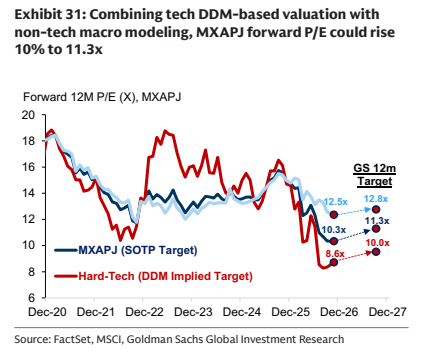
**图8. 结合基于DDM的科技板块估值与非科技宏观模型,MXAPJ预期市盈率有望上升**

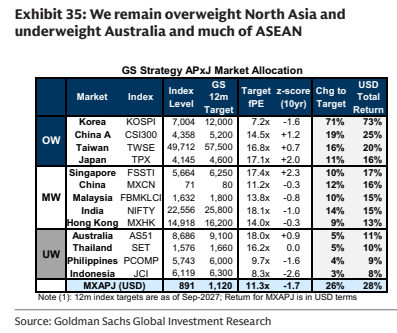
图9. 我们维持超配北亚,低配澳大利亚及大部分东盟

**图9. 我们维持超配北亚,低配澳大利亚及大部分东盟**

图10. 具备强劲股东回报、高自由现金流收益率和正向盈利上修的高盛买入评级股票
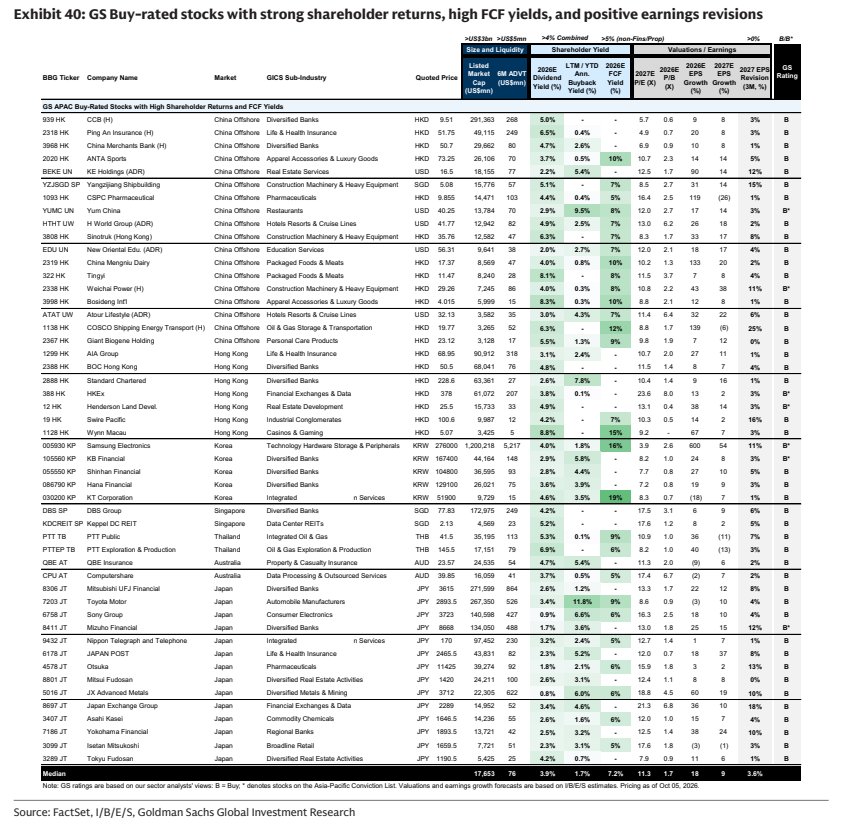
**图10. 具备强劲股东回报、高自由现金流收益率和正向盈利上修的高盛买入评级股票**

查找相关研报 →