花旗 荷兰银行(ABNd.AS)私人银行机遇
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗针对投资者关心的“ABN 重组之后下一步”问题,深度研究其财富管理/私人银行业务这一关键增长杠杆,并重申 Buy 评级、€54.00 目标价(较 25 Sep 26 16:30 价格 €43.65 隐含 23.7% 股价回报、2.7% 预期股息率与 26.4% 预期总回报)。 按公司目标,ABN 有望到 2028 年成为欧洲前五私人银行;花旗对该部门的净新增资产预测为每年 €9-10bn,远高于 €5-7bn 的公司目标,支撑高于共识的收入预测,驱动因素包括 HAL 收购后在德国的业务增强以及 AI 与科技发展。 同业对标显示 ABN 收入/AuM 略低于同业、主因费用/AuM 明显更低,因此模型不再假设费率进一步压缩;其成本收入比在可比银行中处于最高之列,成本与收入两端均有改善空间。 分地区看,ABN 是荷兰市场领导者,并在 HAL 收购后于德国位列第三;比利时与法国(两个同业 AuM 快速增长的市场)被视为通过内生和/或外延增长的关键潜在上行市场。 原文未提供「部分同业净新增资金率超过 AuM 的 4%」及「法国 BNP 与 SocGen 净新增资产动能远强于 ABN 隐含的 ~2-3% 假设」的依据,该数字无法从文本确认。 花旗的 €54 目标价为市场上最高、高出其他机构 >10%,较 2026-28E 共识 EPS 高约 ~4-14%,并预测 2026E/2027E/2028E 摊薄 EPS 为 €3.47/€4.13/€4.99、2028E 净股息率 5.8%、ROE 15.3%,长期具备高十几(high-teens)RoTE 潜力。
主要观点
- 报告出发点是投资者对 ABN 重组后下一步的疑问,花旗因此深入研究其财富管理/私人银行业务这一关键增长杠杆。
- 按公司目标,ABN 将到 2028 年成为欧洲前五私人银行;花旗认为其在西北欧规模化扩张仍有 meaningful 空间。
- 花旗对该部门的净新增资产预测为每年 €9-10bn,远高于 €5-7bn 的公司目标,支撑高于共识的收入预测;驱动因素为 HAL 收购后德国业务增强以及 AI 与科技发展。
- 同业对标:ABN 财富管理收入/AuM 略低于同业,主因费用/AuM 明显更低,因此模型不再假设费率进一步压缩;Figure 13 展示 2020-2029E 费率演变预测(图中数据标签含 0.32%、0.31%、0.29%、0.28%、0.27%、0.26%),Figure 14 按现金及存款与证券拆分客户资产。
- 成本端:可比较的银行中仅 LGT、Julius Baer 和 Indosuez 的成本/AuM 高于 ABN,其成本收入比处于可比银行最高之列,成本与收入两端均有改善潜力(本篇报告聚焦增长机会)。
- 荷兰与德国:ABN 是荷兰市场领导者,HAL 收购后在德国位列第三,构成核心地域的基本盘。
- 比利时与法国:在同业 AuM 快速增长的两个市场,花旗视为通过内生和/或外延增长的关键潜在上行区域;法国近期管理层变动或指向更大的业务雄心。
- 比利时竞争格局:Figure 20 梳理前六大私人银行,KBC Private Banking & Wealth ~€288bn(含保险)、BNP Paribas Fortis ~€94bn、Delen Private Bank ~€55bn、Degroof Petercam ~€34bn、MeesPierson Belgium(ABN AMRO)Client Assets >€12bn、Puilaetco(Quintet)>€10bn。
- 部分同业净新增资金率超过 AuM 的 4%,清晰凸显增长机会。
- 法国:BNP 与 SocGen 净新增资产动能强劲,远强于 ABN 隐含的 ~2-3% 净新增资产假设,花旗因此视法国为关键增长区域;Neuflize OBC 新 CEO Mélanie Guerrato(2026 年 1 月上任)战略聚焦企业家与业主经营者,巩固其作为集团法国旗舰私人银行的角色。
- 财务预测:2026E/2027E/2028E 净利润 €2,842.5M/€3,311.8M/€3,798.8M,摊薄 EPS €3.47/€4.13/€4.99,PE 12.6x/10.6x/8.8x,净股息率 4.3%/4.7%/5.8%,ROE 11.3%/13.2%/15.3%。
- 估值与评级结论:重申 Buy,ABN 为花旗欧洲银行 Top 3 首选之一,€54 目标价为市场上最高(高出 >10%)。
论述逻辑
- 投资者疑问“重组之后下一步” → 聚焦财富管理/私人银行(关键增长杠杆)→ 同业对标显示 ABN 收入/AuM 略低、费用/AuM 明显更低(模型不再假设费率进一步压缩)、成本收入比居可比银行最高之列 → 花旗选择聚焦增长:荷兰市场领导者 + HAL 收购后德国第三 + 比利时/法国为内生或外延增长上行区 → 同业动能佐证空间(部分同业净新增资金率 >4% of AuM;法国 BNP/SocGen 远强于 ABN 隐含 ~2-3% 假设)→ 支撑 €9-10bn p.a. 净新增资产预测(远高于 €5-7bn 目标)与高于共识的部门收入 → 集团层面 ~4-14% 上行至 2026-28E 共识 EPS、长期高十几 RoTE 潜力 → 重申 Buy,€54 目标价为街头最高(高出 >10%),列欧洲银行 Top 3 首选。
关键展望
- 公司目标:到 2028 年成为欧洲前五私人银行;报告法国章节亦将 ABN 的更宏大目标表述为到 2030 年跻身欧洲前五私人银行。
- 净新增资产验证点:花旗预测 €9-10bn p.a.,对比公司目标 €5-7bn,支撑高于共识的部门收入与费用预测。
- 盈利与回报:~4-14% 上行空间至 2026-28E 共识 EPS,长期存在高十几(high-teens)RoTE 潜力;预期股价回报 23.7%、预期股息率 2.7%、预期总回报 26.4%。
- 费率路径:Figure 13 展示至 2029E 的 WM 费率演变预测,且报告明确模型不再假设费率进一步压缩。
- 催化剂/观察点:法国近期管理层变动(Neuflize OBC 新 CEO 于 2026 年 1 月上任、聚焦企业家战略)或指向更大业务雄心;比利时/法国的内生和/或外延增长为潜在上行来源。
推荐标的
- ABN AMRO(ABNd.AS):Buy 评级,目标价 €54.00(市场上最高、高出其他机构 >10%);价格 €43.65(25 Sep 26 16:30),市值 €41,031M/US$46,695M;预期股价回报 23.7%、预期股息率 2.7%、预期总回报 26.4%;花旗欧洲银行 Top 3 首选之一,2026-28E EPS 较共识高 ~4-14%。
- 报告未对同业给出评级,仅作为对标/竞争对手提及:BNP Paribas、Société Générale、LGT、Julius Baer、Indosuez、Neuflize OBC,以及比利时前六大私人银行 BNP Paribas Fortis(CPBB)、KBC Private Banking & Wealth、Delen Private Bank、Degroof Petercam、MeesPierson Belgium(ABN AMRO)、Puilaetco(Quintet Private Bank)。
关键图表
图1. Citi预测与VA一致预期对比——ABN财富管理损益表及关键比率

图2. ABN财富管理客户资产演变
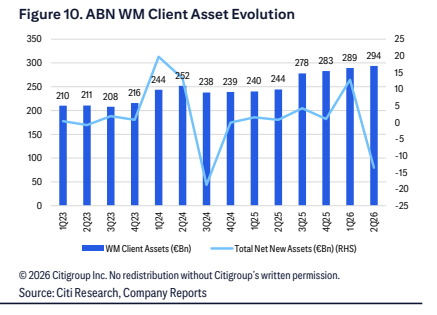
图3. ABN财富管理费率演变预测
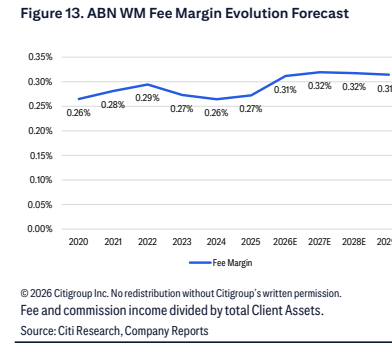
图4. 荷兰家庭财富净值中位数的演变(千欧元)
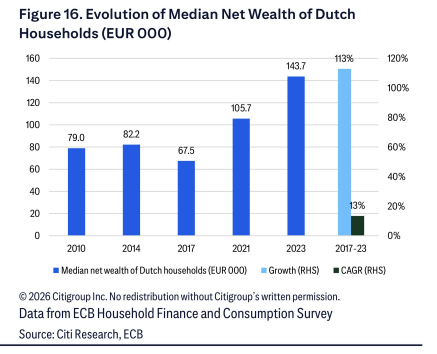
图5. 每位成年人财富中位数(千美元)

图6. 净新增资产占管理资产规模(AuM)百分比——比利时同业

图7. 德国前五大私人银行概览
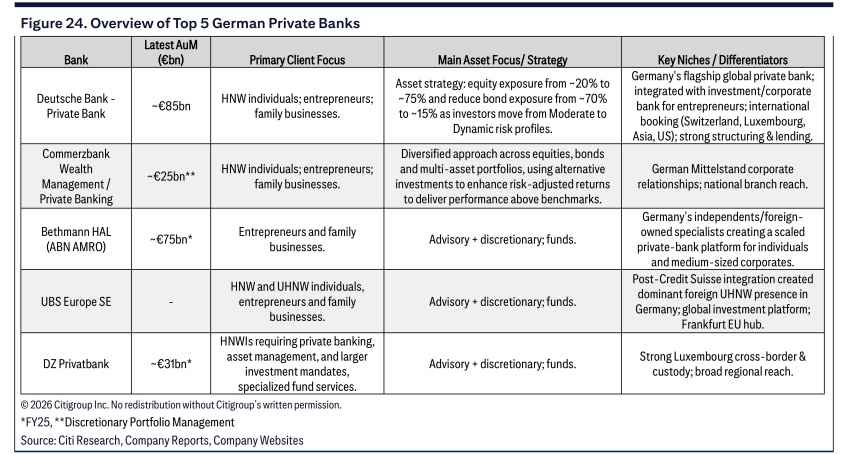
图8. 法国前五大私人银行概览
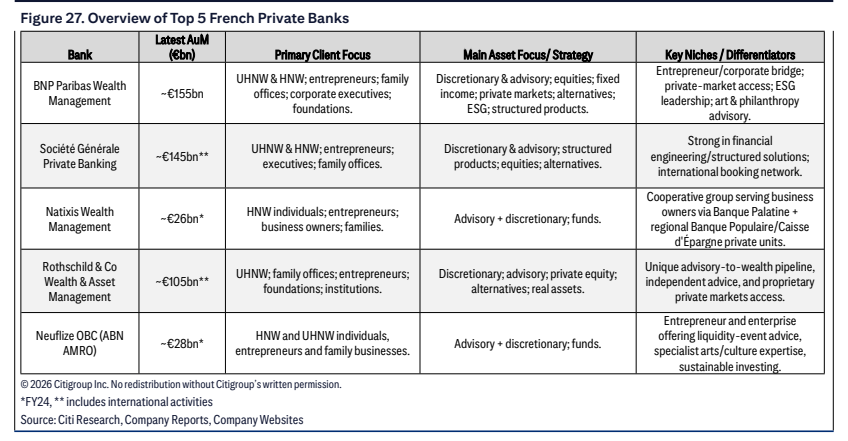
图9. 每位成年人财富中位数(千美元)

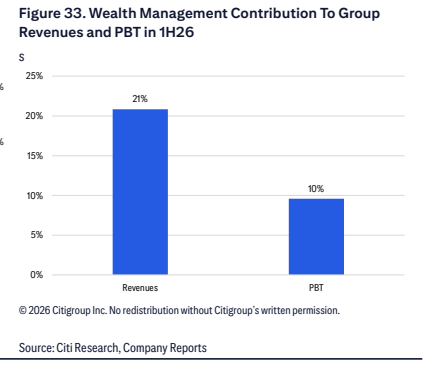
图10. 2026年上半年财富管理对集团收入及税前利润的贡献