国投电力(600886)——26H1雅砻江来水偏枯业绩承压关注Q3来水修复
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华源证券点评国投电力2026年半年报并维持买入评级。 2026H1公司实现营收238.86亿元,同比下降7.05%,归母净利润35.35亿元,同比下降6.83%;其中2026Q2营收113.72亿元,同比下降9.57%,归母净利润14.17亿元,同比下降17.42%,业绩降幅明显。 承压主因雅砻江流域来水偏枯:2026H1公司水电发电量394.52亿千瓦时,同比减少17.43%,其中雅砻江水电发电量343.94亿千瓦时,同比减少20.01%,2026Q2雅砻江水电发电量同比减少31.87%;电价提升部分对冲,26H1控股企业平均上网电价0.366元/千瓦时,同比提升0.013元/千瓦时。 火电电量平稳但燃煤采购价格同比上涨拖累利润,国投北疆、国投湄洲湾、国投钦州、国投钦州二电、华夏电力净利润合计7.19亿元,同比下降11.22%;新能源电量高增但国投新能源净利润1.78亿元,同比下降23.11%,叠加投资收益同比减少1.53亿元拖累业绩。 边际改善方面,2026Q3以来(截至2026/9/22)锦屏一级、官地、二滩入库流量分别同比+34.1%、+20.3%、+15.2%,来水修复或带动水电业绩增长;雅砻江待开发水电装机超过7GW,2026年7月国投集团拟6个月内合计增持1.5亿元。 报告预计2026-2028年归母净利润75/81/84亿元,同比增速2%/8%/4%,当前股价对应PE 16/15/14倍,维持买入评级。
主要观点
- 2026H1公司营收238.86亿元、同比下降7.05%,归母净利润35.35亿元、同比下降6.83%,扣非归母净利润34.87亿元、同比下降7.67%。
- 2026Q2业绩降幅扩大:单季营收113.72亿元、同比下降9.57%,归母净利润14.17亿元、同比下降17.42%,扣非归母净利润13.71亿元、同比下降19.56%。
- 雅砻江流域来水偏枯致水电电量承压:2026H1水电发电量394.52亿千瓦时、同比减少17.43%,雅砻江水电发电量343.94亿千瓦时、同比减少20.01%;2026Q2水电发电量161.59亿千瓦时、同比减少28.22%,雅砻江水电134.64亿千瓦时、同比减少31.87%;大朝山水电站受益上游泄水量增加,发电量同比增长13.58%。
- 电价提升部分对冲电量下滑:2026H1控股企业平均上网电价0.366元/千瓦时、同比提升0.013元/千瓦时,2026Q2为0.379元/千瓦时、同比提升0.029元/千瓦时;雅砻江水电26H1营业收入108.69亿元、同比下降10.66%,净利润45.57亿元、同比下降7.30%,营收及利润降幅小于电量降幅,报告分析其上网电价或同比提升。
- Q3来水明显修复:2026Q3以来(截至2026/9/22)雅砻江流域锦屏一级、官地、二滩水电站入库流量分别同比+34.1%、+20.3%、+15.2%,Q3来水修复或带动水电业绩增长。
- 火电电量平稳但燃料成本上涨限制利润释放:2026H1火电发电量224.05亿千瓦时、同比增加0.66%(Q2为119.21亿千瓦时、同比减少0.42%),板块营业收入90.35亿元、同比增长1.10%(或受煤电容量电价新政下容量电费上调影响),营业成本同比增加4.51%;国投北疆、国投湄洲湾、国投钦州、国投钦州二电、华夏电力净利润合计7.19亿元、同比下降11.22%,度电净利润分别同比+0.019、-0.025、-0.045、+0.100、-0.007元/千瓦时。
- 新能源电量高增但利润下滑,投资收益拖累业绩、财务降费显著:2026H1风电、光伏发电量分别为39.57、45.44亿千瓦时、分别同比+6.54%、+37.47%,国投新能源净利润1.78亿元、同比下降23.11%;投资收益同比减少1.53亿元,主要受国投财务有限公司投资收益由盈转亏影响;财务费用同比减少2.94亿元。
- 装机保持扩张且成长空间充足:2026H1新增投产76.50万千瓦(风电6.50万千瓦、光伏70万千瓦),截至2026年6月底控股装机4766.06万千瓦,其中水电/火电/风电/光伏分别为2130.45/1307.48/420.53/838.94万千瓦;雅砻江全流域可开发水电装机约3000万千瓦,仅投产1920万千瓦,核准及在建372万千瓦,待开发水电装机超过7GW。
- 控股股东增持彰显信心:2026年7月公司发布控股股东增持计划,国投集团拟在6个月内合计增持1.5亿元。
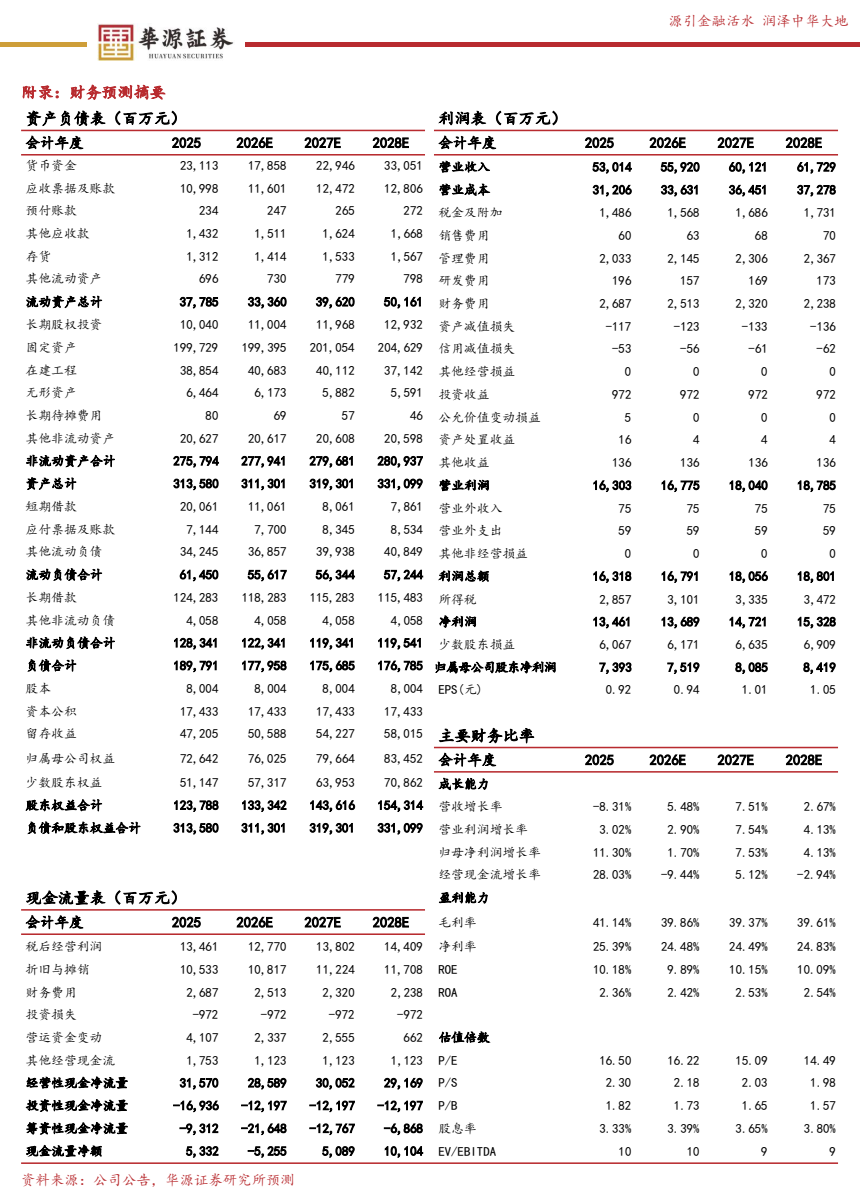
- 盈利预测与评级:预计2026-2028年归母净利润75/81/84亿元、同比增速2%/8%/4%,当前股价对应PE 16/15/14倍,维持买入评级;2026-2028E营收55,920/60,121/61,729百万元。
- 风险提示:来水波动,电价不及预期,煤价超预期。
论述逻辑
- 半年报披露业绩下滑(26H1营收-7.05%、归母净利-6.83%,Q2降幅扩大至-9.57%/-17.42%)→ 板块拆解归因:雅砻江流域来水偏枯,水电发电量同比减少17.43%(雅砻江-20.01%)是主要拖累,电价同比提升0.013元/千瓦时部分对冲,雅砻江水电净利降幅(-7.30%)小于电量降幅 → 火电电量平稳(+0.66%)但燃煤采购价格同比上涨致成本+4.51%,五家控股火电公司净利合计-11.22% → 新能源项目投产推升电量(光伏+37.47%)但国投新能源净利-23.11%,国投财务投资收益由盈转亏拖累,财务费用-2.94亿元部分对冲 → 边际拐点:Q3以来(截至2026/9/22)锦屏一级/官地/二滩入库流量同比+34.1%/+20.3%/+15.2%,来水修复或带动水电业绩增长 → 中期支撑:雅砻江待开发水电超7GW、国投集团拟6个月内增持1.5亿元 → 落脚投资结论:预计2026-2028年归母净利75/81/84亿元,对应PE 16/15/14倍,维持买入评级。
关键展望
- Q3来水修复验证点:2026Q3以来(截至2026/9/22)锦屏一级、官地、二滩水电站入库流量分别同比+34.1%、+20.3%、+15.2%,Q3来水修复或带动水电业绩增长。
- 控股股东增持窗口:2026年7月发布增持计划,国投集团拟在6个月内合计增持1.5亿元。
- 盈利预测:2026-2028年归母净利润75/81/84亿元、同比增速2%/8%/4%,当前股价对应PE 16/15/14倍。
- 风险因素:来水波动,电价不及预期,煤价超预期。
推荐标的
- 国投电力(600886.SH):买入(维持)。理由:26H1雅砻江来水偏枯致业绩承压,但Q3来水修复或带动水电业绩增长,雅砻江待开发水电装机超过7GW,控股股东拟增持1.5亿元;预计2026-2028年归母净利润75/81/84亿元,当前股价(2026年9月30日收盘价15.24元)对应PE 16/15/14倍。
关键图表
图1. 源 引 融 活水 润泽 中 华 大 地