长江证券 中报价值策略精选:红马行业、自由现金流行业比较
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
长江证券基于2026年中报数据,从红马行业筛选与自由现金流行业比较两个框架选出价值策略方向。 红马筛选对归母净利润、资本开支、ROE、分红率、自由现金流和未分配利润等指标定量要求,根据2026Q2财报得到21个正在涌现的红马行业和13个潜在红马行业,基础化工与传媒细分行业入选较多。 产能周期上,底部左侧关注显示器件、煤炭开采及炼制、稀土磁材、农业化工等,底部右侧关注新能源设备、医药、家用轻工、化工等。 自由现金流框架下,一级行业重资产关注煤炭、基础化工,轻资产关注纺织服饰、商贸零售与美容护理;二级行业重资产关注造纸、燃气Ⅱ、煤炭开采、光学光电子、化学纤维、电视广播Ⅱ、化学制品、非金属材料Ⅱ等,轻资产关注种植业、文娱用品、服装家纺、环保设备Ⅱ等,其中造纸自由现金流同比增量最近四个季度首次由负转正。 展望后市,报告认为短期市场情绪已达较为悲观水平,中期K型分化格局或逐步收敛,下方关注全球传统产业景气修复(金属、化工、交运、医药)与红利、现金流、小微盘策略,上方关注硅基通胀下AI产业利润格局变化,布局云厂商、AI应用、物理AI和商业航天方向。 风险提示包括地缘政治超预期、政策落地不及预期、宏观经济不及预期、AI产业发展不及预期及筛选框架失效。
主要观点
- 红马行业筛选采用定量方法,对归母净利润、资本开支、ROE、分红率、自由现金流和未分配利润等指标作出要求;潜在红马要求归母净利润增速中等偏下且剔除业绩增速下滑过快行业,正在涌现的红马重点参考分红率是否明显提升。
- 根据2026Q2财报,21个正在涌现的红马行业包括农产品加工、白色家电、半导体、商用车、数字媒体、炼化及贸易等;13个潜在红马行业包括电池、农化制品、电网设备、工业金属、游戏Ⅱ、出版等。
- 基础化工与传媒细分行业在红马筛选中入选较多。
- 产能周期底部左侧关注显示器件、煤炭开采及炼制、稀土磁材、农业化工等行业;这些行业资本开支水平相对较低且趋势下行,有助于供给端改善,若需求端景气边际改善,行业上行空间弹性较高。
- 产能周期底部右侧关注新能源设备、医药、家用轻工、化工等行业,代表资本开支增速处于低位但已转向扩张,例如新能源设备及制造、医疗器械Ⅱ、医药流通及零售、品牌零售、制药等。
- 自由现金流拐点往往是经营改善的前瞻信号,框架希望既有支出端收缩的被动改善,又有利润端维稳甚至增长的主动改善。
- 自由现金流框架下,一级行业重资产关注煤炭、基础化工,轻资产行业关注纺织服饰、商贸零售与美容护理。
- 二级行业重资产关注造纸、燃气Ⅱ、煤炭开采、光学光电子、化学纤维、电视广播Ⅱ、化学制品、非金属材料Ⅱ等;轻资产关注种植业、文娱用品、服装家纺、环保设备Ⅱ等。
- 造纸自由现金流同比增量最近四个季度首次由负转正,改善显著。
- 短期市场情绪已达较为悲观水平,在政策支持及科技产业趋势仍发展的背景下,未来情绪或逐步修复;中期K型分化格局或逐步收敛。
- K型下方关注全球传统产业景气修复:若地缘摩擦缓解和油价回落,较为拥挤的加息预期交易或逐步缓解,关注金属、化工、交运、医药等受益方向,并关注红利、现金流和小微盘策略。
- K型上方关注硅基通胀或改变AI产业利润格局,关注云厂商和AI应用,逐步布局物理AI崛起和商业航天方向,并关注AI硬件相关新的技术路线方向。
论述逻辑
- 报告逻辑链条:先用定量指标(归母净利润增速、资本开支占收入比及长期中枢、自由现金流与未分配利润占比及中枢趋势、ROE波动率下降、分红率提升)筛选红马行业 → 得到2026Q2财报下21个正在涌现与13个潜在红马行业,并借助产能周期相对位置图区分底部左侧(资本开支低且下行、供给端改善、上行弹性高)与底部右侧(资本开支低位转向扩张)行业 → 再以自由现金流框架从供需两侧识别改善质量高的行业,区分重资产与轻资产的一级、二级行业推荐,其中造纸自由现金流同比增量最近四个季度首次由负转正 → 最后落到后市配置:短期情绪悲观但政策与科技趋势支撑修复,中期K型分化收敛,下方配置全球传统产业修复(金属、化工、交运、医药)与红利/现金流/小微盘策略,上方配置AI产业链(云厂商、AI应用、物理AI、商业航天、AI硬件新技术路线)。
关键展望
- 短期市场情绪已达较为悲观水平,在政策支持及科技产业趋势仍发展的背景下,未来情绪或逐步修复。
- 中期K型分化格局或逐步收敛,下方关注地缘摩擦缓解、油价回落下金属、化工、交运、医药等传统产业修复方向。
- 上方关注硅基通胀改变AI产业利润格局,布局云厂商、AI应用、物理AI、商业航天及AI硬件新技术路线。
- 风险提示:地缘政治风险超过预期、政策落地不及预期、宏观经济不及预期、AI产业发展不及预期、筛选框架失效。
推荐标的
- 报告为行业策略专题,未给出具体公司评级、目标价或买入名单;明确的是行业层面关注方向:红马行业(正在涌现21个、潜在13个)、自由现金流改善行业(一级重资产煤炭、基础化工,轻资产纺织服饰、商贸零售、美容护理;二级重资产造纸、燃气Ⅱ、煤炭开采、光学光电子、化学纤维、电视广播Ⅱ、化学制品、非金属材料Ⅱ,轻资产种植业、文娱用品、服装家纺、环保设备Ⅱ)及后市K型两侧的金属、化工、交运、医药与云厂商、AI应用、物理AI、商业航天方向。
关键图表
图1. 根据 2026 年中报,红马行业筛选结果
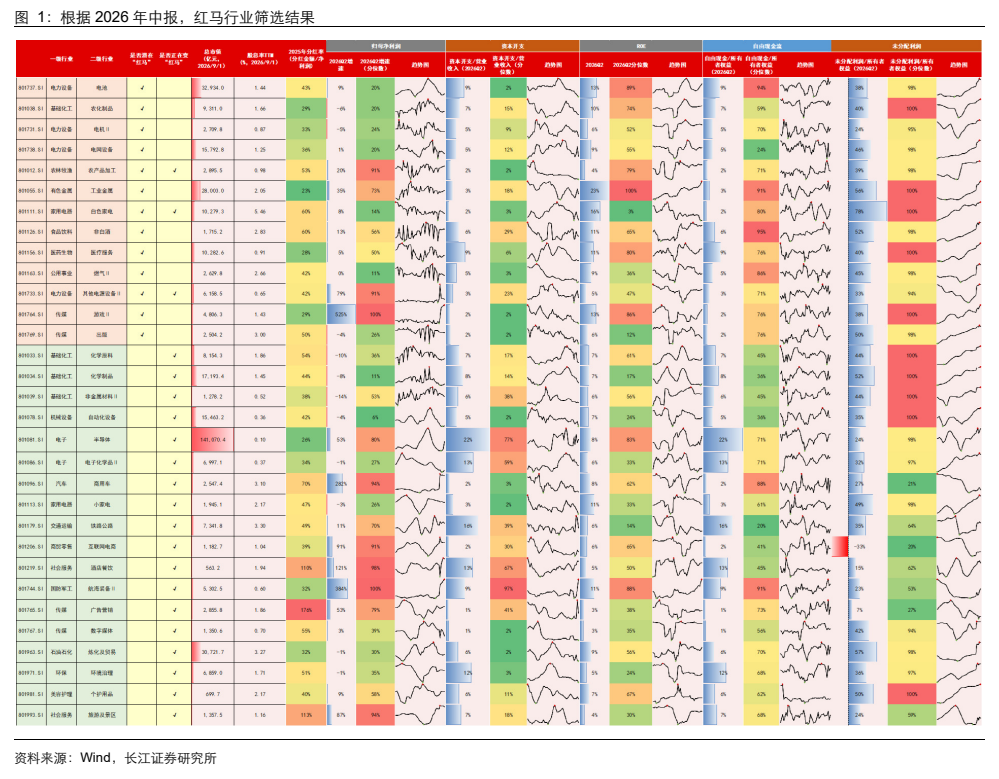
图2. 二级行业产能周期相对位置图

图3. 根据 2026Q2 财报,一级行业重资产行业推荐

图4. 根据 2026Q2 财报,一级行业轻资产行业推荐
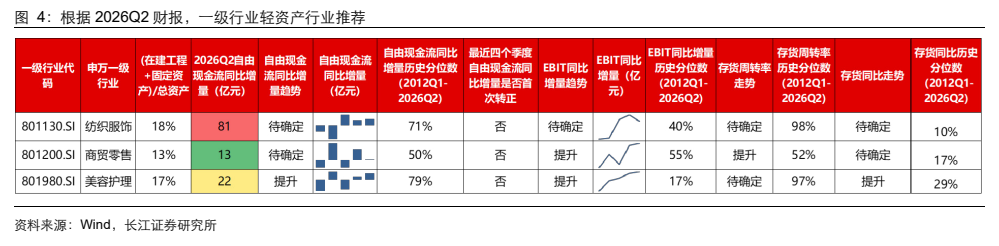
图5. 根据 2026Q2 财报,二级行业重资产行业推荐

图6. 根据 2026Q2 财报,二级行业轻资产行业推荐
