花旗 Ultrapar(UGPA3.SA)2026UGPA投资者日:杠杆目标较低,强势26年上半年在伊皮兰加
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
UGPA管理层于周五举办2026年投资者日,花旗在会后维持Buy评级,目标价R$42.00,对比02 Oct 26 18:00现价R$38.61,预期股价回报8.8%、预期股息率7.5%、预期总回报16.3%。 本次活动六大要点为:杠杆目标从1.5x–2.0x下调至1.0x–1.5x ND/EBITDA且当前杠杆已约1x;Ipiranga 1H26经常性EBITDA已超过FY25,受益于行业打击违规活动及国内与IPP燃料价差,并采用柴油进口补贴;Iconic EBITDA增速显著高于销量;Ultracargo从产能增长转向利用率提升,在建的Miritituba码头对接Mato Grosso玉米乙醇外运;Ultragaz聚焦组合、效率与新能源;Hidrovias聚焦内部流程与运营效率改善。 花旗预计2026E销售额R$164,204M、经调整EBITDA R$12,474M、净利润R$4,856M、EPS R$4.45,对应2026E EV/EBITDA adj 4.6x、PE 8.7x。 估值采用SOTP,分别给予Ultragaz 6.1x、Ultracargo 5.5x、Ipiranga 4.8x,Hidrovias按Citi目标价计。
主要观点
- 杠杆目标下调是本次投资者日首要要点:ND/EBITDA目标区间由1.5x–2.0x降至1.0x–1.5x,当前杠杆已约1x,控股层面在内需与选举不确定环境中为新项目保留空间。
- Ipiranga 1H26数据强劲(高于FY25),受益于行业打击违规活动及国内与IPP燃料价格的大幅价差,1H26经常性EBITDA已超过FY25全年。
- 供应与贸易角色强化:高国际价格波动与历史性关闭的进口套利令投机性供应商退出,部分转售商/加油站库存仅2天(过去约10天);Ipiranga 1H26 LTM进口+60艘船,现货台销售较1H25增长50%,消费量与网络量分别增7%和5%,供应与贸易结果较2025年翻倍。
- 柴油进口补贴是问答环节最重要话题:管理层称补贴已被广泛使用并实际主导定价,Petrobras价格低于进口平价令不使用补贴的分销商难以竞争,进口占市场20%–30%,供应已锁定至年底。
- 物流/分销效率持续兑现:去年捕获R$250mn效率收益、2H23以来累计超R$800mn,R$400mn计划中额外R$250mn(2年内)被认为提前交付;1H26 vs 1H25车队生产率+4%、仓储收入+39%、合同成本-29%;ERP更换(2027年上线)自2028年起每年带来约R$200mn成本、费用与资本开支优化。
- 网络拓展与挂旗窗口:1H26末共5,855座加油站(1H26 LTM新增321座),单站吞吐246 m³/station(同比+6%)、转售商份额+0.8p.p.;AmPm达1.5k门店,Krispy Kreme合作1H26 LTM贡献约R$95mn收入。
- Iconic转型持续推进,EBITDA增速远高于销量,管理层表示其业绩可能自明年起与Ipiranga分开披露。
- Ultragaz聚焦零售导向瓶装战略、散装组合再平衡、效率提升并扩张能源解决方案组合。
- Ultracargo从产能增长转向利用率提升:在建的Miritituba(PA)码头将成为第10个码头,经北部水道走廊连接Vila do Conde(119k m³),对应Mato Grosso玉米乙醇过剩从2026年6.3mn m³增至2036年10.4mn m³,而该州石油产品消费仅4.1–4.6mn m³。
- Hidrovias聚焦改善内部流程与运营效率,好于预期的航行条件是正面亮点,并就Barcarena码头扩建传递鼓舞人心的信息;Ultracargo在Miritituba的投资亦强化液体运输潜力。
- 花旗预测:2026E销售额R$164,204M、经调整EBITDA R$12,474M(利润率7.6%)、净利润R$4,856M、EPS R$4.45;2026E EV/EBITDA adj 4.6x、PE 8.7x、FCF 21.9%、ROE adj 28.0%、ROIC adj 20.6%。
- 维持Buy评级与R$42.00目标价:基于SOTP,Ultragaz 6.1x、Ultracargo 5.5x、Ipiranga 4.8x,Hidrovias按Citi目标价计,目标倍数基于各板块ROIC与WACC之差;正面观点基于Ultragaz盈利水平、Ultracargo销量增长与燃料分销行业健康竞争。
论述逻辑
- UGPA管理层举办2026投资者日 → 披露杠杆目标从1.5x–2.0x下调至1.0x–1.5x ND/EBITDA且当前约1x,为新项目保留空间 → Ipiranga凭借打击违规活动、国内与IPP价差及柴油进口补贴实现1H26经常性EBITDA高于FY25,供应与贸易(现货台销售+50%、供应与贸易结果翻倍)、效率收益(累计超R$800mn)与网络扩张(5,855座站)共同支撑 → Iconic EBITDA增速超销量、Ultragaz聚焦组合与效率、Ultracargo转向利用率提升并借Miritituba对接MT玉米乙醇结构性过剩(6.3mn m³→10.4mn m³)、Hidrovias改善运营效率且航行好于预期 → 各板块经营改善叠加良好业绩与潜在股东回报 → 花旗维持Buy评级,以SOTP(6.1x/5.5x/4.8x)得出R$42.00目标价。
关键展望
- ERP更换计划2027年上线,自2028年起每年带来约R$200mn成本、费用与资本开支优化。
- Iconic业绩可能自明年起与Ipiranga分开披露。
- 柴油供应已锁定至年底;Ipiranga可从其他地区采购但因成本更高尚未启用这些选项。
- Miritituba(PA)码头在建,将成为Ultracargo第10个码头;管理层预计MT玉米乙醇过剩从2026年6.3mn m³升至2036年10.4mn m³。
- 预测表显示2026E DeDebt to Capital 50.9%、ROE adj 28.0%、ROIC adj 20.6%,以及Q326E/Q426E销售额分别为42,934与42,998(R$M)。
- 风险提示:新进入者致燃料分销竞争加剧且销量低于预期影响业务利润率;收购可能导致债务水平高于预期。
推荐标的
- Ultrapar(UGPA3.SA):Buy评级,目标价R$42.00,现价R$38.61(02 Oct 26 18:00),预期股价回报8.8%、预期股息率7.5%、预期总回报16.3%;理由是燃料分销领域持续改善、三大主业经营韧性与控股层面中期价值释放(如潜在并购)。
- Hidrovias do Brasil(HBSA3.SA):报告覆盖标的,标注2H评级,价格R$3.48(02 Oct 26 18:00);Ultrapar近期收购其约50%股权,其Barcarena扩建与Ultracargo在Miritituba的投资相互印证液体运输潜力。
关键图表
图1. ICMS税收收入(里约州+圣保罗州,十亿雷亚尔)
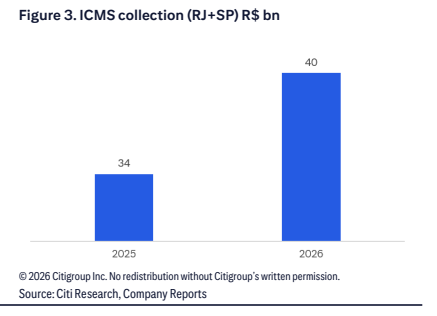
图2. Iconic经常性EBITDA与经营现金流(百万雷亚尔)
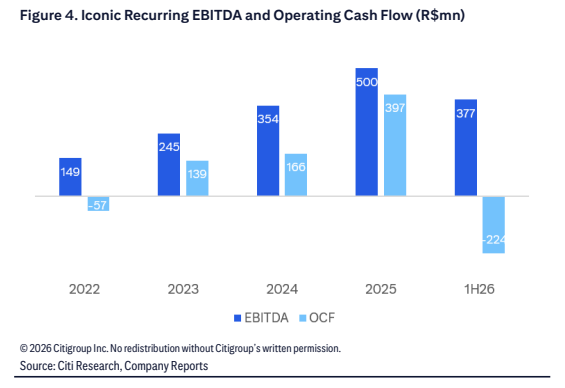
图3. Ultragaz散装销量(千吨)
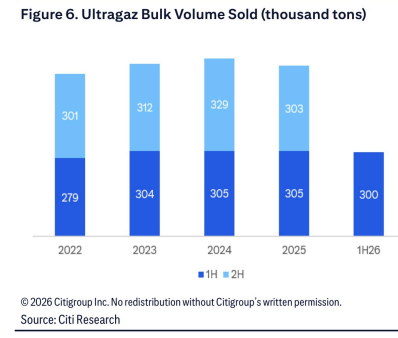
图4. Ultragaz瓶装——按体积划分的客户结构(%)
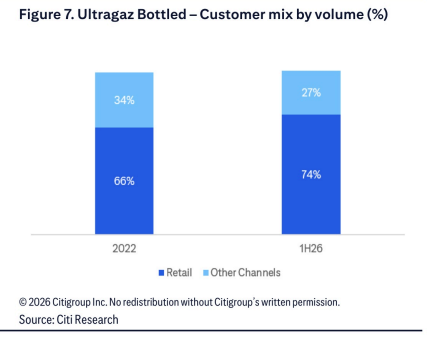
图5. Ultracargo销量(公里)与销售额
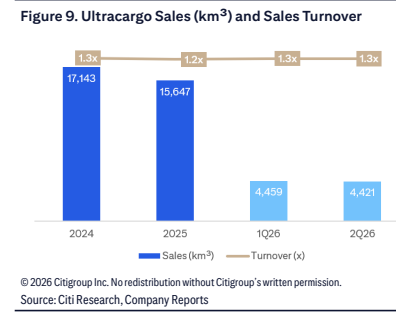
图6. Ultracargo成本效率与产能(千立方米)
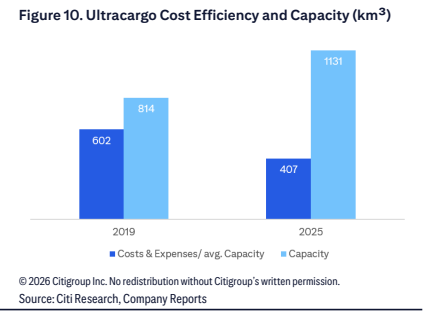
图7. MT乙醇盈余与石油产品消费对比(百万立方米*)
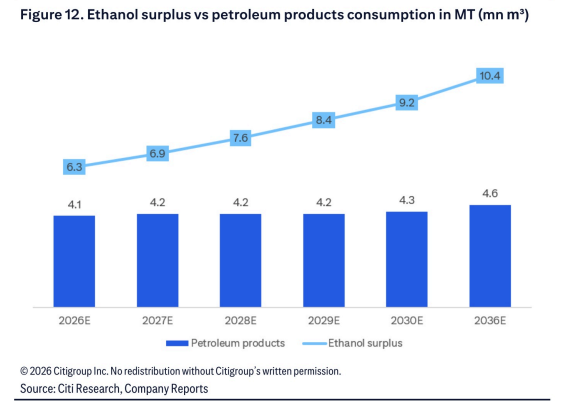
图8. 2021年Ultrapar按类别分配的资本

图9. Ultrapar杠杆率与净债务(百万雷亚尔)
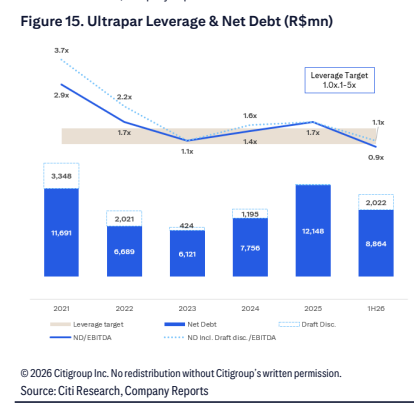
图10. Ultrapar ROIC(投入资本回报率)

图11. UGPA EBITDA构成
