瑞银 南亚塑胶(1303.TW)CCL price hikes维持买入评级以及以人工智能为主导的混合升级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银恢复覆盖南亚塑胶并给予买入评级,12个月目标价NT$300.00(前次评级为中性),现价NT$238.00(2026年9月24日)。 股价年初至今上涨约310%,其持股61%的南亚电路板年初至今上涨约420%,瑞银认为大部分涨幅来自上市持股价值而非CCL核心业务,并继续提示CCL盈利上行潜力。 瑞银预计CCL平均售价2026/27E同比上涨90%/85%,其中约80%/55%来自供给驱动提价、约10%/30%来自产品结构升级;行业CCL价格2026年迄今已上涨100%。 CCL营业利润率将从2025年的4.1%扩张至2026/27E的23%/30%(1H26约17%),M6+高端产品收入贡献将从Q326占CCL收入的8%升至2027E的25%,其ASP较传统FR4产品高3-10倍。 石化方面,瑞银预计MEG-乙烯价差在Q326转正,2026-27E价差受地缘政治供给紧张支撑;瑞银2026/27E盈利较彭博一致预期高15%/23%。 SOTP估值(含10%控股折价)得出目标价NT$300.00,隐含15x 2027E PE、0.3x PEG和4.4x P/BV。
主要观点
- 瑞银恢复覆盖南亚塑胶并给予买入评级,12个月目标价NT$300.00,前次评级为中性。
- 股价年初至今上涨约310%,南亚电路板(南亚塑胶持股61%)年初至今上涨约420%;瑞银认为涨幅主要由上市持股价值而非CCL核心业务驱动。
- CCL ASP预计2026/27E同比上涨90%/85%,其中约80%/55%来自供给驱动提价、约10%/30%来自产品结构升级;行业CCL价格2026年迄今上涨100%,部分将随2027E合同重置延续。
- M6+高端产品收入贡献将从Q326占CCL收入的8%升至2027E的25%,ASP较传统FR4产品高3-10倍。
- 垂直整合支撑价值捕获:环氧树脂与铜箔完全自供、大部分玻纤布内部采购;CCL ASP每上涨US$1.00,2026/27E单片营业利润增量分别约为US$0.45/0.37。
- CCL营业利润率预计从2025年的4.1%扩张至2026/27E的23%/30%,1H26约17%;敏感性表显示混合ASP从2024年的14.2升至2026E的30.5、2027E的56.5。
- 与Nittobo的合作将锁定Gen2低Dk玻纤布,内部材料研发有望加速AI CCL认证并支持高端产品放量。
- 行业提价密集:南亚塑胶2026年对CCL调涨+15%及约5–10%(因客户而异),Panasonic年内三次调涨常规玻纤环氧CCL(+30%/+20%/+30%),建滔年内第七次调涨,FR-4 CCL累计涨幅据报道已超过100%。
- EMC(2383.TW,未覆盖)在瑞银台湾峰会预计H226将进一步提价但幅度可能小于H126,设备交期目前为一至两年,高端CCL需求未放缓,预计未来两年供不应求持续。
- 下一代AI机架架构提升PCB/CCL用量:NVIDIA当前VR200系统基于Oberon NVL72机架设计,更高数据传输速度要求低损耗板材。
- 石化方面,预计MEG-乙烯价差在Q326转正,2026-27E价差受地缘政治供给紧张支撑。
- SOTP估值:NYPCB采用UBS目标价NT$1,150,非PCB电子材料给予19x 2027E EV/EBITDA,石化业务给予10x 2027E EV/EBITDA,持股按UBS目标价/市值/同业倍数,加10%控股折价;目标价NT$300.00隐含15x 2027E PE、0.3x PEG、4.4x P/BV。
论述逻辑
- 覆盖恢复事件 → 股价YTD c310%涨幅主要反映上市持股价值而非核心CCL业务 → 供给端:AI产能挤占传统等级、材料强度上升、近期上游新增有限,行业CCL价格2026 YTD +100%(南亚塑胶、Panasonic、建滔年内多轮提价,建滔FR-4累计涨幅据报道超100%)→ 需求端:NVIDIA机架架构PCB/CCL密集度提升(VR200基于Oberon NVL72),M6+占比从Q326的8%升至2027E的25%、ASP 3-10x于FR4 → 供给+结构双轮推动CCL ASP 2026/27E +90%/85%、OPM从2025年4.1%扩张至23%/30% → 垂直整合(环氧树脂/铜箔全自供、玻纤布内部供应、Nittobo锁定Gen2低Dk玻纤布)放大ASP提升向利润的传导(US$1.00 ASP增量对应US$0.45/0.37单片OP增量)→ 石化MEG-乙烯价差Q326转正提供额外盈利支撑 → SOTP(NYPCB按NT$1,150 + 非PCB EM 19x、石化10x 2027E EV/EBITDA + 持股按UBS目标价/市值 + 10%控股折价)→ 目标价NT$300.00、恢复覆盖给予买入;上行催化剂为上游进一步紧张与高端AI CCL订单胜出,2026/27E盈利较彭博一致预期高15%/23%。
关键展望
- MEG-乙烯价差预计在Q326转正,2026-27E价差受地缘政治供给紧张支撑。
- M6+收入贡献预计从Q326的8%升至2027E的25%,部分行业提价将随2027E合同重置延续。
- EMC预计H226进一步提价但幅度可能小于H126,设备交期一至两年,未来两年供不应求持续。
- 瑞银2026/27E盈利较彭博一致预期高15%/23%;EPS(UBS摊薄)2026/27E为NT$13.71/20.02,对应一致预期NT$13.25/18.12。
- 上行催化剂:上游供给进一步紧张与高端AI CCL订单胜出。
- 2026年南亚塑胶出售19.4m股NYPCB股权套现NT$13.4bn并批准出售31m股NYT股份,验证持股可变现能力;控股折价敏感性为5-30%,基准取10%。
推荐标的
- 南亚塑胶(1303.TW):恢复覆盖给予买入评级,12个月目标价NT$300.00(前次评级中性),现价NT$238.00(2026年9月24日);理由为CCL供给驱动提价、AI产品结构升级与垂直整合价值捕获。
- 南亚电路板(NYPCB,南亚塑胶持股61%):SOTP中采用UBS目标价NT$1,150(由UBS分析师Diana Chang覆盖)。
- 关联上市持股(FPCC、FPC、FCFC、NYT、Mai Liao Power等)按UBS目标价、市值或同业估值倍数计入;附注价格:Formosa Plastics NT$64.10、Formosa Petrochemical NT$87.20、Formosa Chemicals & Fibre NT$67(均为2026年9月24日收盘价)。
关键图表
图1. NYP的CCL一体化价值链及年产能
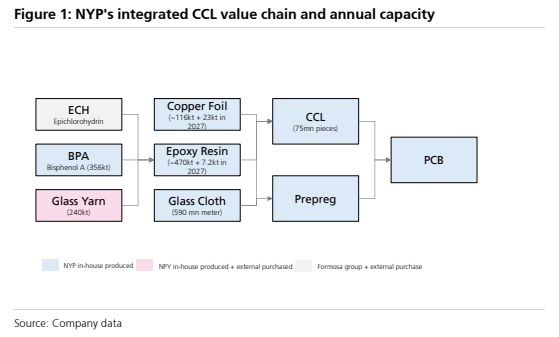
图2. NYP的CCL产品组合

图3. NYP的月度CCL产能

图4. NYP CCL平均售价(ASP)预测

图5. NYP 2026年二季度CCL营收构成

图6. NYP 2027年预测CCL出货量构成

图7. CCL营业利润率对ASP提升的敏感性分析

图8. NYP五年历史市盈率区间

图9. NYP的直接控股公司
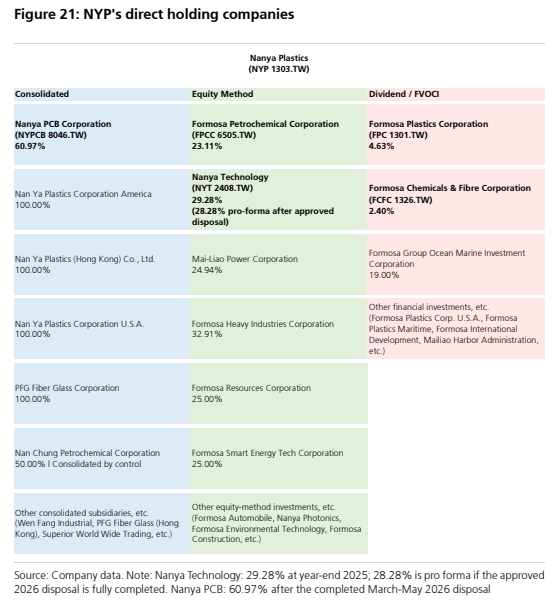
图10. 核心CCL及石化业务对NYP市值的隐含贡献

图11. NYP的估值
