摩根士丹利 阿里巴巴集团(BABA.US)27财年第二季度前瞻:云业务加速+电商韧性=盈利上调
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利重申阿里巴巴(BABA.N)增持(Overweight)评级并继续列为首选股(Top Pick),目标价维持US$180.00,较2026年10月7日收盘价US$107.00有68%上行空间。 报告预计27财年二季度集团收入Rmb268bn(同比+8%)、调整后EBITA Rmb30bn(同比+231%)。 核心看点是云业务加速:云收入增速预计升至50%以上(外部云+55%,1Q为45%),云EBITA率环比扩张至13.5%(1Q为11.6%),最新MaaS ARR已从8月中旬的Rmb16bn增至8月下旬的Rmb20bn以上;管理层指引未来数季云增速继续加速、28财年维持50%+,且12月季度云EBITA(MSe Rmb10bn、利润率约15%)可覆盖AI实验室与应用的亏损。 电商保持韧性:CMR同比-5%(同店口径+1%),剔除即时零售后电商EBITA同比低个位数增长至Rmb37.5bn,即时零售亏损收窄至Rmb9.5bn(1Q为Rmb10.5bn),AI实验室与应用亏损降至Rmb10.5bn(1Q为Rmb13,861mn)。 基于盈利改善,大摩将27-28财年EBITA预测上调7-10%,认为利好大部分被近期配股摊薄抵消,因此DCF目标价不变,13x 28财年市盈率的估值具吸引力。 报告维持F27/F28资本开支预测Rmb250bn/Rmb260bn,并预计2032年前20GW产能约一半自建;牛/基准/熊情形分别对应US$260.00/US$180.00/US$90.00。
主要观点
- 云收入加速是核心看点:预计2Q云与算力服务收入Rmb60,962mn、同比+53.0%,外部云增速+55%(1Q为45%),由IaaS与MaaS共同驱动。
- MaaS快速放量:最新MaaS ARR在8月下旬超过Rmb20bn,高于8月中旬的Rmb16bn。
- 云利润率扩张:预计云EBITA率环比升至13.5%(1Q为11.6%),受投资回收期<3年的稳健ROIC及MaaS收入占比提升支撑;2Q云EBITA预计Rmb8,230mn、同比+128.4%。
- 管理层指引:云收入增速未来数季进一步加速并在28财年维持50%+;12月季度云EBITA(MSe Rmb10bn,隐含约15%利润率)将覆盖AI实验室与应用亏损。
- 电商收入韧性:预计CMR同比-5%(同店口径+1%),2Q CMR为Rmb74,936mn;弱消费下CMR增速与行业一致。
- 电商盈利:剔除即时零售后电商EBITA预计Rmb37.5bn、同比+LSD%(1Q同比持平);中国电商核心EBITA环比改善、同比大体持平。
- 即时零售减亏:2Q即时零售亏损预计Rmb9.5bn,低于1Q的Rmb10.5bn,旺季单位经济效益仍改善;即时零售收入2Q预计Rmb52,832mn、同比+15.0%。
- 整体2Q预测与共识对比:收入Rmb267,662mn(同比+8.0%,较共识-1.1%)、调整后EBITA Rmb30,009mn(同比+230.8%,较共识+12.1%)、非GAAP净利润Rmb27,291mn(同比+163.6%)。
- 盈利上调幅度:F27-28 EBITA上调7-10%;新预测2027E调整后EBITA Rmb115,137mn(较旧预测+9.6%)、2028E Rmb153,890mn(+7.4%)、2029E Rmb210,277mn(+6.2%),2027E GAAP EPS升至Rmb31.55。
- 算力产能与资本开支:2032年前20GW产能约一半自建,其余租赁或托管;维持F27资本开支Rmb250bn、F28 Rmb260bn的预测。
- 估值与风险回报:DCF为主要估值方法(WACC 10%、永续增长率3%),US$180目标价隐含21x 28财年预测非GAAP市盈率;牛/基准/熊情形为US$260.00/US$180.00/US$90.00,期权隐含12个月突破US$180概率约3.3%、跌破US$90概率约37.7%;共识评级93%为Overweight。
论述逻辑
- AI需求上行是本篇财报前瞻的主线:MaaS ARR从8月中旬Rmb16bn升至8月下旬超Rmb20bn → 大摩预测2Q云与算力收入同比+53.0%(外部云+55%)、云EBITA率环比升至13.5%,且管理层指引未来数季继续加速、28财年维持50%+ → 云EBITA放量(12月季度MSe Rmb10bn、利润率约15%)足以覆盖AI实验室与应用亏损(2Q收窄至Rmb10.5bn)→ 与此同时电商在弱消费中展现韧性:CMR同店+1%、即时零售亏损收窄至Rmb9.5bn、剔除后电商EBITA同比低个位数增长 → 集团2Q调整后EBITA预计同比+230.8% → 大摩将F27-28 EBITA上调7-10%,认为盈利改善可对冲近期配股摊薄 → 重申OW(Top Pick),DCF(WACC 10%、永续增长率3%)目标价维持US$180.00,隐含21x F28e非GAAP市盈率。
关键展望
- 云增速验证点:管理层预计未来数季云收入增速进一步加速,并在28财年维持在50%以上。
- 12月季度关键观察:云EBITA(MSe Rmb10bn+、利润率约15%)预计可覆盖AI实验室与应用分部的亏损。
- 即时零售亏损路径:2Q预计亏损Rmb9.5bn、低于1Q的Rmb10.5bn,旺季单位经济效益仍改善。
- 资本开支与产能路径:维持F27资本开支Rmb250bn、F28 Rmb260bn;2032年前20GW产能约一半自建,其余租赁或托管。
- 风险提示:上行风险为核心电商变现改善、企业数字化加快重振云增速;下行风险为竞争加剧、再投资成本超预期、疫后复苏缓慢下消费疲弱、企业数字化放缓、互联网平台监管加码。
- 潜在价值释放点:自研芯片业务T-Head的潜在分拆可能释放价值(报告观点)。
推荐标的
- 阿里巴巴集团(BABA.N / BABA UN):Overweight(Top Pick),目标价US$180.00,隐含68%上行空间;现价US$107.00(2026年10月7日收盘);行业观点Attractive;理由为云业务加速、电商韧性、盈利上调7-10%,13x F28 P/E估值具吸引力;评级自2025年2月24日起为O。
- 中国互联网行业覆盖(Eddy Wang):Autohome(ATHM.N)E US$20.66;Full Truck Alliance(YMM.N)O US$8.35;京东(JD.O)U US$27.03;Kanzhun(BZ.O)O US$15.05;贝壳(BEKE.N)O US$16.92;拼多多(PDD.O)O US$78.50;唯品会(VIPS.N)E US$12.77。
- 中国互联网行业覆盖(Gary Yu):阿里巴巴(BABA.N)O US$107.00;百度(BIDU.O)U US$85.30;美团(3690.HK)O HK$70.15;腾讯控股(0700.HK)O HK$420.60。
- 中国互联网行业覆盖(Rebecca Xu):HUYA(HUYA.N)E US$2.29;爱奇艺(IQ.O)E US$1.02;JOYY(JOYY.O)E US$81.33;微博(WB.O)U US$6.48。
- 中国互联网行业覆盖(Yang Liu):Bilibili(BILI.O)++ US$14.92;快手(1024.HK)E HK$29.70;网易(NTES.O)O US$120.61;同程旅行(0780.HK)O HK$9.77;Trip.com(TCOM.O)O US$38.09。
关键图表
图1. 27财年第二季度预测摘要
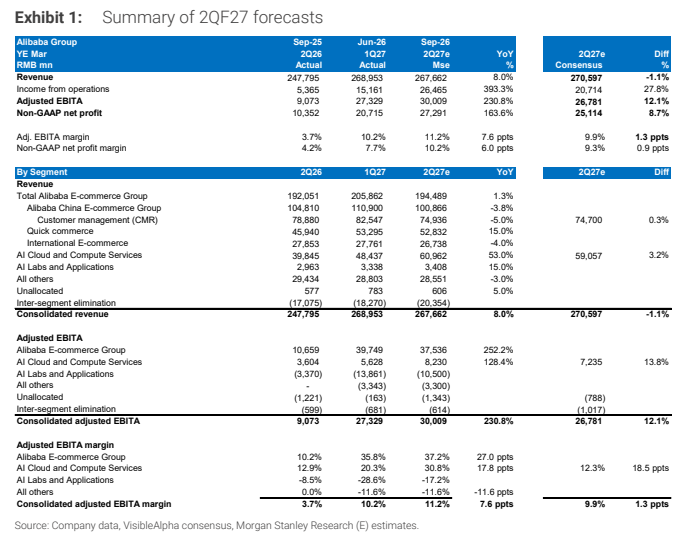
图2. 预估变动
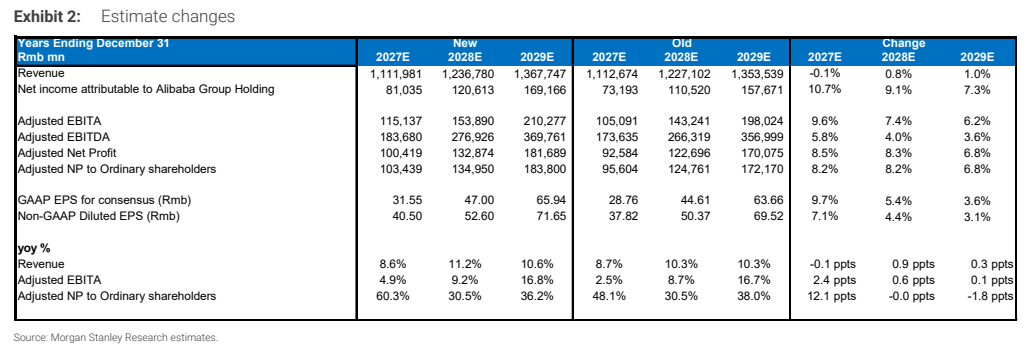
图3. DCF矩阵:无杠杆自由现金流
