国元证券 机械行业周报:3D打印行业保持高增,看好后续成长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国元证券发布机械行业周报,行业评级为“推荐|维持”,核心结论是3D打印行业处于高速增长、看好后续成长。 周度行情方面,2026年9月13日至9月18日申万机械设备上涨3.20%,跑赢沪深300指数3.26pct,在31个申万一级行业中排名第5;子板块中通用设备涨5.63%、专用设备涨3.90%、轨交设备Ⅱ涨0.09%、工程机械跌6.25%、自动化设备涨4.42%。 3D打印板块的高频数据十分亮眼:2026年1至7月深圳3D打印机出口货值95.5亿元,同比增长124.8%,产品销往全球120多个国家和地区,同期产量同比增长62.3%,全国同期3D打印机出口额约112亿元,增长1.1倍。 通用设备方面,2026年8月销售各类叉车135943台,同比增长15.1%,其中国内销量80231台(含AGV847台)同比增长14.3%,出口55712台(含AGV46台)同比增长16.3%,报告认为出口端无论供给端还是需求端国内龙头仍具备较强竞争优势,看好工程机械维持稳步增长。 投资建议沿四条主线展开:3D打印关注华曙高科、铂力特等14只标的,出口链关注巨星科技、泉峰控股、九号公司,工程机械关注三一重工、徐工机械、安徽合力,工业母机关注华中数控、科德数控、恒立液压。 风险提示包括全球宏观经济增长不及预期、企业经营状况低于预期、原料价格上升、汇率波动及行业竞争格局加剧。
主要观点
- 2026年9月13日至9月18日,上证综指上涨0.61%、深证成指上涨1.26%、创业板指上涨1.52%;申万机械设备上涨3.20%,跑赢沪深300指数3.26pct,在31个申万一级行业中排名第5。
- 子板块明显分化:申万通用设备/专用设备/轨交设备Ⅱ/工程机械/自动化设备分别涨跌5.63%/3.90%/0.09%/-6.25%/4.42%,工程机械是唯一下跌的子板块。
- 个股层面,沈鼓集团周涨幅最大(+1215.95%),*ST卓然周跌幅最大(-23.84%);三一重工、恒立液压、徐工机械均进入周跌幅Top10,分别下跌9.56%、7.80%、7.57%。
- 3D打印行业高速增长:2026年1至7月深圳3D打印机出口货值95.5亿元,同比增长124.8%,产品销往全球120多个国家和地区,同期产量同比增长62.3%;全国同期3D打印机出口额约112亿元,增长1.1倍。
- 叉车景气延续:2026年8月销售各类叉车135943台,同比增长15.1%;其中国内销量80231台(含AGV847台),同比增长14.3%;出口55712台(含AGV46台),同比增长16.3%。
- 报告判断当前时点出口端无论从供给端还是需求端看,国内龙头企业仍具备较强竞争优势,看好后续工程机械行业维持稳步增长态势。
- 政策新闻:工信部、国家发改委发布《电子信息制造业发展“十五五”规划》,提出到2030年规模以上企业营业收入突破30万亿元,研发投入强度达到3.5%;全国先进制造业大会在京召开,强调持续做大做强先进制造业。
- 能源装备新闻:全球首个熔盐耦合超临界二氧化碳循环发电商业示范项目“睿碳号”开工,规划建设1台全球最大的50兆瓦超临界二氧化碳发电机组,配套100兆瓦/400兆瓦时熔盐储能系统;世界最大盐穴压缩空气储能项目华能金坛2×350兆瓦二期两台机组完成整组启动。
- 公司公告:艾迪精密拟以不超过28元/股回购,资金总额不低于10,000万元、不超过20,000万元,期限不超过12个月;三一重工拟以不超过27.96元/股回购4亿至8亿元;山河智能大股东何清华拟减持10,746,172股(占总股本1%)、高管朱建新拟减持331,250股(占0.0308%)。
- 报告提示五大风险:全球宏观经济增长不及预期、企业经营状况低于预期、原料价格上升、汇率波动、行业竞争格局加剧。
论述逻辑
- 周度行情验证板块相对收益(申万机械设备上涨3.20%、跑赢沪深300指数3.26pct、行业排名第5)→ 3D打印板块出口与产量数据确认高景气(2026年1至7月深圳出口货值95.5亿元、同比增长124.8%,产量同比增长62.3%,全国出口额约112亿元、增长1.1倍)→ 通用设备基本面同样稳健(2026年8月叉车总销量135943台、同比增长15.1%,出口55712台、同比增长16.3%,国内龙头在供给端和需求端均具备较强竞争优势)→ 由此维持行业“推荐”评级,提出“3D打印行业保持高增,看好后续成长”的核心结论,并沿3D打印、出口链、工程机械、工业母机四条主线给出关注标的 → 最后以宏观增长、企业经营、原料价格、汇率波动、竞争格局五项风险提示收尾。
关键展望
- 行业评级维持“推荐”,报告核心判断为3D打印行业处于高速增长、看好后续成长。
- 工程机械展望:报告看好后续工程机械行业仍将维持稳步增长态势。
- 政策验证点:《电子信息制造业发展“十五五”规划》提出到2030年规模以上企业营业收入突破30万亿元、研发投入强度达到3.5%;江苏省零碳园区方案目标到2030年培育建成10个左右省级零碳园区、到2035年零碳产业生态体系初步构建。
- 减持时间窗口:山河智能大股东何清华与高管朱建新的减持计划窗口为2026年10月20日至2027年1月19日(根据中国证监会及深圳证券交易所相关规定禁止减持的期间除外)。
- 回购进展跟踪:艾迪精密回购价格上限28元/股、回购期限不超过12个月;三一重工回购价格不超过27.96元/股、回购金额不低于4亿元且不超过8亿元、期限自董事会审议通过之日起12个月。
- 报告未给出具体盈利预测或目标价;风险提示涵盖全球宏观经济增长不及预期、企业经营状况低于预期、原料价格上升、汇率波动、行业竞争格局加剧五个方面。
推荐标的
- 行业评级为“推荐|维持”。
- 3D打印板块关注标的:华曙高科、铂力特、金橙子、有研粉材、楚江新材、安泰科技、杰普特、锐科激光、大族激光、思看科技、光韵达、超卓航科、应流股份、银邦股份。
- 机械设备出口链板块建议关注:巨星科技、泉峰控股、九号公司等。
- 工程机械板块建议关注:三一重工、徐工机械、安徽合力等。
- 工业母机板块建议关注:华中数控、科德数控、恒立液压等。
关键图表
图2. 机械设备 2025 年初至今累计涨跌幅

图4. 制造业固定资产投资完成额累计同比变化情况(%)
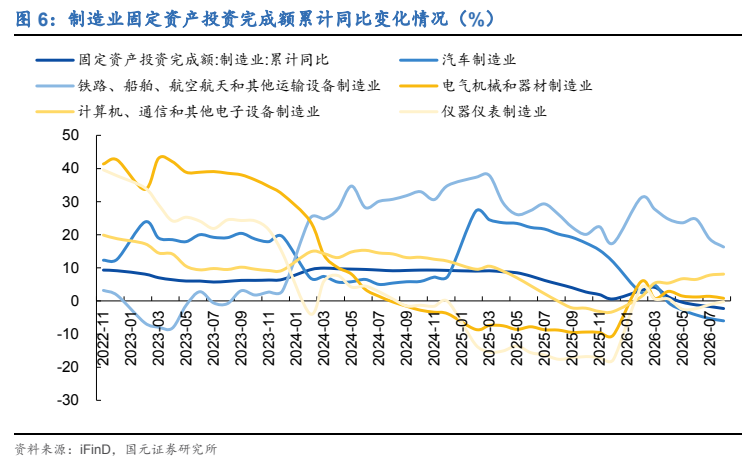
图5. 规模以上工业企业利润总额累计同比

图6. 我国工业机器人产量及同比变化情况

图7. 我国叉车出口数量及同比变化情况

图8. 通用机械设备出口金额及同比变化情况
