中信建投 社会服务行业:中秋国庆民航日均客运量预计稳健增长,携程集团国际化业务维持高增
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中信建投对社会服务行业维持“强于大市”评级。 据航班管家预测,2026年中秋国庆期间(9.25-10.07)民航预计执行客运航班总量达21.9万班次,日均同比+2.0%;旅客运输量预计达3102.3万人次(仅含境内航司承运量),日均238.6万人次,同比+3.1%。 8月份社会消费品零售总额为39824亿元,同比+0.4%,限额以上单位消费品零售额同比-3.7%,其中化妆品同比+4.9%、通讯器材同比+27.3%,而汽车及金银珠宝构成拖累。 携程集团2026Q2营收157亿元,同比+6%,经调整EBITDA达46亿元,入境游收入保持高双位数增长,其反垄断行政处罚罚没款合计51.79亿元已落地。 免税板块方面,前7月海南离岛免税购物金额216亿元,同比+17.9%,中国中免26H1实现归母净利润31.06亿元,同比+19.49%。 出海与跨境电商赛道韧性凸显,前8个月我国货物贸易进出口总值达34.78万亿元,同比增速达17.6%,科技类跨境电商持续受益于海外需求与供应链优势。
主要观点
- 中秋国庆民航预计运送旅客3102.3万人次,长线游及假期拼假需求高增。
- 8月社零总额同比微增0.4%,通讯器材及化妆品表现优于大盘,可选耐用品承压。
- 中国中免上半年利润逆势增长19.49%,前7月海南离岛免税金额增长17.9%。
- 酒店行业大盘RevPAR边际加速改善,上半年住宿餐饮固定资产投资累计下滑13%。
- 餐饮原材料成本分化运行且压力可控,前8月全国餐饮收入同比增长2.4%。
- 携程集团反垄断处罚51.79亿元全额落地,主业营运韧性良好且国际化稳健扩张。
- 8月澳门博彩GGR恢复至2019年同期的90.2%,访澳旅客达354.2万人次。
- 前8个月货物贸易进出口总值达34.78万亿元,跨境电商龙头战略布局科技精品。
论述逻辑
- 节假日民航与OTA高频预订数据持续向好 -> 验证居民长线游与休闲游需求韧性充足 -> 驱动文旅出行产业链(机场、免税、酒店、OTA平台)流量变现与业绩平稳释放。
- 国内住宿与餐饮固定资产投资连续负增长叠加门店净出清 -> 行业供给端增速理性回落并迎来拐点 -> 推动细分赛道具备供应链和会员壁垒的龙头企业享受竞争格局优化与溢价红利。
- 外部地缘与关税博弈逐步趋于稳态 -> 中国制造在全球供应链稳定性及产品性价比优势凸显 -> 驱动跨境电商核心企业从粗放铺货转向科技品牌化并迎来利润率持续改善。
关键展望
- 社会服务行业维持“强于大市”投资评级。
- 人民币汇率升值有望持续催化免税板块毛利率弹性。
- 后续需重点观察9月及四季度商务出行需求的修复程度,以验证酒店大盘RevPAR回升动力。
- 警惕离岛免税客单价及品牌提升不及预期、酒店物业竞争激烈、行业竞争加剧、居民边际消费倾向下滑及美元降息节奏不确定等风险。
推荐标的
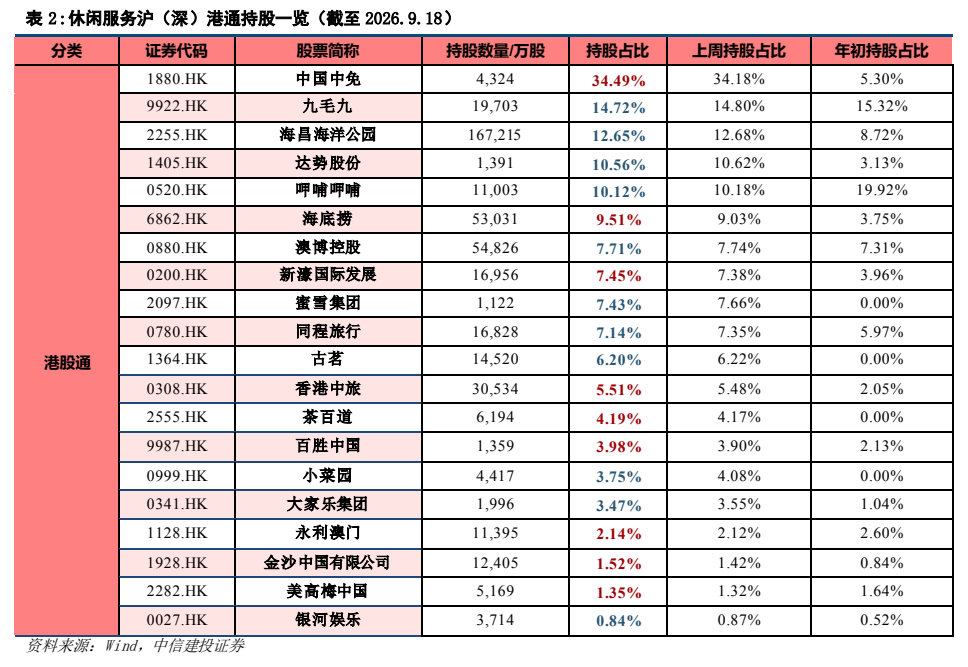
- 银河娱乐(0027.HK):具备增量物业预期及优质非博彩设施,中期派息率提升至75%,现金状况优异。
- 金沙中国有限公司(1928.HK):物业改造持续推进,非博彩能力强,股息率及市占率有望逐步向好。
- 安克创新(300866.SZ):战略聚焦高毛利7系产品,加速拓展欧洲及北美户储、阳台光伏及UV打印机赛道。
- 绿联科技(301607.SZ):在消费级NAS市场心智突出,与腾讯合作推进AI Agent协同,新品上线在即。
- 毛戈平、珀莱雅、润本股份:受益于医美化妆品国产品牌份额提升逻辑及产品矩阵持续迭代创新。
- 百胜中国(9987.HK)、古茗(1364.HK)、海底捞(6862.HK):展现出供应链壁垒、单店韧性与稳健拓店能力。
关键图表
图1. 餐饮成本指数走势总览
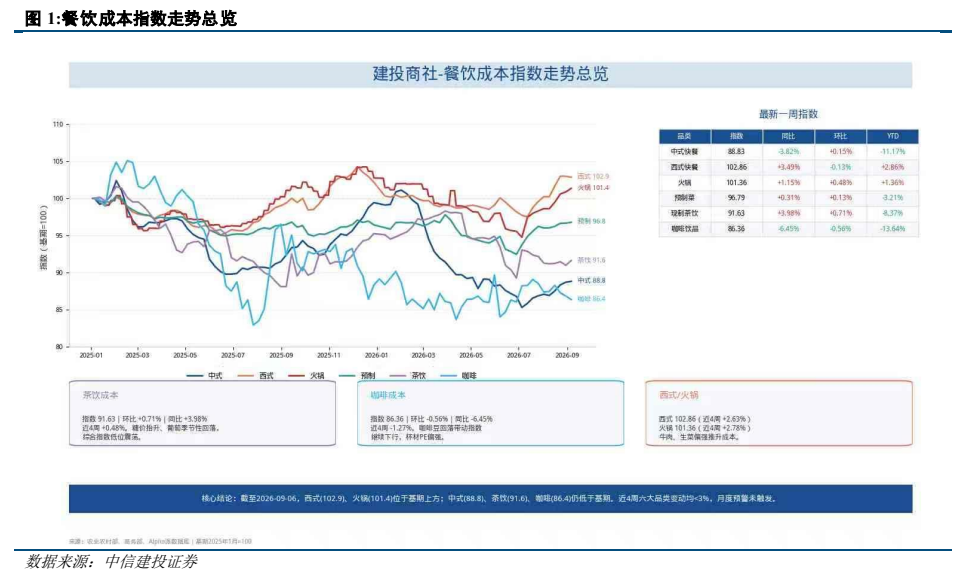
图2. 社会零售总额月度同比增速
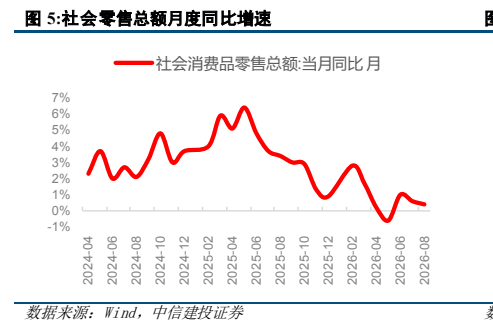
图3. 烟酒类零售额同比增速
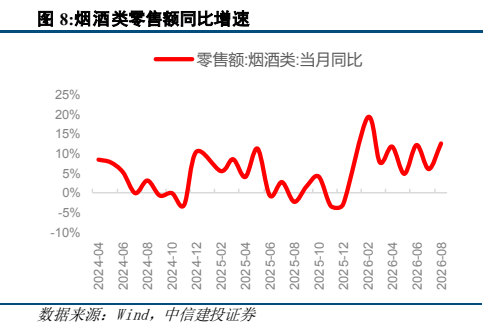
图4. 日用品类零售额同比增速
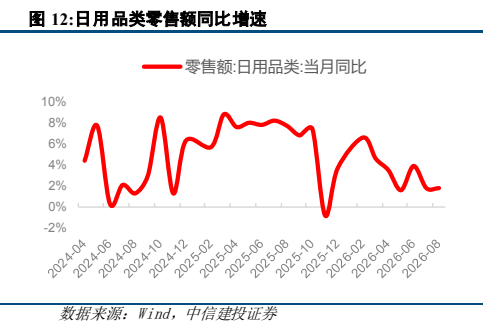
图5. 通讯器材类零售额同比增速(%)
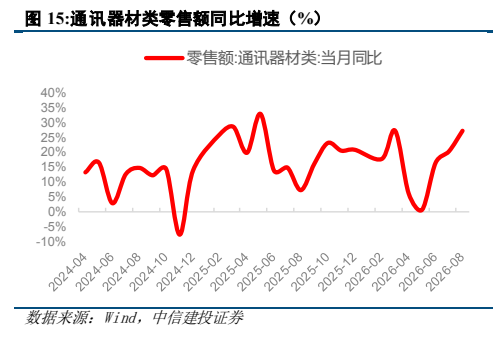
图6. 休闲服务子行业涨跌幅(单位:%)
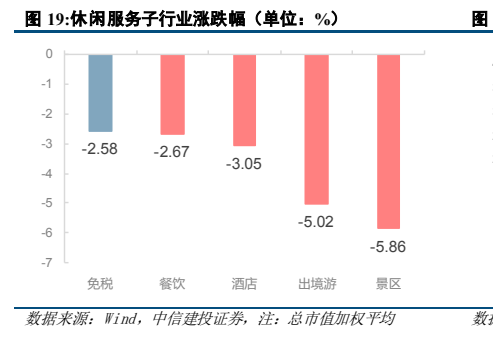
图7. 商业贸易子行业 PE(TTM,剔除负值)
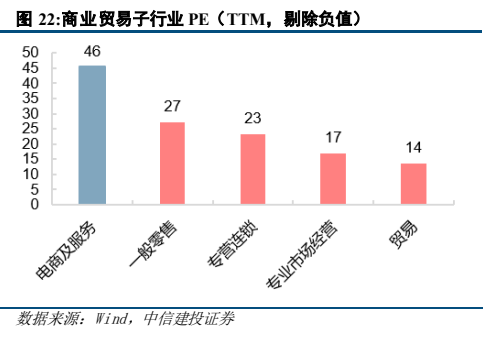
图8. 表 2: 休闲服务沪(深)港通持股一览(截至 2026.9.18)