高盛中国化妆品全球交叉解读:1Q26中国表现改善,高端与线上仍是重点;短期投入成本逆风可控
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛全球化妆品交叉解读显示,2026年第一季度中国化妆品市场表现改善,高端和线上渠道仍是核心增长驱动力。报告指出,尽管短期投入成本存在逆风,但整体可控。全球范围内,化妆品公司在中国市场的业绩分化,部分品牌通过高端化和数字化策略实现增长。报告覆盖多家国际和本土化妆品公司,并给出评级和目标价。
主要观点
- 1Q26中国化妆品市场表现改善,高端和线上渠道仍是重点。
- 短期投入成本逆风可控,但需关注原材料价格波动。
- 全球化妆品公司在中国业绩分化,欧莱雅、雅诗兰黛等表现稳健。
- 本土品牌如珀莱雅、贝泰妮通过线上渠道实现快速增长。
- 高端品牌在中国市场持续获得份额,尤其是护肤和彩妆品类。
- 线上渠道占比提升,直播电商和社交电商成为重要驱动力。
- 部分公司通过提价和产品组合优化应对成本压力。
- 中国市场消费者对功效型护肤品需求增加。
- 旅游零售渠道复苏,但海南免税销售仍低于预期。
- 日本和韩国化妆品公司在中国面临竞争压力。
- 报告预计2026年中国化妆品市场增速将高于全球平均水平。
- 投资建议聚焦于具有强大品牌力和数字化能力的公司。
论述逻辑
报告通过分析全球主要化妆品公司1Q26业绩,发现中国市场表现优于其他地区,主要得益于高端消费韧性和线上渠道渗透率提升。尽管原材料成本上涨带来短期压力,但公司通过提价和成本控制措施缓解影响。报告进一步指出,数字化营销和产品创新是驱动增长的关键,并据此推荐具有这些优势的标的。
关键展望
报告未明确给出未来时间窗口或价格预测,但指出需关注原材料价格走势、中国消费复苏节奏以及线上渠道竞争格局变化。
推荐标的
- 欧莱雅(买入,目标价€450):受益于高端品牌和线上渠道增长。
- 雅诗兰黛(买入,目标价$280):中国市场恢复和旅游零售改善。
- 珀莱雅(买入,目标价¥180):本土品牌线上增长强劲。
- 贝泰妮(买入,目标价¥220):功效型护肤品需求提升。
- 资生堂(中性,目标价¥5,000):面临竞争压力,但改革有望见效。
关键图表
图1. 1Q26中国境内整体业绩表现疲软,部分品牌除外

图2. 跨国品牌1Q26录得增长,海南旅游零售出现复苏迹象

图3. 海南免税店销售自那以来出现复苏
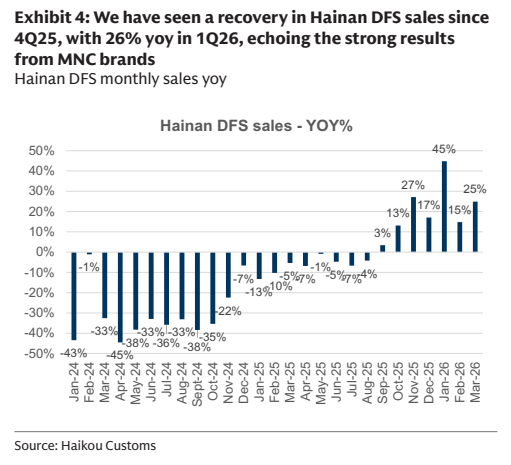
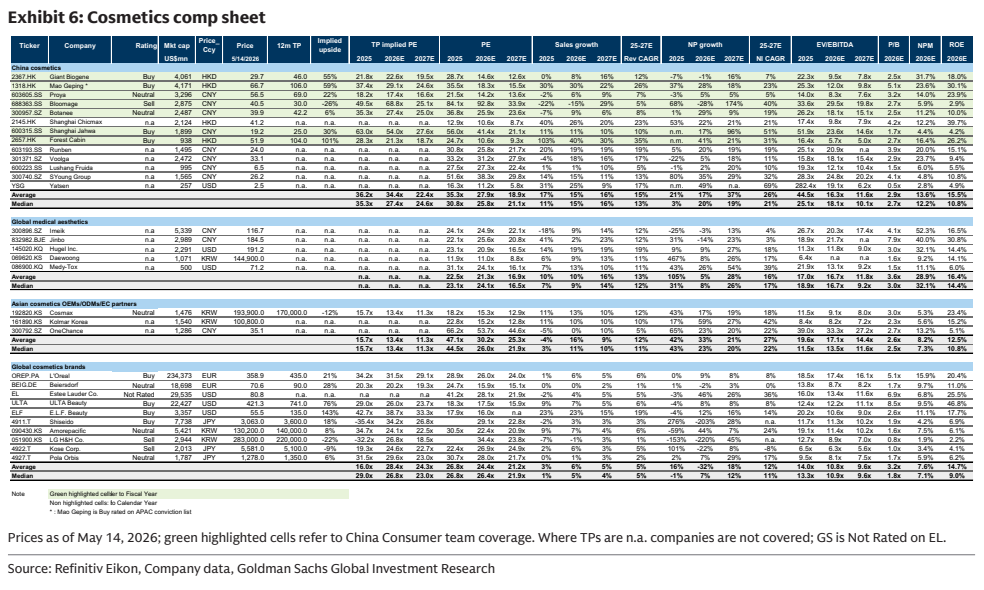
图4. 化妆品对比表