摩根士丹利 全球天然气和液化天然气:低库存,缓冲有限
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
由于液化天然气(LNG)库存处于季节性历史低位,且中东供应中断持续,摩根士丹利上调了2026年第四季度亚洲LNG(JKM)价格预期至27.50美元/mmbtu。 尽管9月份欧洲库存填充率有所改善,但仍低于去年同期及10年平均水平。 报告预计2026年市场供应依然紧张,但随着2027年超过30 mtpa的非中东产能投产,市场将比期货曲线预期更快回归正常。 摩根士丹利上调了Cheniere和Venture Global的2026/27年EBITDA预期,并维持对两者的超配(Overweight)评级。
主要观点
- 上调2026年第四季度JKM价格预期至27.50美元/mmbtu
- 欧洲天然气库存处于季节性历史低位
- 新产能和高利用率抵消了约60%的中东供应损失
- 预计2027年市场供应将比期货曲线预期更快恢复
- 上调Cheniere 2026年EBITDA预期至86亿美元
- 上调Venture Global 2026年EBITDA预期至94亿美元
- 全球LNG需求预计从2025年的423 mtpa增长至2030年的576 mtpa
论述逻辑
- 中东供应中断(自3月起)导致全球LNG市场出现库存赤字 -> 尽管新产能投产和需求下降(-4% y/y)缓解了部分压力,但库存仍处于历史低位 -> 价格上涨至此前预测水平 -> 摩根士丹利上调短期价格预期 -> 预计2027年随着大量非中东产能投产,市场将进入供应过剩阶段,价格回落速度快于期货曲线。
关键展望
- 2026年第四季度JKM价格预期为27.50美元/mmbtu
- 2027年第一季度JKM价格预期为21.50美元/mmbtu
- 2028年及长期JKM价格预期为10.00美元/mmbtu
推荐标的
- Cheniere Energy (LNG.N): 超配 (Overweight)
- Venture Global Inc (VG.N): 超配 (Overweight)
- Cheniere Energy Partners LP (CQP.N): 等配 (Equal-weight)
- Excelerate Energy Inc (EE.N): 等配 (Equal-weight)
- NextDecade Corporation (NEXT.O): 等配 (Equal-weight)
关键图表
图1. 欧洲库存处于15年多来的最低季节性水平
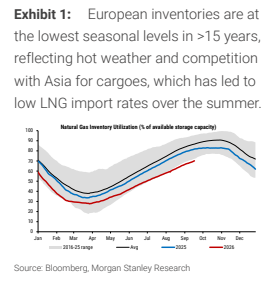
图2. 冲突开始以来来自卡塔尔和阿联酋的液化天然气到货量有限
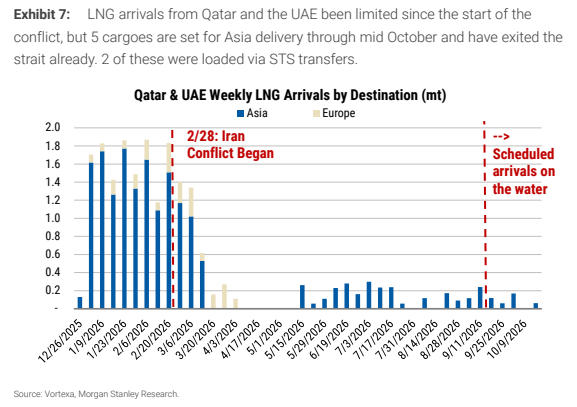
图3. 冲突开始以来,运往亚洲的货物占美国液化天然气出口总量的份额有所上升
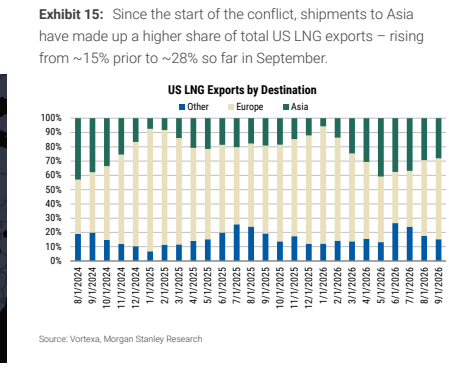
图4. 中国是卡塔尔液化天然气的最大买家
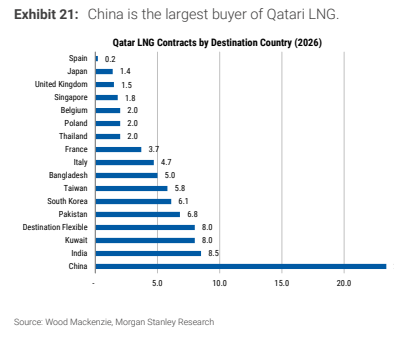
图5. 日本天然气库存有所上升

图6. 印度液化天然气进口量年初至今增长6%

图7. 液化天然气供需平衡

图8. 全球各国液化天然气供应量
