华西证券 电力设备与新能源行业周观察:8月储能EPC招中标环比抬升,关注AIDC技术迭代升级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华西证券本期电力设备与新能源周观察维持行业“推荐”评级。 新能源方面,2026年8月国内储能EPC招中标共236条信息、规模合计32.9GW/104.04GWh,其中中标15.91GW/49.4GWh、容量环比上升66%,新发布招标20.48GW/67.01GWh、容量环比上升46%,招标规模高于中标落地规模,国内大储景气持续上行,报告预计2026年国内大储新增装机增速有望达47%、全球大型储能装机有望突破400GWh;海外户储在澳洲、英国、匈牙利、波兰等补贴政策与缺电背景下催化密集。 大金重工与Ulstein签署新一代海上基础安装船设计合同,主吊能力达8000吨,向“制造+运输+母港+安装”一体化交付商升级。 电力设备&AIDC方面,阿里云目标2032年全球数据中心规模超20GW,三星电气中标1.32亿美元美国数据中心储能油变项目,看好缺电方向的思源电气与燃机产业链(杰瑞股份、鹰普精密等)、电源方向的麦格米特、欧陆通、科士达、盛弘股份等,以及AI服务器测试电源环节的爱科赛博、科威尔。 新能源车方面,预计10月中国锂电全市场总排产约345GWh、环比增长3.9%,全球产量362GWh左右、环比增4.6%,首选宁德时代(截至9月24日回购1024.8万股、约31.0亿元),其次供需偏紧的铜箔、隔膜环节。 数据面上,8月国内新能源汽车产销同比分别增长18.9%和17.8%,动力电池装车量79.0GWh、同比增长26.3%,光伏新增装机11.04GW、同比增加50.0%,风电新增装机6.19GW、同比增加48.44%。
主要观点
- 8月国内储能EPC招中标环比抬升,招标规模高于中标落地规模,大量独立储能、新能源配储项目有望转化为订单,国内大储景气持续上行。
- 大金重工联手Ulstein签署ULSTEIN HX122 with U-STERN®海上基础安装船设计合同,正式进军海上风电安装环节,向一体化交付商迈出关键一步。
- 全球缺电背景下户储/工商储迎来发展机遇:澳洲户储补贴计划额外拨款约50亿澳元、首月安装量1.96万套同比暴增2-3倍;英国《温暖家园计划》总投资150亿英镑;匈牙利启动1000亿福林户储补贴;波兰41.5亿波兰兹罗提计划支持172座储能设施(约3.9GW/14.5GWh)。
- 大储方面国内外需求共振:电力市场化改革驱动国内独立储能需求释放,2026年一季度全国474个储能项目落地容量38.087GW/174.288GWh、容量同比增长约66%,报告预计2026年国内大储新增装机规模增速有望达到47%,全球大型储能装机规模有望突破400GWh。
- 海外大储多点开花:美国受AI数据中心需求爆发+电网升级共振,2026年新增装机增速预计达40%;中东&北非2026年有望新增约40GWh;欧洲24/25年新增大储分别为8.8GWh/16.3GWh,同比增长79.6%/85.2%,2026年有望延续高速增长。
- 风电招标维持高位:截至2026年9月20日,2026年风电机组招标容量总计115.93GW,其中101.77GW为陆上风电不含框架;2026年1-8月383个央国企风电项目整机集采定标累计约105.98GW;GWEC数据显示2025年全球新增装机整机制造商金风科技以29.7GW位居第一。
- 全球AIDC建设放量:阿里云目标到2032年全球数据中心规模超20GW;三星电气全资子公司中标美国数据中心储能油变项目,合同金额总计1.32亿美元(约合8.85亿人民币)。
- AIDC产业链多环节有望保持高景气度:缺电方向看好思源电气及燃机产业链(杰瑞股份、鹰普精密等),电源方向看好麦格米特、欧陆通、科士达、盛弘股份等,AI算力迭代带动PSU/HVDC/SST测试需求爆发,看好爱科赛博、科威尔;英伟达800VDC白皮书表明SST可能是未来AI基础设施发展的重要趋势,液冷需求明确。
- 10月国内锂电池排产环比增长3.9%:预计10月中国锂电全市场(储能+动力+消费)总排产约345GWh,全球动力+储能+消费类电池产量362GWh左右、环比增4.6%,产业链进入传统旺季,需求有望再上台阶。
- 锂电板块调整较为充分,首选护城河夯实、上下游产业链具备优势地位的锂电池龙头宁德时代(截至9月24日合计回购1024.8万股、金额约31.0亿元),其次铜箔、隔膜等供需格局偏紧环节更具备价格上涨支撑,钠电池铝箔与CNT导电剂盈利能力有望增强。
- 人形机器人产业化提速:马斯克预计到2025年年底有数千台Optimus在特斯拉工厂投入使用、到2029或2030年每年100万台;关注灵巧手的微型丝杠&腱绳环节,以及轻量化的PEEK材料与MIM工艺应用。
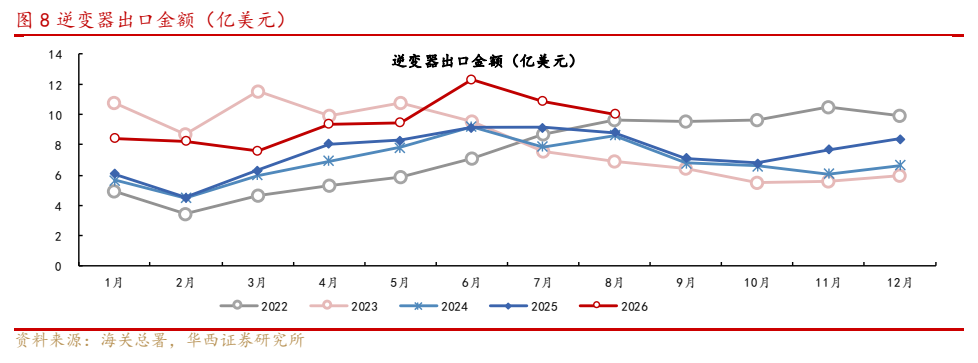
- 行业数据跟踪:8月新能源汽车产销165.3万辆和164.3万辆、同比分别增长18.9%和17.8%;动力电池装车量79.0GWh、同比增长26.3%;充电基础设施总数2422.3万个、同比增长39.6%;8月电池组件出口22.48亿美元、同比下降23.0%,逆变器出口10.05亿美元、同比增长14.4%;光伏新增装机11.04GW、同比增加50.0%,风电新增装机6.19GW、同比增加48.44%。
论述逻辑
- 8月储能EPC招中标数据环比提升(中标容量环比+66%、招标容量环比+46%)→ 招标规模高于中标落地规模、行业储备项目充足 → 独立储能、新能源配储项目有望逐步转化为中标订单,叠加系统运行费预期改善 → 国内大储装机景气度持续上行;同时海外户储受澳洲、英国、匈牙利、波兰等补贴政策及欧洲天然气低库存、南非电价上涨等催化 → 海外大储在美国AI数据中心、中东&北非、欧洲多点开花 → 全球大型储能需求共振(2026年有望突破400GWh)→ 电力设备与AIDC侧,全球AIDC建设放量(阿里云2032年目标超20GW、三星电气1.32亿美元海外订单落地)→ 带动缺电设备(思源电气、燃机链)、电源(麦格米特等)及PSU/HVDC/SST测试“卖铲人”环节高景气 → 新能源车侧,储能需求旺盛+商用车产销增长+单车带电量提升推动10月排产约345GWh、环比+3.9% → 首选宁德时代,其次供需偏紧的铜箔、隔膜及钠电池铝箔、CNT导电剂 → 叠加人形机器人产业化提速,为零部件制造商提供新的应用市场。
关键展望
- 2026年国内大储新增装机规模增速有望达到47%,全球大型储能装机规模有望突破400GWh,后续装机增长或持续超预期。
- 需重点关注两大核心变量:国内峰谷电价差变化趋势、海外数据中心储能订单的拓展进度。
- 海外大储:2026年美国大储新增装机增速预计达40%,中东&北非当前预期2026年有望新增项目规模约40GWh,欧洲2026年有望延续高速增长态势。
- 锂电短期10月进入传统旺季、需求有望再上台阶;中长期预计国内动储电池需求保持稳步增长。
- 大金重工计划建造2艘ULSTEIN HX122安装船,快速形成规模化安装能力;该船由Ulstein与欧洲头部海工设备商协同开发,设计成熟后将进入建造阶段。
- 光伏市场关注点将逐步转向技术迭代催生的结构性机遇,聚焦HJT扩产主线,叠加太空光伏赛道技术突破与商业化探索。
- 特高压方面,随着“十五五”规划推进,特高压建设有望加速,柔直应用有望提速。
- 人形机器人方面,马斯克预计2025年年底有数千台Optimus在特斯拉工厂投入使用,2029或2030年每年100万台,随着后续T链下单&定点,预计相关产业催化不断。
- 风险提示:新能源汽车行业发展不达预期;新能源装机、限电改善不达预期;产品价格大幅下降风险;电网建设不及预期、招中标情况不及预期等。
推荐标的
- 行业评级:推荐(行业指数相对强于上证指数达到或超过10%)。报告未给出个股评级与目标价,以下为报告明确列示的受益标的。
- 思源电气:卡位海外高压变压器、高压开关等设备供应,重点看好卡位北美主变供应;另列入电力设备板块受益标的。
- 宁德时代:护城河夯实、上下游产业链具备优势地位的锂电池龙头;根据公司公告,截至9月24日合计回购股份1024.8万股、合计回购金额约31.0亿元。
- 大金重工:正式进军海上风电安装环节,向一体化交付商升级,报告称持续看好公司发展前景;另列入海风“海外+海上共振”受益标的。
- 燃机产业链(缺电方向):核心受益标的包括杰瑞股份、鹰普精密等。
- 电源方向(AIDC):受益标的包括麦格米特、欧陆通、科士达、盛弘股份等。
- AI服务器测试电源(“卖铲人”环节):受益标的为爱科赛博、科威尔。
- 三星电气:全资子公司中标美国数据中心储能油变项目,合同金额总计1.32亿美元,列入电力设备受益标的。
- 大储集成商及PCS:具备核心产品优势与全球化渠道布局的头部储能集成商及PCS企业,受益标的:阳光电源、亿纬锂能、上能电气、鹏辉能源、海博思创等。
- HJT设备(光伏技术迭代):受益标的:迈为股份、奥特维、连城数控、捷佳伟创、晶盛机电、高测股份等;海外边框产能受益标的:永臻股份。
- 风电:海外+海上环节受益标的包括东方电缆、海力风电、明阳智能、中天科技、亨通光电、中际联合等;主机环节受益标的包括金风科技(含港股)、明阳智能、运达股份、三一重能等;零部件环节受益标的包括德力佳、金雷股份、日月股份、时代新材等。
- 锂电材料及设备:受益标的覆盖宁德时代、鹏辉能源、亿纬锂能、诺德股份、铜冠铜箔、嘉元科技、恩捷股份、天奈科技、贝特瑞、璞泰来、科达利、先导智能等。
- 人形机器人:受益标的包括科达利、三花智控、拓普集团、绿的谐波、兆威机电、恒立液压、鸣志电器等。
- 绿电直连+算电协同:受益标的:大唐发电、新筑股份、晶科科技、协鑫能科、三峡能源等;SST方向受益标的:金盘科技、阳光电源、四方股份、新特电气、德业股份等;液冷方向受益标的:英维克、中石科技、思泉新材等。
关键图表
图1. 储能月度招标分析
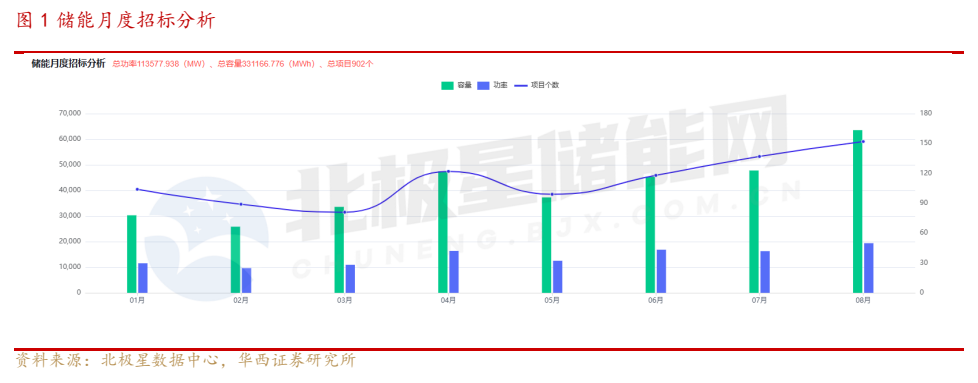
图2. 储能月度中标分析
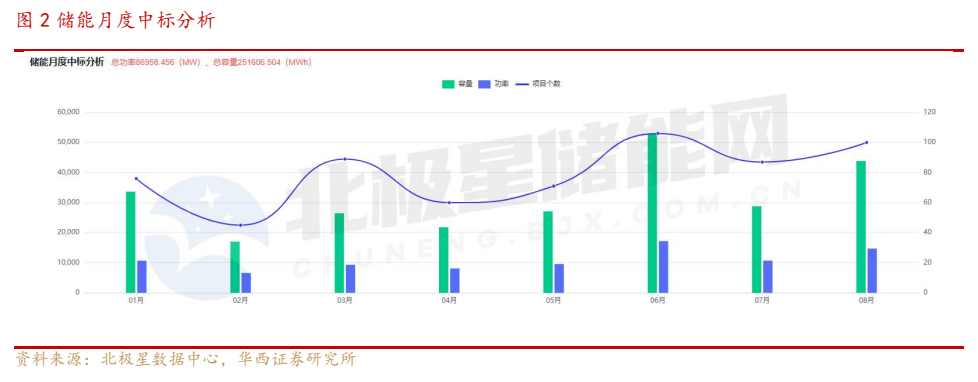
图3. 表 1: 锂电池及材料价格变化
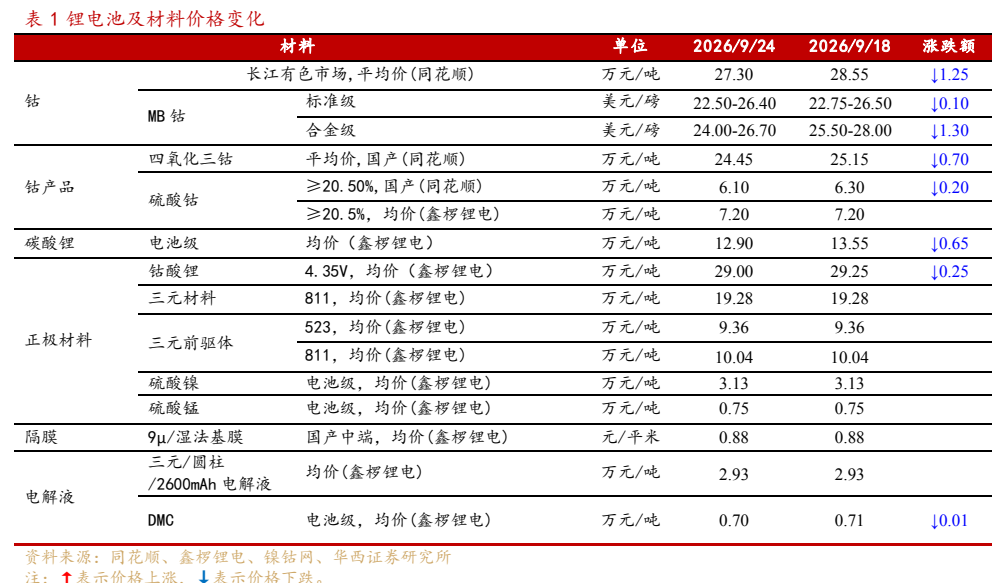
图4. 国内新能源汽车月度产销情况
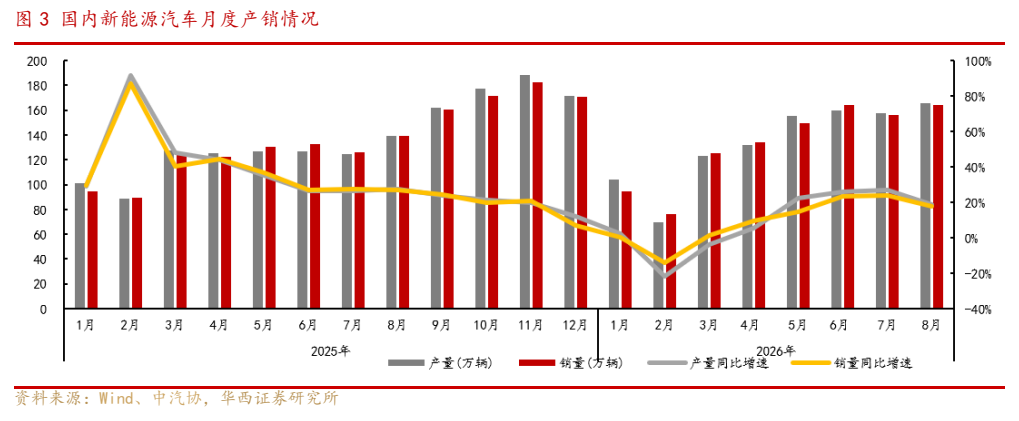
图5. 国内新能源乘用车月度数据
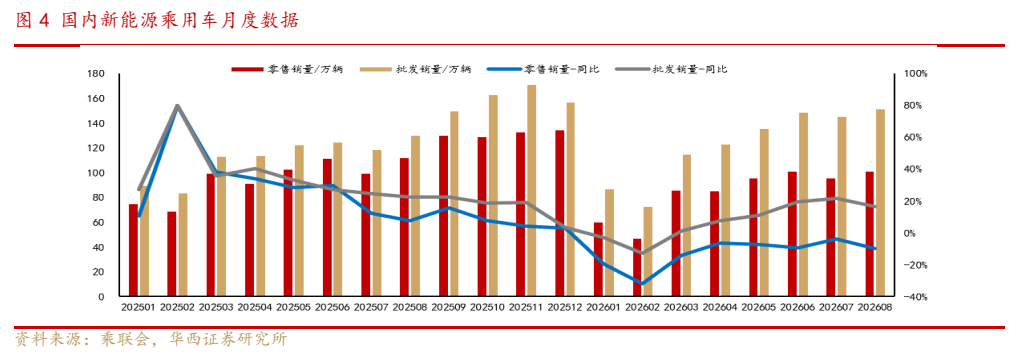
图6. 国内动力电池月度装机数据
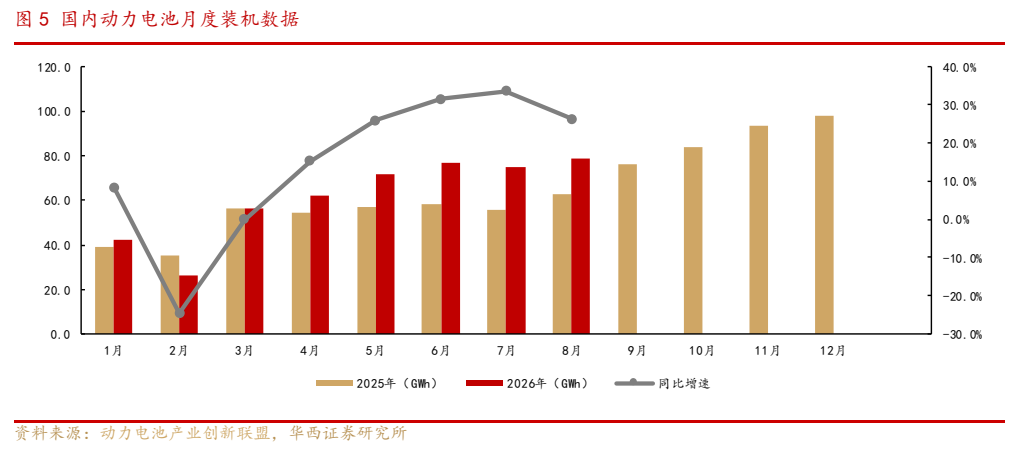
图7. 国内月度充电桩保有量与车桩增量比情况
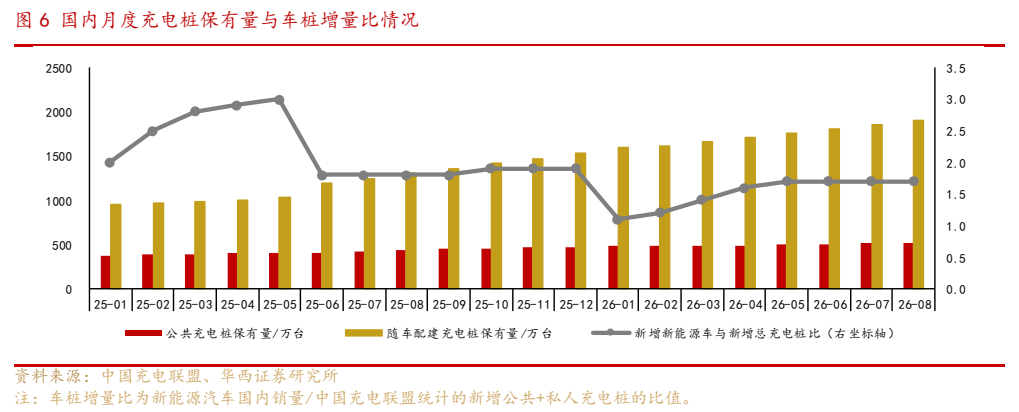
图8. 表 2: 光伏产品价格变化
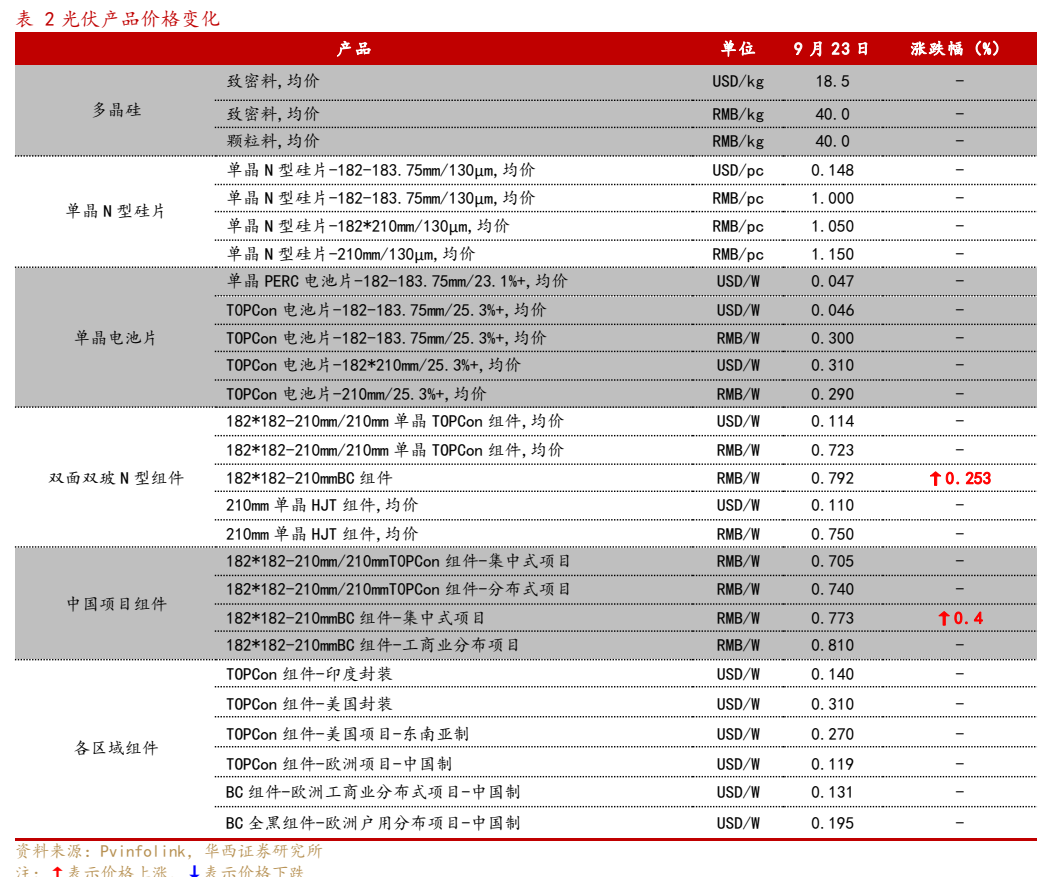
图9. 光伏组件出口规模(亿美元)
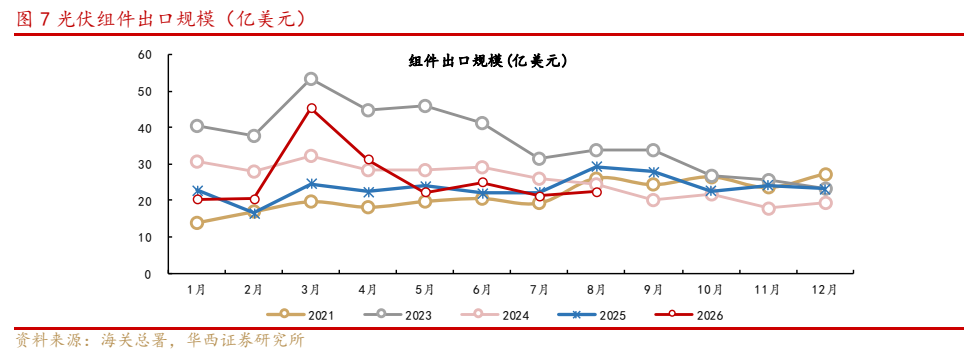
图10. 逆变器出口金额(亿美元)