民银证券 赵则芬 公司研究 事件点评 荣昌生物(09995):自免+肿瘤双布局,全球拓展成效渐显
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
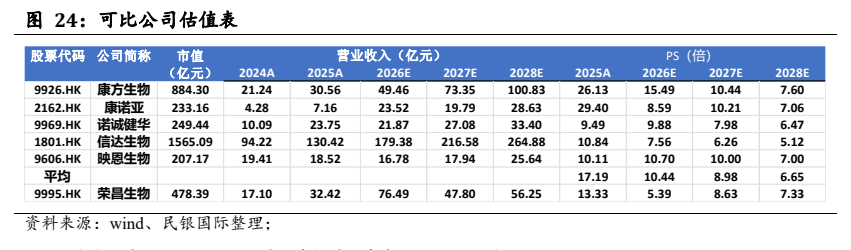
民银证券首次覆盖荣昌生物(9995.HK)并给予买入评级,目标价125.75港元。 泰它西普作为首个获批治疗系统性红斑狼疮的国产生物制剂,已获批SLE、RA、MG、pSS及IgA肾病五大适应症,商业化潜力持续释放。 PD-1/VEGF双抗RC148在2026年1月授权给艾伯维,获得6.5亿美元首付款及49.5亿美元里程碑付款。 早期临床中,其针对IO耐药和1L PD-L1+NSCLC的ORR分别为66.7%和52.4%。 同时,公司RC278 I期进入拓展阶段,是全球进度第二的COCP1 ADC,早期数据有望于年内读出。 财务预测方面,预计2026E-2028E营收分别为76.49亿、47.80亿和56.25亿元,归母净利润分别为37.36亿、4.84亿和12.51亿元。 现价对应26E PS为5.4倍,目标价对应26E PS为8倍。
主要观点
- 泰它西普适应症不断拓展,已获批SLE、RA、MG、pSS及IgA肾病五大适应症,有望带来持续业绩增长。
- PD-1/VEGF双抗RC148授权艾伯维,首付款及里程碑付款丰厚,金额分别为6.5亿美元和49.5亿美元。
- RC148早期临床中疗效优异,IO耐药及1L PD-L1+NSCLC的ORR分别为66.7%和52.4%。
- RC278作为全球进度第二的COCP1 ADC,其早期数据有望于2026年内读出。
- 首次覆盖给予买入评级,目标价125.75港元,潜在升幅48.4%。
- 预计2026至2028年营收分别为76.49亿元、47.80亿元及56.25亿元。
论述逻辑
- 泰它西普获批五大适应症,全球拓展稳步推进,奠定自免领域的商业化基础。
- RC148对外授权获得大额首付款及里程碑付款,并加速布局全球注册临床,打开肿瘤治疗成长空间。
- ADC及双抗联用布局领先,平台研发产品持续更新。
- 基于各项业务进展及财务预测,给予公司8倍26E PS估值,得出125.75港元目标价。
关键展望
- 泰它西普海外开发的重症肌无力预计2027年上半年发布全球3期顶线数据。
- RC148 1L sqNSCLC全球III期预计2026年内启动。
- RC278早期数据有望于2026年内读出。
推荐标的
- 荣昌生物(9995.HK):买入,目标价125.75港元。理由:泰它西普持续拓展适应症,RC148获得大额BD授权,全球拓展成效渐显。
关键图表
图1. 荣昌生物研发管线
图2. 图表
图3. 图表
图4. 昌收及毛利
图5. 荣昌生物的核技术平台
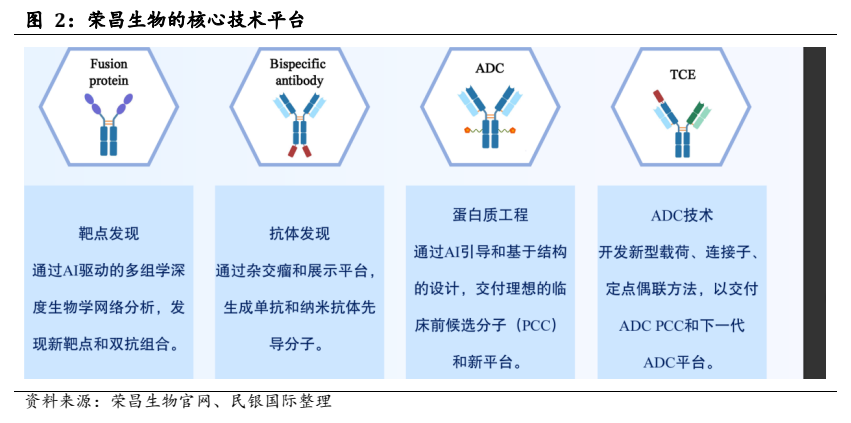
图6. 它西销额
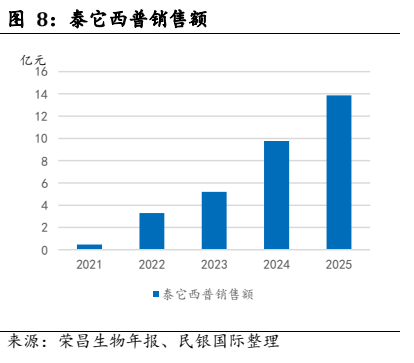
图7. 联用化疗的项中国临床研究情况
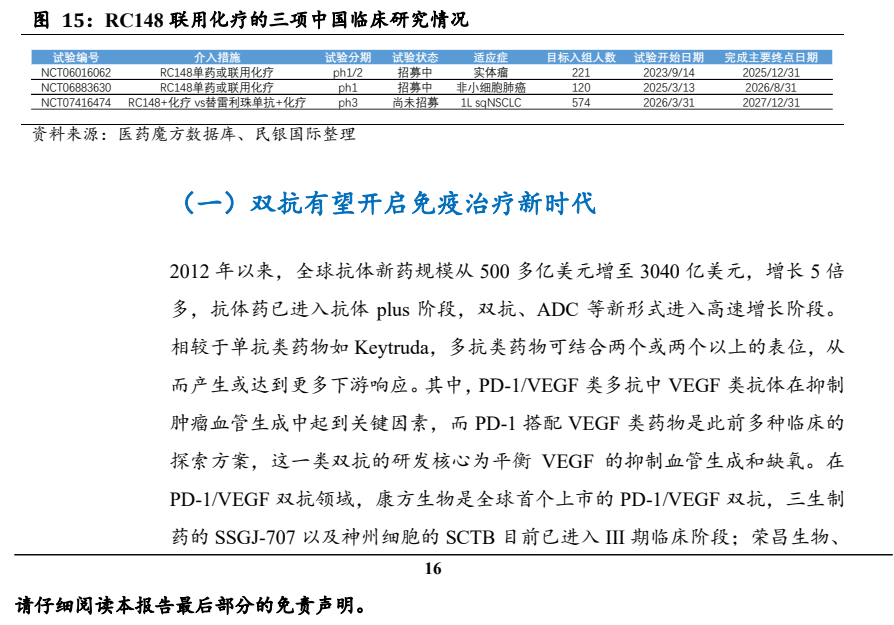
图8. 可比公司估值表