旺季催化价格改善,聚焦油运与快递 2026 10 12
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券维持交通运输行业“增持”评级,展望10月建议聚焦航运运价上涨与快递盈利修复两条核心主线,并配置客运景气及高股息品种。 9月中东地缘风险溢价持续抬升叠加传统旺季,BDTI原油运价指数月环比大幅上涨并创历史新高,BDTI/BCTI均值同比+281.5%/+198.5%、环比+52.8%/+37.2%,油运推荐中远海能;集运9月SCFI维持高位震荡,10月进入淡季运价或小幅回落;干散9月BDI均值同比+60.4%。 快递端8月件量166.0亿件同比+2.7%、件均价7.66元同比+4.0%,反内卷与旺季共振推动全国新一轮涨价趋势确立,推荐申通/圆通/中通。 公路双节错位驱动客货分化,中秋自驾日均出行量较25年9月日均值增长28%而9月高速货车通行量同比下降0.8%,首选皖通高速A并关注股息率>4%的A股公路及股息率>7%的港股公路;国庆铁路客运量同比增长12.7%领跑各运输方式,9月国家铁路货运量同比增长6.0%,推荐京沪高铁。 航空3Q国内含油票价均价同比仅+1.8%而航煤出厂价同增42%,10月航煤出厂价8946元/吨、同增58.8%,板块预期较低,油价回落或成重要催化;看好航空货运韧性(3Q TAC浦东出港指数同增20.9%),推荐东航物流。 报告列示7只“买入”标的:申通快递、京沪高铁、圆通速递、中通快递-W、东航物流、皖通高速、中远海能,风险为经济增长放缓、贸易摩擦、油汇风险与竞争恶化。
主要观点
- 行业维持“增持”评级,10月聚焦航运运价上涨与快递盈利修复两条主线,并配置客运景气及高股息品种
- 油运:9月地缘风险溢价抬升叠加旺季,BDTI原油运价指数创历史新高,BDTI/BCTI均值同比+281.5%/+198.5%、环比+52.8%/+37.2%,VLCC美湾/西非至中国航线运价均值达31.5万/40.1万美金每天
- 集运:9月SCFI/CCFI/东南亚SEAFI均值同比+183.8%/+68.5%/+175.4%;欧线/地中海线环比-15.4%/-16.7%回落,美西/美东环比+10.6%/+8.6%走强;10月进入淡季运价环比或小幅回调
- 干散:9月海岬型运价走强带动BDI反弹,BDI/BHSI均值同比+60.4%/+18.3%、环比+15.5%/+9.5%,预计10月BDI或维持高位震荡
- 港口:8月货量/外贸货量/集装箱吞吐量同比-5.0%/-3.2%/-4.4%主因台风极端天气,环比+1.4%/+1.7%/+0.7%;8月原油进口量3,792.8万吨同比-23.4%,煤炭进口量4,209.2万吨同比-1.5%
- 快递:8月行业件量166.0亿件同比+2.7%、件均价7.66元同比+4.0%,反内卷治理推进下全国新一轮涨价趋势逐步确立,旺季共振推动单票盈利及估值修复,重点推荐申通快递、圆通速递、中通快递
- 8月快递个股分化:件量同比申通+18.0%>圆通+12.9%>行业+2.7%>韵达-2.1%>顺丰-8.5%;件均价同比韵达+10.4%>顺丰+7.9%>行业+4.0%>申通+3.4%>圆通-4.4%,申通(含丹鸟)延续量价双增
- 航空货运与危化品物流:3Q TAC-浦东出港指数同增20.9%,全球全货机交付有限下供给难快速提升;1-8月化学原料和化学制品制造业固投累计同比-8.1%,中期看好供给扩张放缓叠加高端化工需求支撑龙头
- 大宗供应链:9月制造业PMI回升0.3pct至50.1%,原材料购进价格指数升至60.8%、出厂价格指数54.0%,采购回暖但企业库存策略审慎,主动补库尚未全面启动
- 公路:双节错位激发客车出行,中秋自驾日均出行量15,771万人次较25年9月均值增长28%,9月高速货车通行量同比下降0.8%;10月行情由风格轮动、股息率估值与三季报景气主导,关注股息率>4%的A股公路及>7%的港股公路,推荐皖通高速A股
- 铁路:国庆客运量同比增长12.7%领跑各运输方式、中秋较24年同期增长26.3%;9月国家铁路货运量同比增长6.0%,大秦线9月日均运量回升至105万吨,推荐京沪高铁并跟踪10月底大秦线集中修结束后的运量修复
- 航空与机场:3Q国内含油票价均价同比仅+1.8%而航煤出厂价同增42%,10月航煤出厂价8946元/吨、同增58.8%,若油价回落将形成明显催化;26年7-8月上海两场/白云/深圳/首都机场吞吐量同增4.8%/12.1%/6.6%/12.8%,3Q流量增速有望回升
论述逻辑
- 中东局势反复 → 地缘风险溢价抬升叠加传统旺季 → 9月BDTI创历史新高、油运/干散运价走高且10月有望延续,而集运步入淡季运价或小幅回调 → 航运端首选油运龙头中远海能;消费偏弱下快递件量增速放缓(8月+2.7%)但反内卷治理“内卷式”竞争+旺季件量回升(9月截至20日揽收/派送同比+6.2%/+6.3%)→ 全国新一轮涨价趋势确立 → 电商快递单票盈利与估值修复 → 推荐申通/圆通/中通;双节错位日历效应 → 客车出行增长(中秋自驾+28%)而货车通行量走弱(9月-0.8%)→ 红利风格主导,按股息率筛选公路标的 → 首选皖通高速A;长假出行韧性(国庆铁路客运量+12.7%)+煤炭稳产推升货运(9月国家铁路货运量+6.0%)→ 推荐京沪高铁;高油价压制航司盈利(3Q票价+1.8% vs 航煤出厂价+42%)→ 板块预期低、等待油价回落催化;航空货运顺价能力强(3Q浦东出港指数+20.9%)、危化品供给扩张放缓 → 推荐东航物流并看好危化品物流中长期改善。
关键展望
- 10月油运/干散:中东局势短期或难有实质性变化,地缘风险溢价持续叠加旺季、原油采购需求回升,油轮运价环比有望继续增长,10月BDI或维持高位震荡
- 10月集运与港口:集运进入传统淡季叠加中国港口拥堵逐步缓解,运价环比或小幅回调;港口进口原油及大宗商品货量环比或增长,集装箱出口量环比或小幅回升
- 快递:若涨价顺利向末端传导,电商快递龙头单票盈利有望修复,并带动盈利预期与估值同步改善
- 公路:10月板块行情或由风格轮动、股息率估值与三季报景气度主导,三季报景气度是筛选个股关键要素;关注股息率>4%的A股公路及受益险资增配、股息率>7%的港股公路
- 铁路:大秦线国庆假期后开启秋季集中修、10月中下旬发运量受限,后续重点跟踪进口收缩、冬季气温及印尼2027年RKAB;11-12月客运表现取决于商务出行需求恢复情况
- 航空:淡季航司运力投放或更谨慎、票价绝对值环比降低有助于同比顺价,继续关注油价走势和高频数据;若油价回落将对板块形成明显催化,中长期供给收紧叠加“反内卷”看好收益水平持续改善
- 机场:3Q流量同比增速有望回升,业绩主要由流量提升驱动,需关注产能周期及对成本的影响,等待变现能力改善催化机场公司盈利和股价弹性
- 风险提示:经济增长放缓、贸易摩擦、油汇风险、竞争恶化
推荐标的
- 中远海能(600026 CH,买入,目标价26.00元):地缘溢价叠加旺季油运运价走高,1H26预告归母净利约45亿元同比+141%,上调26/27/28年净利预测5%/30%/4%,A/H目标价26.0元/19.3港币
- 申通快递(002468 CH,买入,目标价21.82元):8月件量同比+18.0%量价双增领先,1H26归母净利10.35亿元同比+128.31%,反内卷推动单票收入回升、与丹鸟双网协同
- 圆通速递(600233 CH,买入,目标价24.51元):8月件量同比+12.9%显著高于行业,1H26归母净利31.75亿元同比+73.4%,反内卷支撑价格、AI全链路应用降本,上调26-28年归母净利至63.11/75.42/82.23亿元
- 中通快递-W(2057 HK,买入,目标价204.00港币):2Q26调整后净利30.6亿元同比+51.0%超预期,单票收入同比+15.5%,基于12.7x 26E PE下调目标价至204.0港币/26.0美元
- 东航物流(601156 CH,买入,目标价23.30元):航空货运景气韧性、顺价能力强,1H26归母净利14.18亿元同比+10.1%,上调26-28年归母净利22%/12%/10%至28.22/33.87/38.07亿元
- 皖通高速(600012 CH,买入,目标价18.90元):高股息公路首选,2025-2027年分红比例承诺不低于60%,测算2026年A股/H股股息率4.5%/5.4%,A股/H股目标价18.9元/17.8港元
- 京沪高铁(601816 CH,买入,目标价6.61元):国庆客运量增速领跑各运输方式,具有运能弹性且受益雄商高铁开通,中报归母净利67.71亿元同比+7.21%,下调目标价至6.61元(前值7.52元)
关键图表
图2. 图表 6: 原油轮运价(不同航线加权运价,BDTI TCE)

图3. 图表 11: 全国原油进口量同比增速

图4. 图表 15: 实物商品网上零售额渗透率

图5. 图表 20: TAC 浦东出港指数

图6. 图表 25: 化工行业固定资产投资完成额累计同比
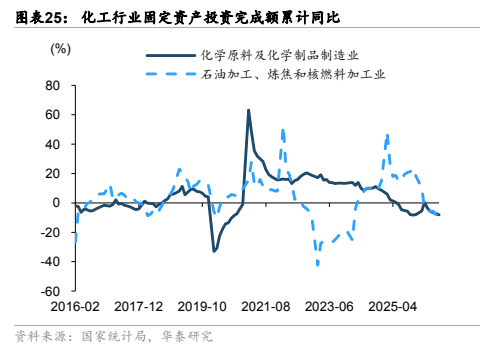
图7. 图表 30: 高速公路及普通国省干线非营业性小客车人员出行量
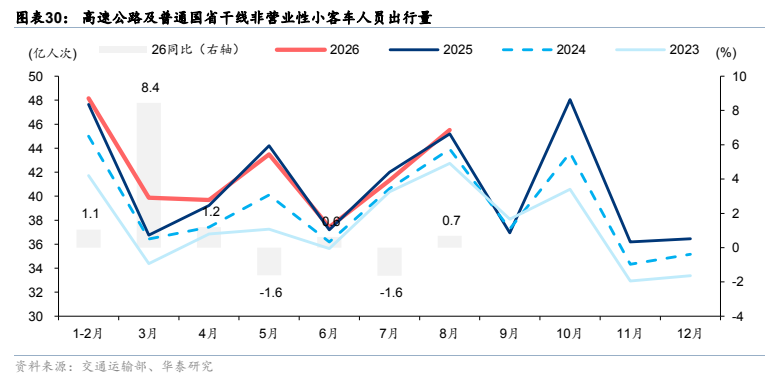
图8. 图表 35: 北京往返上海直达高铁的二等座平均票价

图9. 图表 40: 六大发电集团日均耗煤量
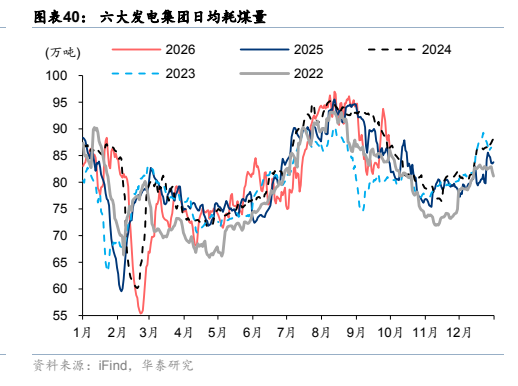
图10. 图表 44: 布伦特与新加坡航煤价差仍处较高水位
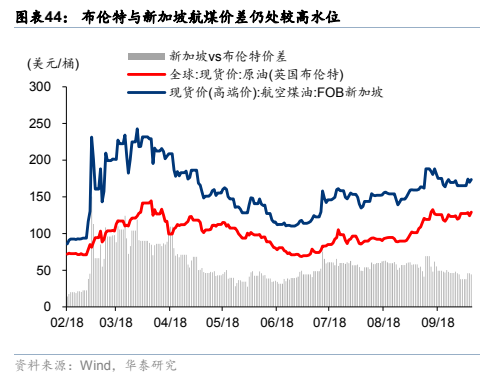
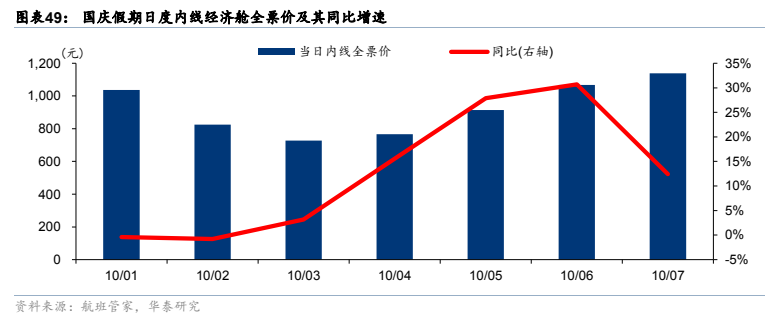
图11. 图表 49: 国庆假期日度内线经济舱全票价及其同比增速