GoldmanSachs:海湾流量停滞推高布伦特上行尾部
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中东局势再度升级把布伦特推回每桶80美元中段,并逆转波斯湾石油流量此前的快速恢复。海湾出口一度恢复至战前80%以上,最新一周却在油轮遇袭后跌回50%以下,使市场面临约1340万桶/日的净流量缺口。与此同时,中国原油净进口同比少约500万桶/日,曾缓冲霍尔木兹冲击,但中东产油国下调7—8月官方售价后,进口可能已接近底部。高盛维持2026Q4每桶80美元、2027年75美元的基准预测,但短期风险明显偏上;若海湾恢复停滞,2026Q4布伦特可能冲过110美元。反之,若局势降级、产量恢复超预期而高零售价压低需求,年底油价可能跌入60美元区间。
主要观点
- 海湾石油流量在谅解备忘录后两周恢复至正常水平80%以上,但油轮再次遇袭后回落至不足50%、约1100万桶/日。由此估算的波斯湾流量净损失在一周内翻倍至1340万桶/日;若短期不降级,需要更强需求破坏和新一轮库存下降来平衡。
- 可观察流量可能低估真实出口,因为部分油轮关闭应答器穿越海峡,驶离后才恢复信号。6月中旬的可观察海湾出口目前较一个月前初值上修110万桶/日、约10%,其中阿联酋贡献约三分之二,因此实时缺口估计应视为下限。
- 进一步恢复将不均衡。美国重新封锁伊朗港口和沿岸地区,参照4月首次封锁可能使伊朗出口减少150万—200万桶/日;沙特和阿联酋凭借更大油轮运力和优质油田主导初期反弹,但其他产油国仍有约900万桶/日产量损失尚未恢复。
- 非伊朗航道的安全担忧加剧。阿曼及IMO中部航线在油轮袭击后流量陡降;中东国有租船流量7月初恢复到正常水平85%,但私人和非中东托运人依然更谨慎,说明即便政治降级,保险、船东风险偏好和运力约束仍会拖慢下一阶段恢复。
- 中国原油净进口6月同比减少约500万桶/日,而除中国外亚洲进口已回到季节性水平。中国约19亿桶库存、相当于117天需求,并可用煤电替代部分石油需求,意味着进口无需立即反弹。
- 但中国进口可能已触底:当前下降幅度相对油价上涨异常大;中东产油国把7—8月官方售价下调至地区基准以下,历史价格敏感性指向采购反弹;持续以约200万桶/日去库存也不符合北京长期建立缓冲库存的目标。
- 价格风险呈短多中空。进一步袭击油轮或能源设施会放大近端供应溢价;海湾恢复停滞会延迟产量反弹并要求更强需求响应。中期若降级后出口像6月一样快速恢复,而高零售价压低消费,则供给回归可能令布伦特显著跌破基准路径。
论述逻辑
油轮与能源设施遇袭再起 → 霍尔木兹关键航线及私人船东通行下降 → 海湾出口恢复从80%以上逆转至50%以下 → 市场净缺口扩大至1340万桶/日 → 中国进口此前大降提供的需求缓冲接近极限 → 中东降价与库存目标推动中国采购回升 → 近端实物市场进一步收紧、布伦特上行尾部扩大 → 若海湾恢复继续停滞则2026Q4可超110美元 → 若地缘降级且产量快速恢复,则高零售价压低需求并令年底油价跌入60美元区间。
关键展望
- 基准预测为布伦特2026Q4每桶80美元、2027年75美元;短期地缘风险使分布向上偏斜。
- 若海湾出口恢复停滞、产量回归延迟并迫使更大需求破坏,2026Q4布伦特可能超过110美元。
- 若局势降级、海湾流量与生产恢复快于预期,而高零售价抑制需求,布伦特年底可能跌至60美元区间。
- 中国进口料在中东下调官方售价后逐步回升,但19亿桶库存使节奏可延后;其采购反弹幅度将决定霍尔木兹供应冲击能否继续被需求端缓冲。
推荐标的
- 布伦特原油:短期供应与航运安全风险偏多,适合关注上行保护或看涨敞口;但中期应控制仓位,因为地缘降级和产量快速恢复可把价格压回60美元区间。
- 原油波动率与期权:基准价两侧尾部均大,2026Q4存在超过110美元或年底跌入60美元区间的宽幅情景,期权比单向现货更适合表达两侧风险。
关键图表
Exhibit 1:谅解备忘录后两周波斯湾石油流量恢复至正常水平80%以上,但油轮再遭袭击后最近一周回落至50%以下
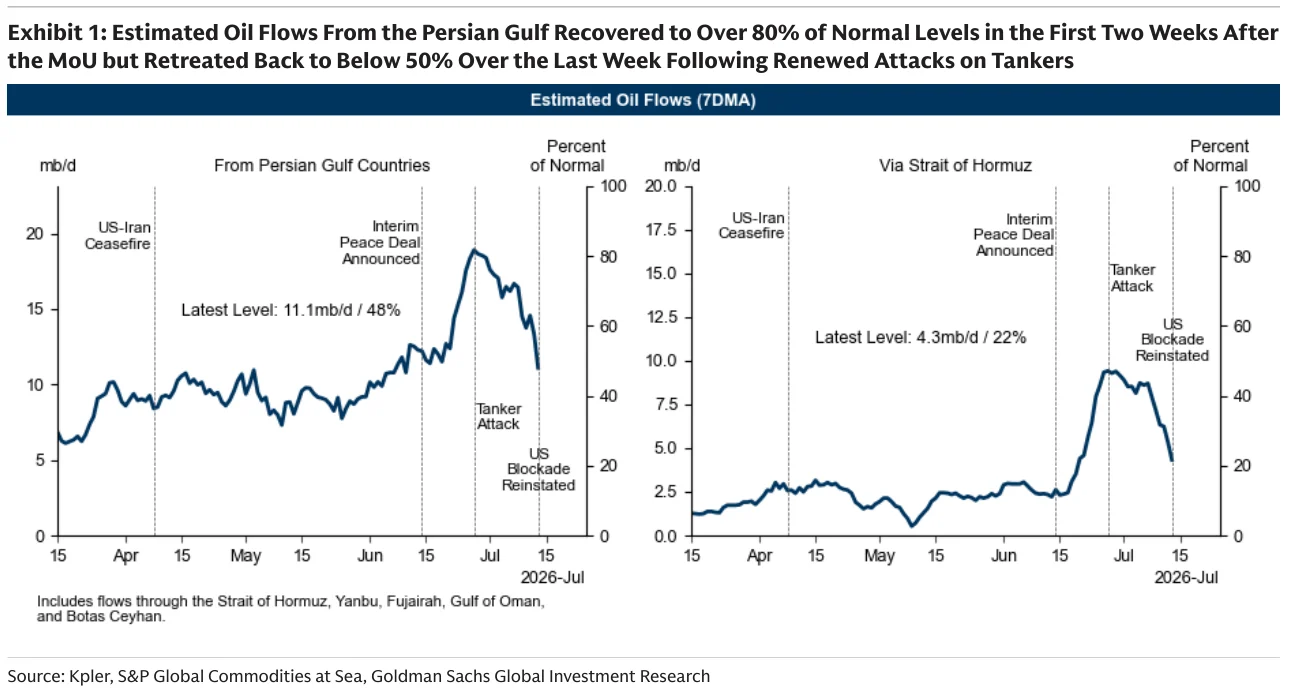
Exhibit 2:波斯湾流量净损失最近一周翻倍至1340万桶/日,市场需要更多调节机制缓冲冲击

Exhibit 3:截至6月中的波斯湾流量估计上修110万桶/日,其中阿联酋贡献三分之二
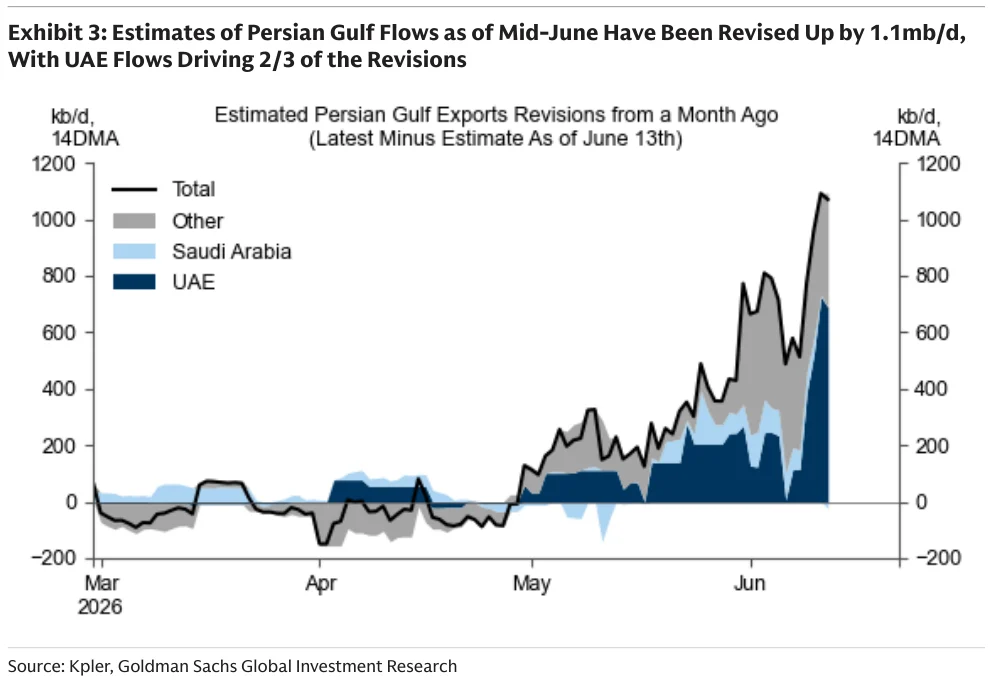
Exhibit 4:美国首次封锁期间伊朗出口下降150万—200万桶/日,而其他波斯湾出口在封锁期间增加近400万—500万桶/日
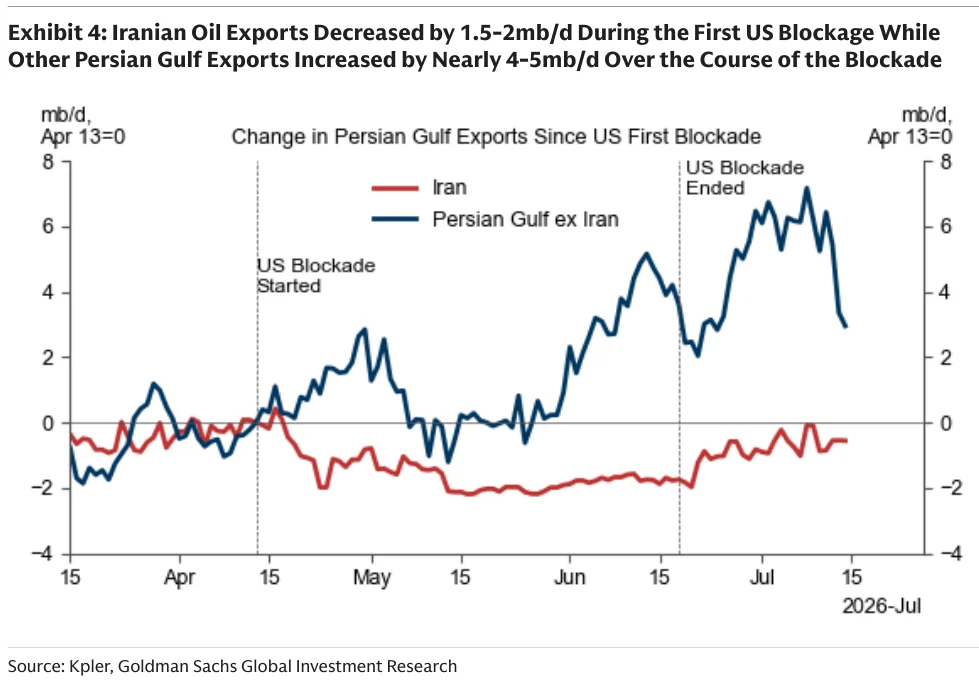
Exhibit 5:拥有最大油轮运力和优质油田的沙特与阿联酋主导6月初以来波斯湾流量的初步恢复

Exhibit 6:阿联酋产量超预期令6月波斯湾减产小于一个月前预期,但仍有900万—1000万桶/日原油产量损失尚未恢复

Exhibit 7:油轮遇袭后阿曼和IMO中部航线流量骤降,推动近期霍尔木兹海峡通行量下降

Exhibit 8:中东国有租船流量7月初恢复至正常水平85%,但安全担忧仍压制私人和非中东托运人通行
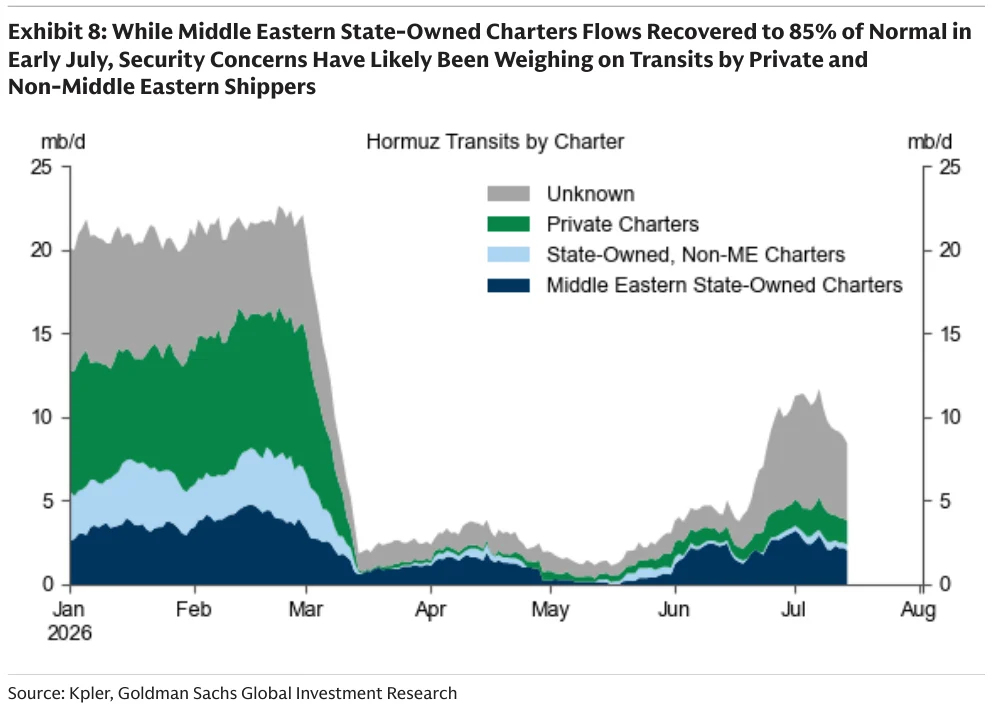
Exhibit 9:中国原油净进口7月初同比下降近500万桶/日,而除中国外亚洲进口大幅恢复

Exhibit 10:庞大原油库存使中国进口对价格敏感,并可在油价高企时推迟采购
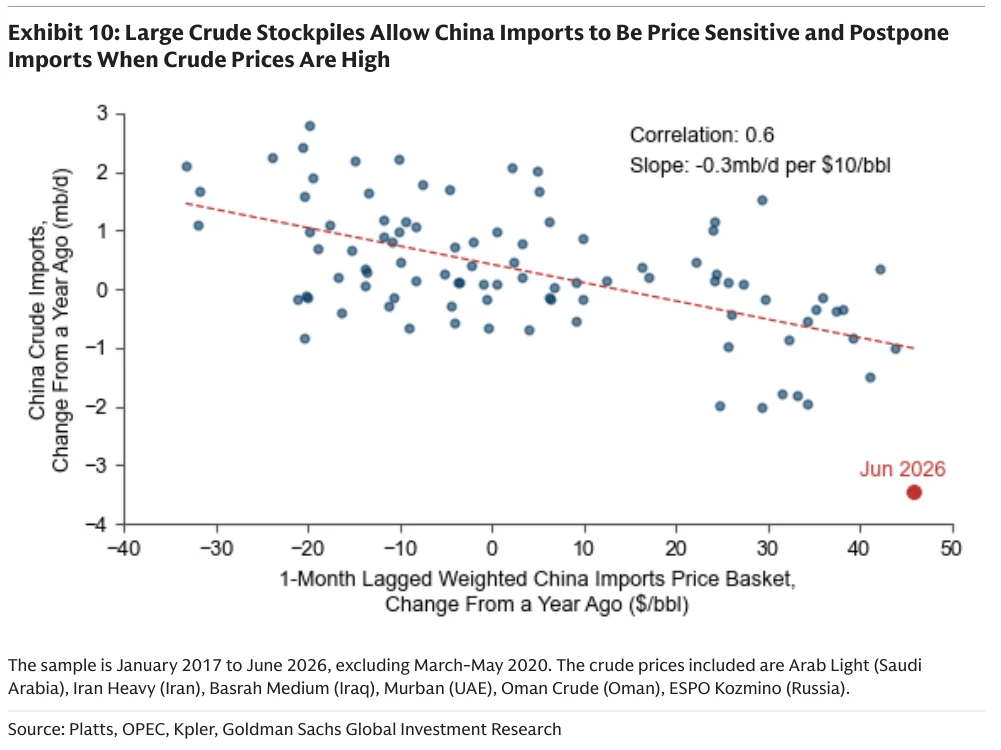
Exhibit 11:若海湾出口恢复持续停滞、产量反弹延迟并需要更强需求响应,2026Q4布伦特可能冲过每桶110美元
